「去年は非課税だったのに、今年は課税になっていた」ということが起こります。
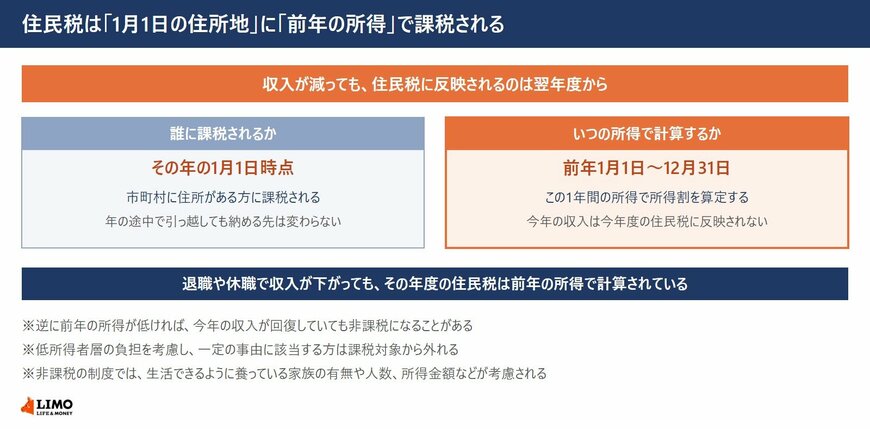
総務省によると、個人住民税が課税されるのはその年の1月1日時点で市町村に住所がある方で、税額は前年の1月1日から12月31日までの所得で算定されます。
この記事では課税の基準日を確認したうえで、給付金の基準に非課税世帯が使われる理由を見ていきます。
1. 課税されるかどうかは1月1日で決まる
住民税には、判定の基準になる日が決まっています。
1.1 基準日は1月1日、所得は前年分
総務省によると、個人住民税はその年の1月1日時点で市町村に住所がある方に対して課税されます。
そして所得割の税率は所得に対して10%とされており、前年の1月1日から12月31日までの所得で算定されます。
この2つを合わせると、今年度の住民税は「今年の1月1日時点の住所地」に「前年の所得」で課税される、という組み立てになります。
1.2 収入が減ってもすぐには非課税にならない
この時間差が実感とのずれを生みます。
退職や休職で収入が大きく下がった年でも、その年度の住民税は前年の所得で計算されています。反映されるのは翌年度からです。
逆に、前年の所得が低ければ今年の収入が回復していても非課税になることがあります。
1.3 低所得の方は課税対象から外れる
そもそも課税されない仕組みもあります。
総務省によると、低所得者層の負担を考慮し、一定の事由に該当する方については税負担を求めることは適当ではないとして課税対象から外れます。この非課税の制度では、生活できるように養っている家族の有無や人数、所得金額などが考慮されます。
自分の世帯が今年度どちらに当たるのかは、お住まいの市区町村の住民税の窓口で確認してください。
なお、住民税非課税世帯の優遇措置や給付金の設計に関する詳しい解説は、下記の記事より一部を引用・参照しています。