

年金は請求してはじめて受け取れる仕組みで、請求できる期間には期限があります。
日本年金機構によると、年金を受ける権利(基本権)は権利が発生してから5年を経過すると時効によって消滅します。
ただし、やむを得ない事情で請求できなかった場合の扱いや、年金記録の訂正による増額分を全額支払う仕組みも用意されています。
この記事では5年という時効の中身を確かめたうえで、2026年度の年金額と年代別の平均月額を見ていきます。
1. 年金を受ける権利は5年で時効。記録訂正なら全額
年金の時効には、権利そのものにかかるものと、毎回の支払いにかかるものの2つがあります。
どちらも5年ですが、期限を過ぎたあとの扱いには違いがあります。
1.1 基本権と支分権、2つの時効
まず区別しておきたい点です。
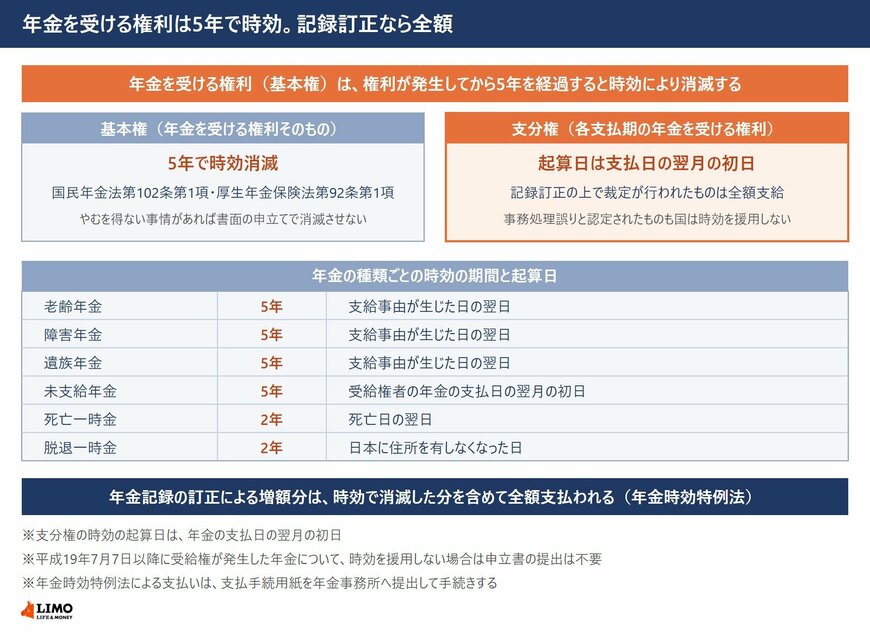
日本年金機構によると、年金を受ける権利(基本権)は権利が発生してから5年を経過したときに時効によって消滅します。国民年金法第102条第1項と厚生年金保険法第92条第1項に定められています。
一方、各支払期の年金を受ける権利は支分権と呼ばれます。時効の起算日は年金の支払日の翌月の初日です。
時効の期間は年金の種類でも変わります。老齢年金、障害年金、遺族年金、未支給年金は5年、死亡一時金と脱退一時金は2年です。
1.2 やむを得ない事情があるときの取扱い
5年を過ぎたら必ず打ち切られるわけではありません。
やむを得ない事情により時効完成前に請求することができなかった場合は、その理由を書面で申し立てることで、基本権を時効消滅させない取扱いが行われています。
そもそも時効は期間が過ぎれば自然に成立するものではなく、時効によって利益を受ける者が成立を主張する必要があります。これを「時効の援用」といいます。
なお平成19年7月7日以降に受給権が発生した年金について、時効を援用しない場合は申立書の提出は不要とされています。
1.3 記録訂正による増額分は全額支払われる
ここが年金時効特例法の役割です。
平成19年7月に施行されたこの法律により、年金記録の訂正による年金の増額分は、時効により消滅した分を含めて本人または遺族へ全額が支払われます。
平成19年7月6日以前に受給権が発生した年金の支分権は、会計法の規定で5年を経過すると時効消滅します。それでも年金記録の訂正がなされた上で裁定が行われた場合は、全額が支給されます。
平成19年7月7日以降に受給権が発生した年金の支分権は、5年を経過しても自動的には消滅しません。記録訂正の上で裁定が行われたものと、時効援用しない事務処理誤りと認定されたものについては、国は時効を援用しないとされています。
手続きは支払手続用紙を年金事務所へ提出する形です。時効の判断は個別の事情によりますので、詳しくは年金事務所に確認してください。
なお、2026年度の年金額や公的年金の仕組み、平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。


2. 6月の通知書で分かる2026年度の年金額
2026年度の年金額改定と6月に届く通知書の見方は、LIMOの記事「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」から要点を借りて押さえます。
2026年度の年金額は、国民年金が前年度比1.9%増、厚生年金(報酬比例部分)が同2.0%増の増額改定となりました。国民年金(満額・1人分)は月額7万608円、厚生年金(モデル夫婦世帯・2人分)は月額23万7279円です。ただし「ねんきん定期便」などに記載された金額は税金や社会保険料が引かれる前の「額面」であるため、実際の手取り額はこれより少なくなります。
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
通知書で見ておきたい天引き(特別徴収)の内訳も、続けて引用します。
6月に届く「年金額改定通知書」「年金振込通知書」では、今年度の年金額と実際の振込額を確認できます。「年金振込通知書」には、介護保険料、公的医療保険料、個人住民税・森林環境税、所得税・復興特別所得税といった年金からの天引き(特別徴収)の内訳が記載されています。なお、天引きには前年度の情報をもとに仮の金額を徴収する「仮徴収(4・6・8月)」と、確定額から仮徴収分を差し引いて調整する「本徴収(10・12・2月)」があり、10月以降に天引き額が増えて手取りが減るケースもあります。
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
3. 1階と2階で成り立つ公的年金の形
公的年金の基本的な仕組みは、LIMOの記事「【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金」の要点を借りて確認します。
日本の公的年金は、2階建て構造で、1階部分が国民年金(基礎年金)、2階部分が厚生年金(会社員・公務員)となっています。国民年金は、20歳以上60歳未満のすべての人が対象となる基礎的な年金制度です。自営業やフリーランス、学生などが主に加入し、保険料は自分で納めます。受給額は加入期間に応じて決まりますが、満額でも月約7万円程度が目安です。厚生年金は、会社員や公務員が加入する年金制度で、国民年金に上乗せして支給されます。保険料は給与から天引きされ、収入や加入期間によって将来の受給額が変わります。
出所:LIMO「【2026年最新版】老齢年金一覧表「60歳代・70歳代・80歳代・90歳以上」の平均年金月額はいくら?手取りのリアルと5つの公的給付金」
4. 60歳代の平均月額を1歳ずつ確かめる
ここからは、いまのシニア世代がどのくらいの老齢年金を手にしているのかを、年代別の年金一覧表と並べて見ていきます。
厚生年金と国民年金について、各年齢(1歳刻み)の平均年金月額を年齢層ごとの一覧で追います。
本文で挙げる厚生年金の月額には、国民年金の月額部分が含まれています。
4.1 厚生年金・60歳代を1歳刻みで
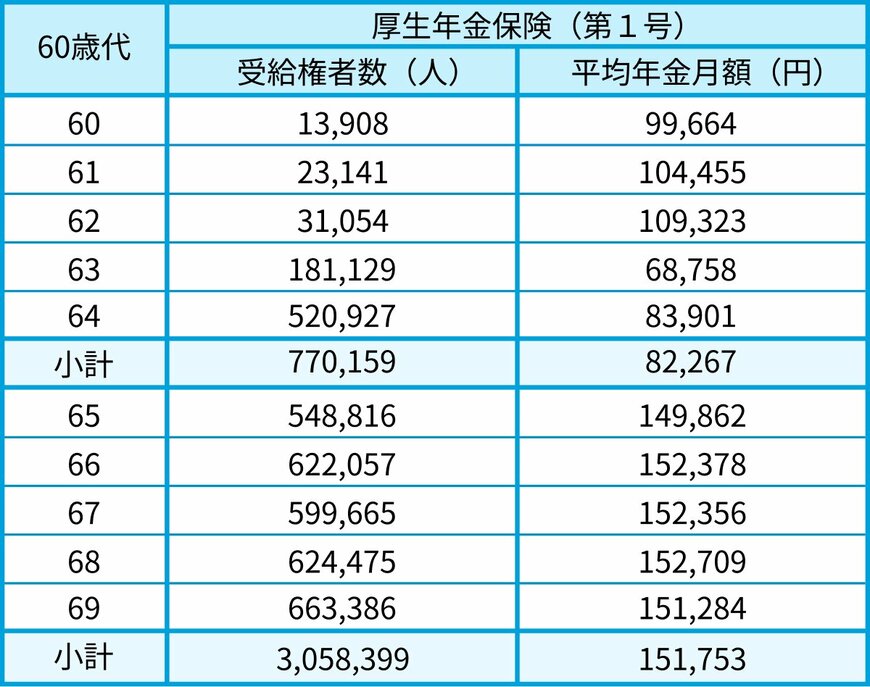
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
4.2 国民年金・60歳代を1歳刻みで

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
65歳から69歳の平均年金月額を見ると、厚生年金は14万円台から15万円台、国民年金は6万円台です。
64歳までの数字は、繰上げ受給(※1)を選んだ人と、特別支給の老齢厚生年金(※2)の報酬比例部分だけを受け取っている人の年金額です。そのため厚生年金も国民年金も、平均月額は65歳以降より低くなります。
※1 繰上げ受給:老齢年金を60歳~64歳までで前倒しして受け取ること。繰上げた月数に応じて年金が減額(0.4%/月)され、一度決まった減額率は生涯変わりません。
※2 特別支給の老齢厚生年金:昭和60年の法改正により厚生年金の受給開始年齢が60歳から65歳に引き上げられた際、受給開始年齢を段階的に引き上げるために設けられた制度。年齢など一定条件を満たす場合に受け取ることができます。
5. 70歳代の平均月額を1歳ずつ確かめる
70歳代についても年齢ごとに追っていきます。
5.1 厚生年金・70歳代を1歳刻みで
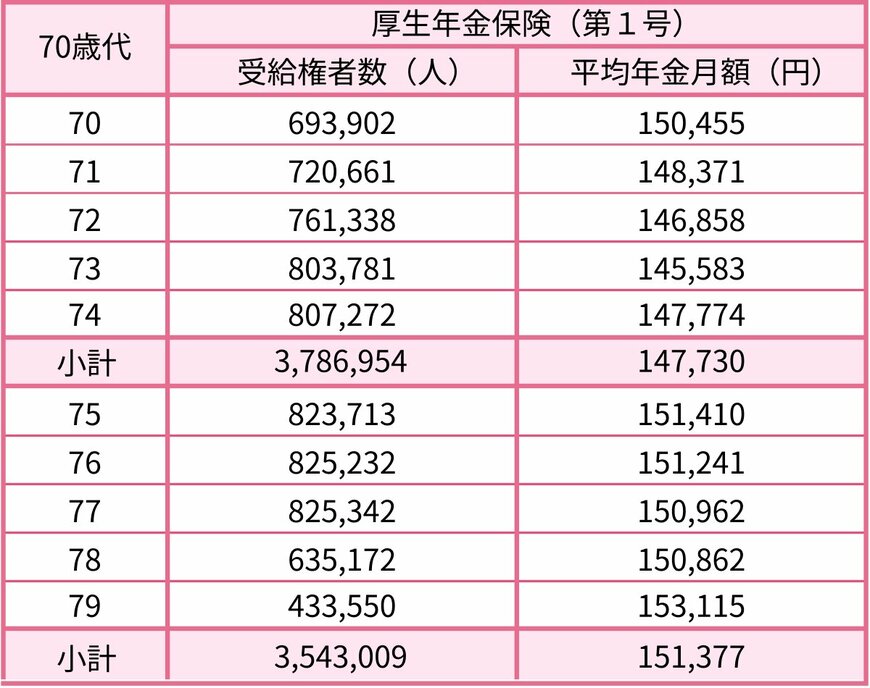
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
5.2 国民年金・70歳代を1歳刻みで
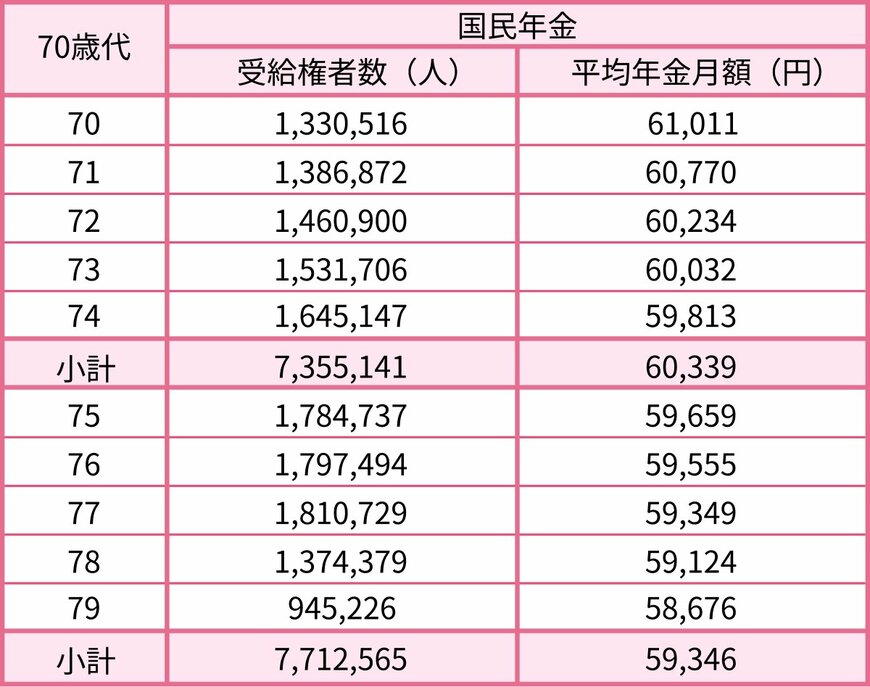
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
出所:LIMO「【2026年最新】60歳~89歳の年金一覧表!年代別の平均受給額と「手取り・非課税世帯」のリアル!年金口座の「凍結リスク」とは?」
70歳代の平均年金月額は、厚生年金が14万円台から15万円台、国民年金が5万円台から6万円台という結果です。


