【50歳代の住宅ローン】残高は平均1117万円・中央値1000万円。1000万円以上が49.6%、定年までの10年で何を決めるか
Pla2na/shutterstock.com


目次[開く][閉じる]
- 1. 50歳代で借入金がある世帯は22.3%
- 1.1 40歳代の24.8%から少しずつ下がる
- 1.2 借入の目的は住宅関連が46.9%
- 2. 住宅ローン残高は平均1117万円、中央値1000万円
- 2.1 1000万円以上が49.6%
- 2.2 平均と中央値が近いのは分布の形による
- 3. 40歳代から70歳代への減り方
- 3.1 50歳代の10年で420万円減る計算
- 3.2 60歳代でも中央値300万円が残っている
- 4. 確かめるのは残高より「完済予定年齢」
- 4.1 借入時の年齢が後になって効いてくる
- 4.2 定年後の返済原資をどこに置くか
- 5. 繰上返済は「額」より「どちらを縮めるか」
- 5.1 期間短縮と返済額軽減で効果が変わる
- 5.2 手元資金を削ってまで返さない
- 5.3 住宅ローン控除が残っている期間は要注意
- 6. この分布の分母は借入がある世帯に限られる
- 6.1 分母は「借入金額を回答した世帯」
- 6.2 無回答が25.4%ある
- 6.3 借入の目的には住宅以外も混ざる
- 7. 50歳代のうちに確かめる3つのこと
- 7.1 完済予定年齢と残りの返済回数を出す
- 7.2 定年時点の残高を計算する
- 7.3 金利のタイプと見直し時期を確認する
- 8. まとめにかえて
- 参考資料
50歳代になると、住宅ローンの残りをいつまでに返し終えるかが現実的な問題になってきます。定年まで残り10年ほどというところで、あと何年分残っているでしょうか。
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2025年」によると、50歳代の二人以上世帯で住宅ローン残高がある世帯の平均は1117万円、中央値は1000万円でした。1000万円以上が49.6%と、半数近くを占めています。
この記事では、50歳代で借入金がある世帯の割合、住宅ローン残高の分布、そして40歳代から70歳代にかけて残高がどう減っていくのかを順に確認していきます。
なお、定年後の家計収支に関する詳しい解説は、下記の記事より一部を引用・参照しています。
- 50歳代で借入金がある世帯は22.3%。そのうち借入の目的は住宅関連が46.9%で最多
- 住宅ローン残高は平均1117万円、中央値1000万円。1000万円以上が49.6%を占める
- 40歳代1651万円から50歳代1117万円へ。60歳代でも697万円が残っている
1. 50歳代で借入金がある世帯は22.3%
まず、そもそもどれくらいの世帯が借入を抱えているのかから見ていきます。ここで扱うのは二人以上世帯の数値です。
1.1 40歳代の24.8%から少しずつ下がる
借入金がある世帯の割合を年代別に並べると、次のようになります。
- 30歳代:27.8%
- 40歳代:24.8%
- 50歳代:22.3%
- 60歳代:14.3%
- 70歳代:6.7%
30歳代の27.8%をピークに、年代が上がるにつれて下がっていきます。ただし50歳代でもまだ22.3%あり、40歳代からの落ち方は2.5ポイントとゆるやかです。返済が本格的に終わっていくのは60歳代に入ってからということになります。
1.2 借入の目的は住宅関連が46.9%
50歳代で借入金がある228世帯に目的を聞いた結果は次のとおりです(3つまでの複数回答)。
- 住宅の取得または増改築などの資金:46.9%
- 日常の生活資金:22.8%
- 耐久消費財の購入資金:13.2%
- こどもの教育・結婚資金:9.6%
- 医療費や災害復旧資金:7.0%
- 旅行、レジャーの資金:7.0%
- 土地・建物等の実物資産への投資資金:4.4%
住宅関連が最も多く、半数近くを占めます。50歳代の借入といえば、やはり住宅ローンが中心です。
2. 住宅ローン残高は平均1117万円、中央値1000万円
ここからが本題です。実際にいくら残っているのかを見ていきます。
2.1 1000万円以上が49.6%
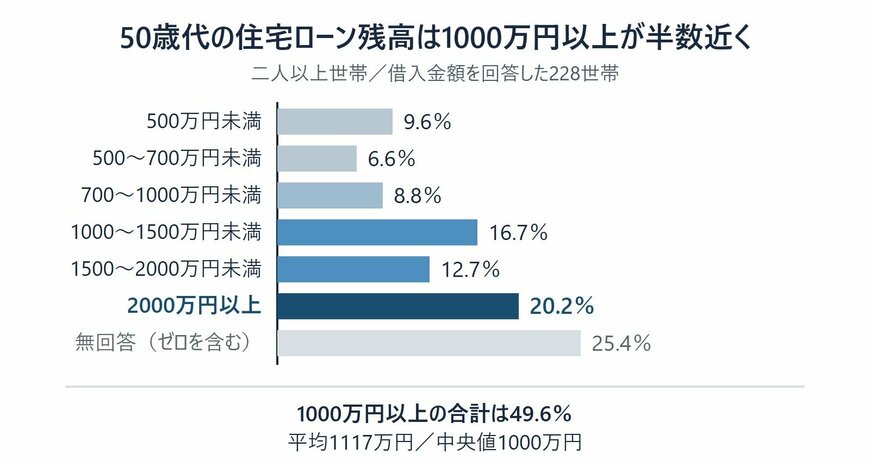
50歳代の住宅ローン残高(借入金額を回答した世帯)の分布は次のとおりです。
- 500万円未満:9.6%
- 500万円以上700万円未満:6.6%
- 700万円以上1000万円未満:8.8%
- 1000万円以上1500万円未満:16.7%
- 1500万円以上2000万円未満:12.7%
- 2000万円以上:20.2%
- 無回答(ゼロも含む):25.4%
1000万円以上を合計すると49.6%です。平均は1117万円、中央値は1000万円で、この2つが近い水準にあります。
1000万円以上が半数近くを占め、2000万円以上も20.2%あります1/2
出所:金融経済教育推進機構「家計の金融行動に関する世論調査2025年」をもとにLIMO編集部作成
2.2 平均と中央値が近いのは分布の形による
貯蓄額の統計では平均が中央値を大きく上回るのが普通ですが、住宅ローン残高ではその差が小さくなります。50歳代は平均1117万円に対して中央値1000万円で、差は117万円です。
借入額そのものに上限があり、返済も年数に応じて進むため、極端に大きい値が出にくいという事情があります。平均額を目安として使いやすい数字だといえます。
3. 40歳代から70歳代への減り方
年代をまたいで並べると、返済の進み方が見えてきます。
3.1 50歳代の10年で420万円減る計算
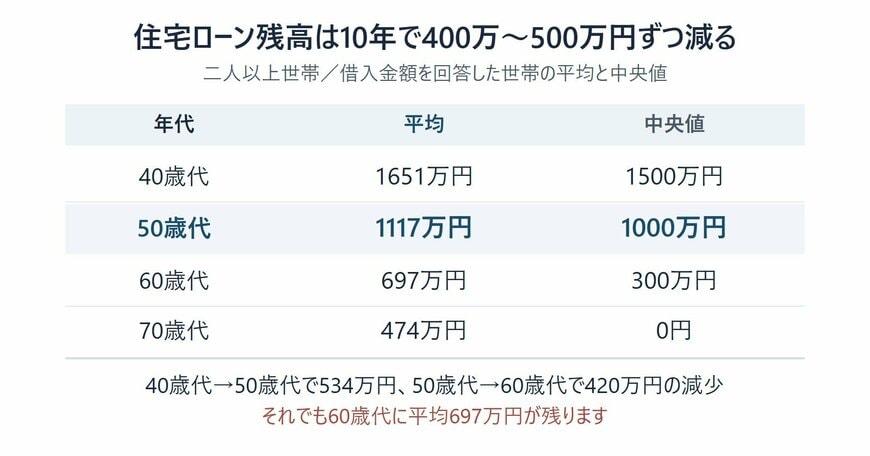
年代別の平均と中央値は次のとおりです。
- 40歳代:平均1651万円/中央値1500万円
- 50歳代:平均1117万円/中央値1000万円
- 60歳代:平均697万円/中央値300万円
- 70歳代:平均474万円/中央値0円
40歳代から50歳代で534万円、50歳代から60歳代で420万円減っています。10年で400万円から500万円ほどというペースです。
10年で400万円から500万円ずつ減りますが、60歳代でも697万円が残ります2/2
出所:金融経済教育推進機構「家計の金融行動に関する世論調査2025年」をもとにLIMO編集部作成
3.2 60歳代でも中央値300万円が残っている
50歳代の中央値1000万円がそのまま同じペースで減ったとしても、60歳代には残高が残る計算になります。実際、60歳代の中央値は300万円、平均は697万円でした。
その頃の家計がどうなっているかについては、LIMOの記事「【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説」から要点を引用して確認しておきましょう。
収入の内訳を見ると、合計25万4395円のうち、公的年金などの社会保障給付が22万8614円と約9割を占めています。一方、支出は消費支出と非消費支出を合わせて29万6829円です。
出所:【最新データ】老後の「ふつう」が分かる!65歳以上の平均貯蓄額と年金月額は?老後夫婦のリアルな生活費と家計収支を解説
年金収入だけで毎月4万円ほど足りない家計に、住宅ローンの返済が上乗せされることになります。50歳代のうちに返済計画を確かめておきたいのは、このためです。

50歳代は、返済計画を組み替えられる最後の10年です。完済予定年齢と、そのときの収入がいくらになっているか。この2つを並べるだけで、いま手を打つべきかどうかが見えてきます。

