NISAつみたて投資枠、毎月いくら積み立てる?《毎月3万円×20年で期待値をシミュレーション》積立額の決め方と「複利効果」「時間分散」を解説
Mameraman/shutterstock.com


「NISAを始めた方がいいのは分かるけれど、毎月いくら積み立てればいいのか分からない」という声をよく聞きます。
実は、積立投資には「複利効果」「時間分散」という2つの強い味方があります。この2つの仕組みを理解しておくと、毎月の積立額や運用期間をどう考えればよいかが見えてきます。
今回は、金融庁の「つみたてシミュレーター」の考え方をもとにした試算を交えながら、NISAのつみたて投資枠を活用した資産形成の考え方を見ていきましょう。
- つみたて投資枠は年間120万円まで、非課税保有期間は無期限
- 毎月3万円を年利5%で30年運用すると、運用資産額は約2,497万円になる試算
- 積立投資は「時間分散」の効果で、価格が安いときに多く買える
1. NISAのつみたて投資枠とは
2024年から始まった新しいNISAには、「つみたて投資枠」と「成長投資枠」という2つの枠があります。
つみたて投資枠で投資できる金額は、年間120万円までです。成長投資枠(年間240万円)と併用でき、2つを合わせると年間360万円まで投資できます。
非課税で保有できる期間には期限がなく、無期限です。また、生涯を通じて非課税で保有できる上限額(非課税保有限度額)は1,800万円で、そのうちつみたて投資枠だけを使うのであれば、この1,800万円をすべて使うことができます。
口座を開設できるのは、日本国内に住む18歳以上の人です(口座を利用する年の1月1日時点で18歳以上であることが条件)。口座は1人につき1口座のみで、金融機関の変更は年単位で可能です。
つみたて投資枠で購入できる商品は、長期・積立・分散投資に適していると金融庁が定めた基準を満たす投資信託などに限られています。株式を個別に選んで購入したい場合は、成長投資枠を使うことになります。
2. 複利効果を味方につける
積立投資を考えるうえで欠かせないのが「複利」の考え方です。
複利とは、投資や預金などで得た収益を、当初の元本にプラスして運用することで得られる利益のことです。運用で得た利益をそのまま引き出さずに再投資し続けることで、利益が利益を生む状態がつくられ、長く続けるほどその効果は大きくなります。
試算で確認してみましょう。毎月3万円を、年利5%(複利)でつみたて投資枠を使って30年間運用した場合、積み立てた元本の合計は1,080万円ですが、運用資産額は約2,497万円になる計算です。運用によって増えた金額は約1,418万円で、元本を上回る利益が生まれていることが分かります。
複利効果のイメージ(毎月3万円を年利5%で運用した場合)1/3
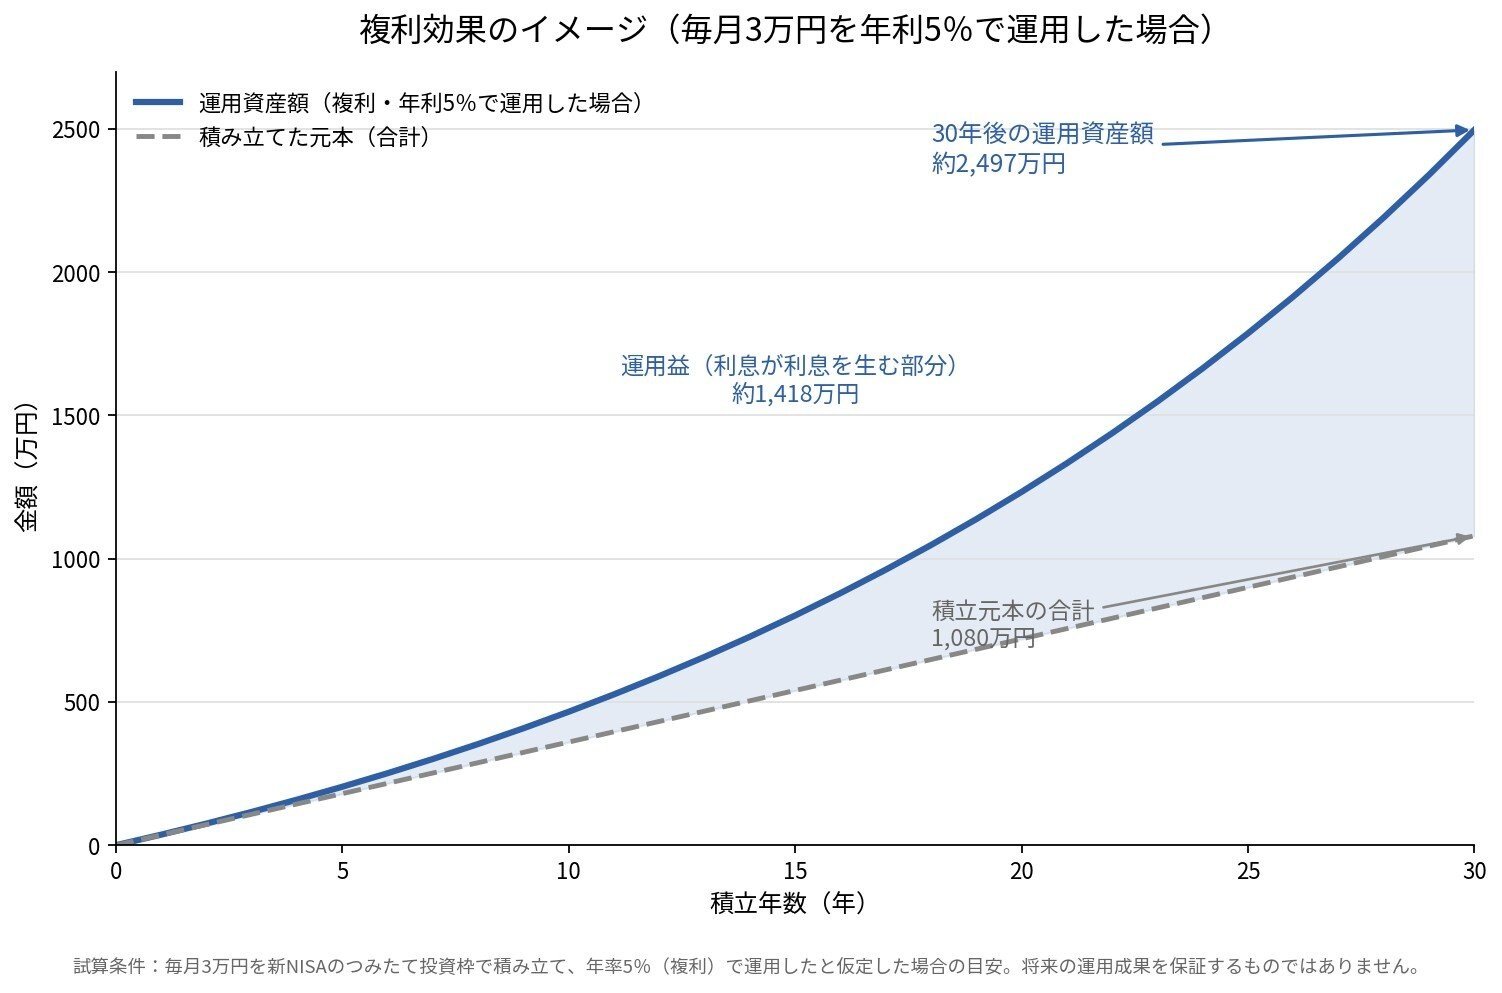
出所:毎月3万円・年利5%(複利)で運用した場合の試算をもとにLIMO編集部作成
グラフのように、運用資産額を示す線は、積立年数が経つほど元本の線から大きく離れていきます。これは、運用開始から時間が経つほど、複利によって増えていくスピードが速くなっていくためです。
複利効果は、運用を始めてすぐに実感できるものではありません。上のグラフでも、資産額の伸びが目に見えて大きくなるのは20年を過ぎたあたりからです。「思ったより増えていない」と感じて早々にやめてしまうと、複利効果が本格的に効いてくる前に終えてしまうことになりかねません。また、この試算はあくまで年利5%で運用できたと仮定した場合の目安であり、将来の運用成果を保証するものではない点にも注意が必要です。実際の運用では、値上がりする年もあれば値下がりする年もあります。
3. 想定利回りで将来の資産額はどう変わる
複利効果の大きさは、運用期間だけでなく「平均利回り」によっても変わります。
金融庁の「つみたてシミュレーター」では、毎月の積立金額・想定利回り(年率)・積立期間の3つを入力すると、将来の運用資産額の目安を試算できます。ここでは、毎月3万円を20年間積み立てた場合を例に、想定利回り別の資産額を試算してみました。
想定利回り別 20年後の運用資産額(毎月3万円を積み立てた場合)2/3
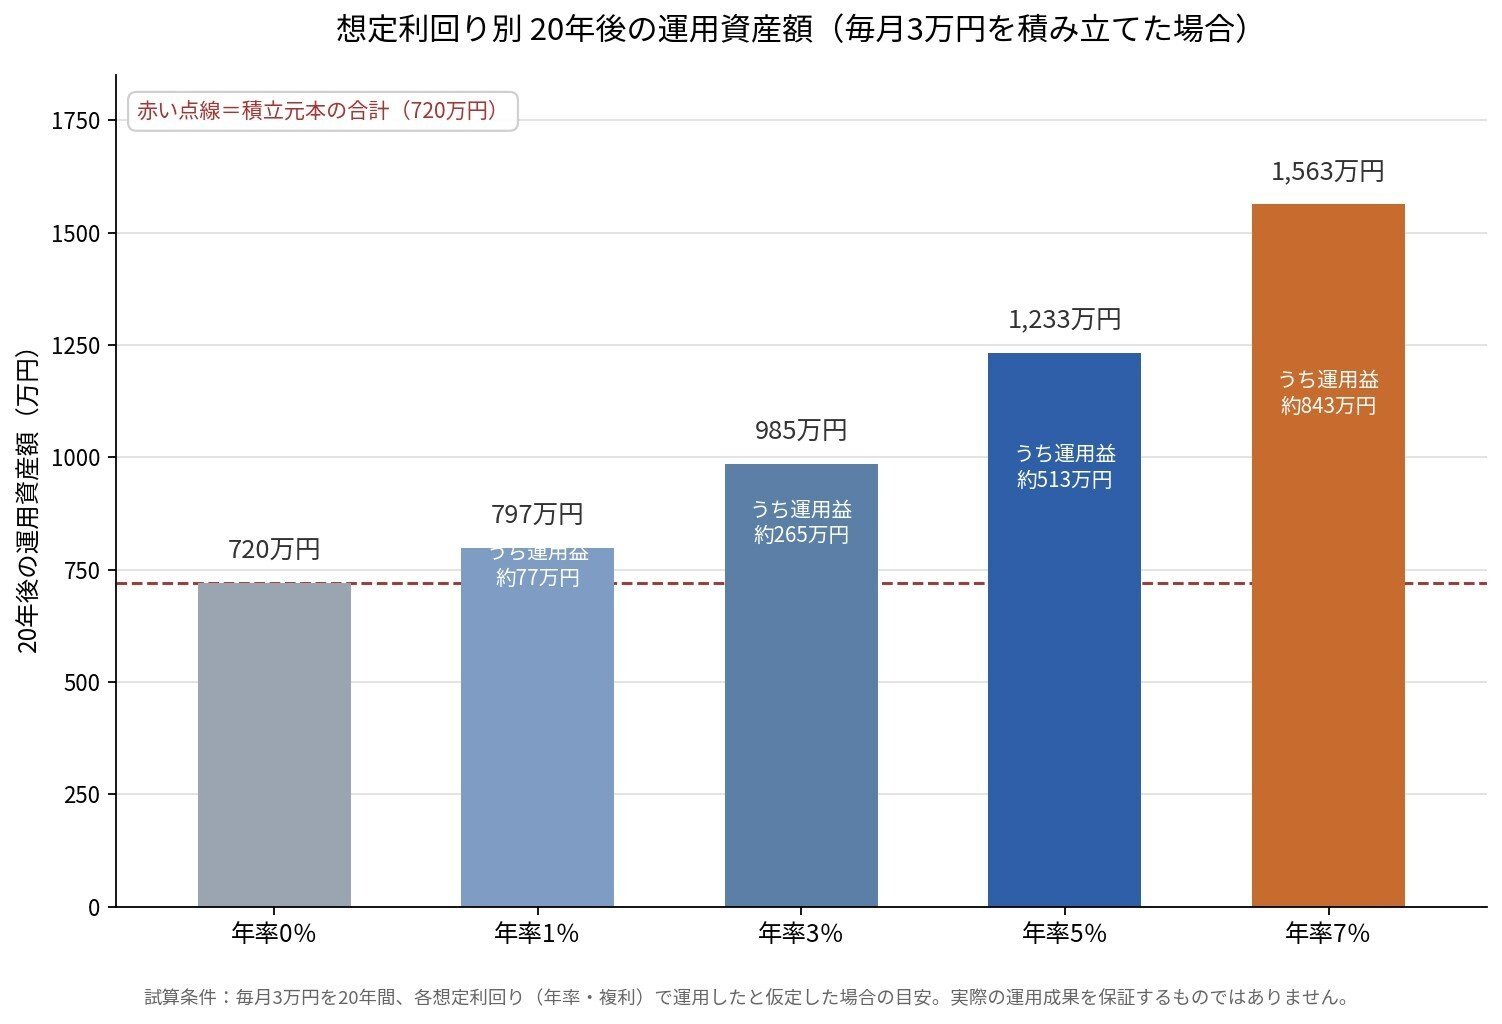
出所:毎月3万円・20年間の積立を各想定利回りで運用した場合の試算をもとにLIMO編集部作成
積立元本の合計は720万円ですが、想定利回りが1%なら約797万円、3%なら約985万円、5%なら約1,233万円、7%なら約1,563万円になる計算です。想定利回りが2ポイント上がるごとに、20年後の資産額の差が着実に広がっていくことが分かります。
想定利回りは、あくまで試算のための仮の数字であり、将来必ずその通りになると確定しているものではありません。過去の実績が高かった商品でも、これから先も同じ利回りが続く保証はなく、年によってはマイナスになることもあります。「利回りが高い商品を選べば安心」ではなく、無理のない前提で試算したうえで、値動きがあることを織り込んで考えることが大切です。