退職金の相場、15年で384万円減少はなぜ?企業規模・勤続年数別の相場とFPが教える「老後資金の上乗せ術」
Chaponta_shutterstock.com


目次[開く][閉じる]
退職金は、勤続年数や学歴だけでなく、会社の規模によって数百万円単位の差が生じます。
さらに近年は、まとまった一時金として受け取る従来型の制度から、勤務先の業績や自分の運用成果によって金額が変動する「ポイント制」や「確定拠出年金(DC)」へと、制度そのものを見直す企業も増えています。
退職金の水準や制度は勤務先によって大きく異なり、「自分がいくら受け取れるか把握できていない」という方も少なくありません。まずは公的データで相場観をつかみ、そのうえでご自身の制度を確認することをおすすめします。
つまり、「定年時にいくらもらえるか」は、もはや会社任せの一律の金額ではなく、制度の種類や自分自身の選択によっても変わりうるテーマになっているのです。
本記事では、企業規模・勤続年数別の退職金相場を公的データで確認したうえで、退職金だけに頼らず老後資金を上乗せするための、具体的な「収入アップ」の方法についても解説します。
- 大学卒の平均退職給付額は、15年間で約384万円(約16.8%)減少している
- 退職金は企業規模・勤続年数・制度の種類(一時金/DB/DC)によって数百万円単位の差が生じる
- 元証券会社勤務のFPの視点から、退職金に頼らず老後資金を上乗せする3つの方法を紹介
1. 「平均退職給付額」は15年間で約384万円減少
まずは、退職給付の水準が長期的にどのように変化したのかを確認してみましょう。
厚生労働省「令和5年就労条件総合調査」によると、大学・大学院卒の管理・事務・技術職における定年退職者1人あたりの平均退職給付額は1896万円でした。
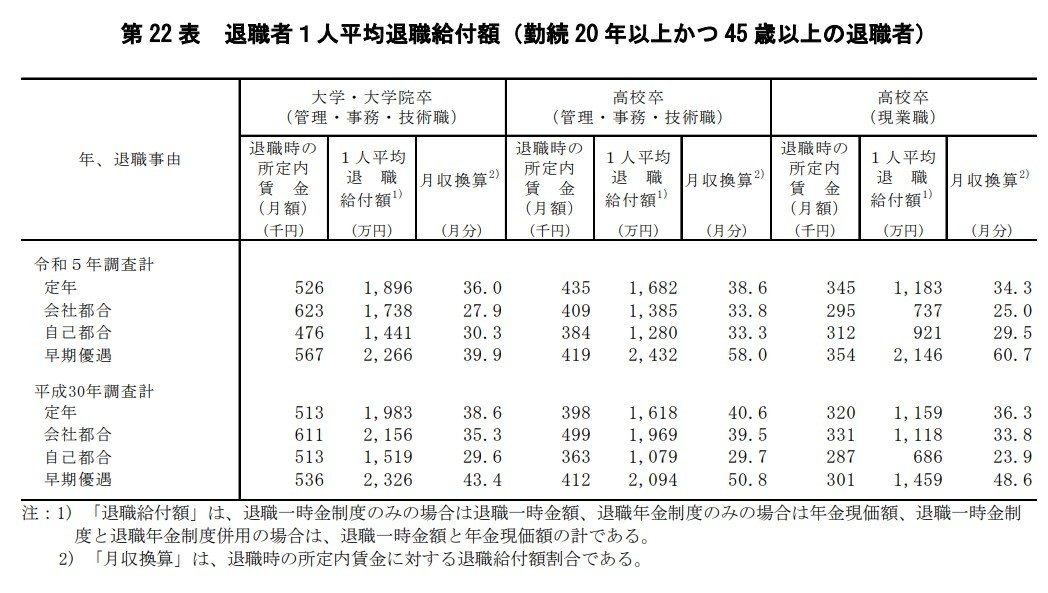
ただし、この金額はすべての大学卒会社員を対象としたものではありません。退職給付制度がある企業において、2022年1年間に退職した「勤続20年以上かつ45歳以上」の定年退職者が対象です。
同じ調査の2008年公表分を見ると、大学卒の管理・事務・技術職における平均退職給付額は2280万円でした。こちらは2007年1年間の退職者を集計した数値です。
両者を比較すると、平均退職給付額は15年間で384万円、率にして約16.8%減少しています。
- 2008年調査:2280万円
- 2023年調査:1896万円
- 減少額:384万円
- 減少率:約16.8%
もちろん、この変化を景気や企業業績だけで説明することはできません。退職金の減少には、制度そのものの変化も影響しているでしょう。
なお、民間企業とは制度も水準も異なりますが、公務員の退職金事情については国家公務員の退職金2000万円超の割合を解説した記事もあわせてご参考ください。
15年間で400万円近く減っているというのは、決して小さな変化ではありません。退職金だけを老後資金の柱にする考え方は、以前より通用しにくくなっていると感じます。
2. 退職給付制度は企業によって異なる
退職給付制度は、大きく「退職一時金」と「企業年金」に分けられます。企業によっては、両方を組み合わせています。
勤続年数や役割を反映する退職一時金
退職一時金の算定方法は企業ごとに異なります。
基本給と勤続年数をもとに計算する制度のほか、職務、役割、資格などに応じてポイントを付与し、累積ポイントから退職金を算定する「ポイント制」を採用する企業もあります。
勤続年数が同じでも、役職や職務歴によって受取額に差が生じることがあるため、勤務先の退職金規程を確認しておきましょう。
給付内容が定められているDB
確定給付企業年金(DB)は、規約で定められた計算方法に基づいて給付額が決まる企業年金です。
資産の運用は主に企業や企業年金基金が担います。給付額の算定方法や受取条件は勤務先によって異なるため、規約や加入者向けの案内を確認する必要があります。
運用成果によって受取額が変わる企業型DC
企業型確定拠出年金(DC)では、企業が拠出した掛金を従業員自身が運用します。
将来の受取額は、掛金額、運用期間、選択した商品の値動き、手数料などによって変わります。元本確保型商品を選ぶこともできますが、運用利回りが物価上昇率を下回れば、資産の実質的な価値が目減りする可能性があります。
次の章から、現時点での退職金相場を、企業規模別・勤続年数別に、より詳しく確認していきましょう。
確定拠出年金(DC)の商品選びについて「元本確保型を選んでおけば安心」と考えている方も多いのではないでしょうか。物価上昇が続く局面では、それだけでは実質的な価値が目減りするリスクがある点も、あわせて知っておいていただきたいところです。
3. 大企業と中小企業、それぞれの退職金水準を確認
先ほど確認した「長期的な減少トレンド」を踏まえつつ、現時点での退職金相場を、企業規模別に確認していきましょう。
3.1 大企業(資本金5億円以上・労働者1000人以上等)
中央労働委員会「令和7年賃金事情等総合調査(退職金、年金及び定年制事情調査)」によると、大企業(資本金5億円以上・労働者1000人以上等の条件で選定された企業)に、新卒で入社してから定年まで勤め上げた場合(満勤勤続)の平均退職金額は、以下のとおりです。
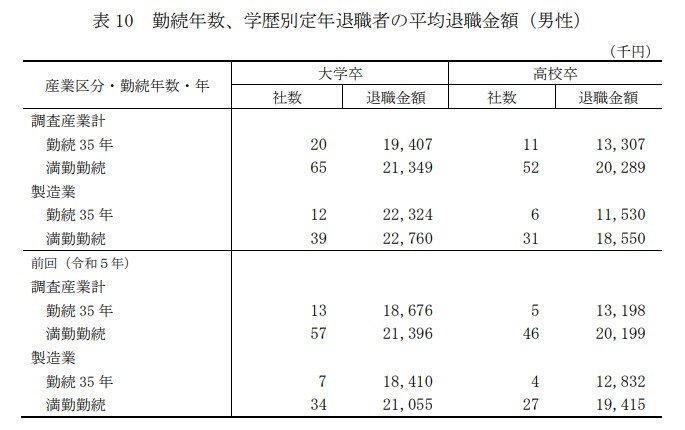
- 大学卒:2134万9000円
- 高校卒:2028万9000円
※男性定年退職者
3.2 中小企業(東京都内のモデル退職金等)
東京都産業労働局「中小企業の賃金・退職金事情(令和6年版)」では、従業員数10~299人の都内中小企業を対象に、モデル退職金を公表しています。
学校卒業後すぐに入社し、普通の能力と成績で勤務した場合の定年退職時のモデル退職金は、次のとおりです。
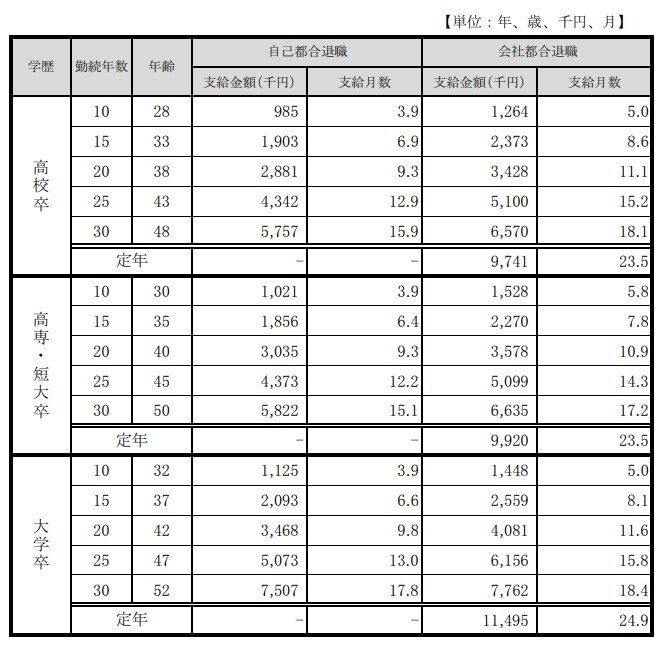
- 大学卒:1149万5000円
- 高専・短大卒:992万円
- 高校卒:974万1000円
ここでいうモデル退職金は、実際に退職した人へ支払われた金額の平均ではありません。各企業の退職金規程をもとに、標準的なモデル労働者について算出した金額です。
また、中小企業の調査は東京都内企業を対象としているため、全国の中小企業全体の退職金水準を示すものではありません。
大企業と中小企業では、1000万円前後の差が出ることも珍しくありません。転職を検討する際は、給与水準だけでなく、退職金制度の有無や算定方法も含めて比較することをおすすめします。
関連記事
退職金をもらうと失業手当は減るのか。定年退職で月給40万円なら基本手当は150日で「89万9850円」、退職金は計算に入らない
退職金は、雇用保険の基本手当(いわゆる失業手当)の計算に入りません。基本手当日額は離職前6か月に毎月決まって支払われた賃金で決まり、減るのは失業中に働いて収入を得たときです。2026年8月からの日額の上限は60〜64歳で7830円。60〜64歳で定年退職し加入期間が20年以上なら、月給40万円で150日分の89万9850円が目安です。65歳以上で辞めた場合の一時金もあわせて確かめます。
退職金専用定期預金ってお得なの?年3〜4%の「特別金利」は最初の3か月だけ。1000万円を1年預けた利息はいくらかシミュレーション
退職金を受け取った人向けの「退職金専用定期預金」は、北陸銀行が年4.00%、三井住友信託銀行が年3.00%と高めの金利ですが、特別金利は当初3か月だけです。1000万円を預け、残り9か月を店頭表示金利の年0.500%で計算すると、1年の利息は税引後8万8965円でした。2026年9月の物価上昇率2.1%と比べたうえで、投資信託とセットのプランや預金保険の範囲も確かめます。
退職金を受け取る年、12月までのふるさと納税は増やせるのか。年収600万円の人が9月末に辞めると上限は「約4万9000円」に下がる試算
ふるさと納税の控除の上限は、住民税の所得割の2割で決まります。退職金にかかる住民税は給与とは別に計算する分離課税のため、退職金を受け取っても上限は増えません。年収600万円の単身の会社員が9月末に退職した試算では、上限の目安は約7万7000円から約4万9000円に下がりました。退職した年は年末調整がないことが多く、確定申告をするとワンストップ特例が使えない点も確かめます。