


近年、SNSやメディアを中心に「NISA(少額投資非課税制度)があれば、公的年金は不要なのではないか」という議論をしばしば目にするようになりました。
年金制度の持続可能性に対する不安や、現役世代の保険料負担感などを背景に、「国に頼らず、自分で資産を増やして備えるべきだ」という自己責任論が一部で強い支持を集めているためです。
しかし、本当に公的年金を完全に廃止し、すべてをNISAによる自助努力に置き換えることは可能なのでしょうか。
制度の仕組みや実際の受給データをもとに、客観的な視点から「公的年金」と「NISA」の役割を整理し、老後資金対策の現実的な最適解について解説します。
金融メディアで日々さまざまな情報に触れていると、最近は「NISAがあるから年金は不要」といった極端な意見を目にすることが増えました。しかし、銀行員時代に退職金や老後の資金相談をお受けした経験から言うと、公的年金という確固たる土台なしに、投資だけに頼る老後設計は非常にリスクが高いと感じています。この記事では、厚生労働省の最新データをもとに、年金の実際の受給額や、民間投資では代替できない公的年金の独自の強みを客観的に整理しています。まずは二つの制度の決定的な違いについて、一緒に確認していきましょう。
1. 3つのポイントの見出し
-
 公的年金とNISAは性質が異なる。「どちらかを選ぶ」制度ではない
-
年金には「終身支給」「インフレ対応」「障害・遺族保障」という私的投資では代替しにくい機能がある
-
厚生年金の平均は月15万円。年金を「ベース」に、NISAで不足分を補う設計が現実的
 公的年金とNISAは性質が異なる。「どちらかを選ぶ」制度ではない
2. 「NISA」と「公的年金」、何が違うのか
まず前提として、NISAと公的年金はそもそも役割が異なります。
どちらか一方で「老後のすべて」をカバーしようとする発想は、少し無理があるかもしれません。
NISAは、投資で得た売却益や配当金が非課税になる「資産形成のための優遇制度」です。
自分で商品を選び、リスクを取りながら資産を増やすための自助努力のツールであり、長期的には高い収益性が期待できる反面、元本保証はありません。市場が大きく動く局面では、資産が減少する可能性もあります。
一方、公的年金は「社会保険制度」の一種です。日本に住む原則すべての人が加入し、保険料を出し合うことで、高齢期に限らず人生における様々なリスクを分散・軽減することを目的としています。
「年金不要論」では老後の生活費を受け取る「老齢年金」の話ばかりが出てきますが、公的年金の機能はそれだけではありません。
3. 知っておきたい公的年金の「3つのメリット」
NISAなどの私的投資では代替しにくい、公的年金ならではの特徴を整理してみます。
3.1 ① 「終身支給」という最大の長生きリスク対策
NISAや預貯金を老後資金に充てる場合、資産を取り崩していくことになります。
自分があと何年生きるかは誰にもわかりません。「資産が尽きてしまうリスク」は、長生きするほど高くなります。
一方、公的年金は、受給が始まれば死亡するまで支給が続きます。
何歳まで生きても受給権は消滅しないため、長生きリスクに対する最も強力な備えになりえます。これは民間の投資商品には持ちにくい機能です。
3.2 ② 物価上昇(インフレ)に連動する仕組み
公的年金には、物価や賃金の変動に合わせて支給額が改定される「物価スライド(賃金スライド)」の仕組みが組み込まれています。
将来的に物価が大きく上昇し、お金の価値が下がった場合でも、年金額がある程度連動して調整される可能性があります。
投資の世界でもインフレ対策として株式などが有効とされますが、相場の変動リスクはつきまといます。年金のインフレ対応は完全ではないものの、一定の安定性がある点は見落とされがちです。
3.3 ③ 現役世代を守る「障害年金・遺族年金」
老後だけでなく、現役世代でも受け取れる給付があります。
病気やケガで一定以上の障害状態になった場合の「障害年金」と、一家の支え手が亡くなった際に残された家族に支給される「遺族年金」です。
これらは投資信託の運用ではカバーできない、社会保険ならではの機能です。特に子育て世代にとっては、NISAよりもこちらの保障機能の方が日々の生活に直結していることもあるでしょう。
4. いまのシニア世代の年金額は月どれくらい?《厚生年金・国民年金》
気になるのが「厚生年金」と「国民年金」の平均月額です。
ここでは厚生労働省の資料より、60歳〜90歳以上のすべての受給権者における「平均年金月額」をご紹介します。
4.1 「厚生年金」男女別平均年金月額

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
4.2 「厚生年金」受給額分布(1万円刻み)
- 〜1万円:4万3399人
- 1万円以上〜2万円未満:1万4137人
- 2万円以上〜3万円未満:3万5397人
- 3万円以上〜4万円未満:6万8210人
- 4万円以上〜5万円未満:7万6692人
- 5万円以上〜6万円未満:10万8447人
- 6万円以上〜7万円未満:31万5106人
- 7万円以上〜8万円未満:57万8950人
- 8万円以上〜9万円未満:80万2179人
- 9万円以上〜10万円未満:101万1457人
- 10万円以上〜11万円未満:111万2828人
- 11万円以上〜12万円未満:107万1485人
- 12万円以上〜13万円未満:97万9155人
- 13万円以上〜14万円未満:92万3506人
- 14万円以上〜15万円未満:92万9264人
- 15万円以上〜16万円未満:96万5035人
- 16万円以上〜17万円未満:100万1322人
- 17万円以上〜18万円未満:103万1951人
- 18万円以上〜19万円未満:102万6888人
- 19万円以上〜20万円未満:96万2615人
- 20万円以上〜21万円未満:85万3591人
- 21万円以上〜22万円未満:70万4633人
- 22万円以上〜23万円未満:52万3958人
- 23万円以上〜24万円未満:35万4人
- 24万円以上〜25万円未満:23万211人
- 25万円以上〜26万円未満:15万796人
- 26万円以上〜27万円未満:9万4667人
- 27万円以上〜28万円未満:5万5083人
- 28万円以上〜29万円未満:3万289人
- 29万円以上〜30万円未満:1万5158人
- 30万円以上〜:1万9283人
厚生年金の平均年金月額は15万289円ですが、男女別に見ると、男性が16万9967円、女性が11万1413円で、6万円近い開きが見られます。
4.3 「国民年金」男女別平均年金月額・受給額分布
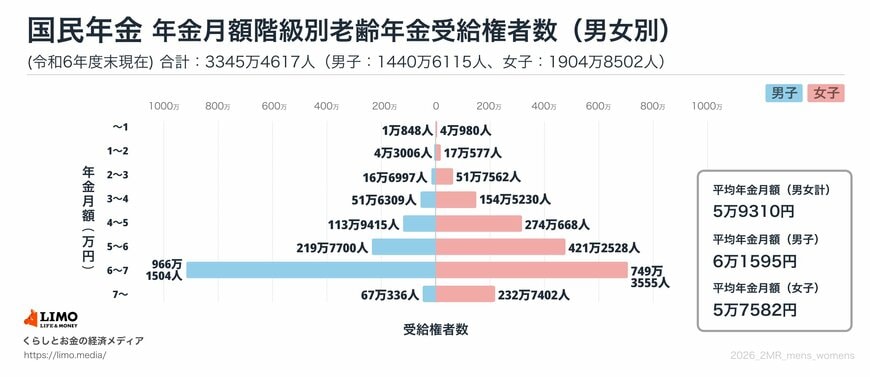
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.4 「国民年金」受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上〜2万円未満:21万3583人
- 2万円以上〜3万円未満:68万4559人
- 3万円以上〜4万円未満:206万1539人
- 4万円以上〜5万円未満:388万83人
- 5万円以上〜6万円未満:641万228人
- 6万円以上〜7万円未満:1715万5059人
- 7万円以上〜:299万7738人
国民年金の平均年金月額は5万9310円。男女別に見ると、男性が6万1595円、女性が5万7582円となりました。
ボリュームゾーンを見ると、「6万円以上〜7万円未満」が最も厚い層となっており、多くの方が満額に近い年金額を受け取っていることが読み取れます。
5. データが示す「年金だけでは足りない、でも年金はなくせない」
国民年金の平均は月5万9310円、厚生年金を含めた全体の平均でも15万289円。
高齢者世帯の平均的な生活費や医療・介護費用を考えると、多くの方にとって「年金だけでゆとりある生活を送る」のは難しいのが実情です。
では、だからといって「年金をやめてNISAだけにしよう」となるとどうでしょうか。
相場が暴落した年に65歳を迎えたとしたら、あるいは想定より10年長く生きたとしたら、そのリスクを個人がすべて引き受けることになります。「年金が足りない」という問題と、「年金がいらない」という結論は、同じ方向を向いていないと感じます。
6. 「年金でベース、NISAでプラスアルファ」が現実的な設計
公的年金は、長生きリスクとインフレ、そして予期しない人生の出来事に対応する「ベース(土台)」として機能します。どれだけ経済環境が変わっても、生きている限り一定の収入が続くという安心感は、社会保険制度ならではの強みです。
そして、年金だけでは届かない生活費の差額やゆとりの部分を、NISAで現役時代から準備していく。この組み合わせが、多くの方にとって現実的なリタイアメントの設計ではないでしょうか。
二つの制度を対立させる必要はありません。安定の年金と、成長を狙えるNISA。それぞれの得意なことを活かした設計が、老後の安心につながると感じます。
7. 筆者コメント
現役時代にはつい目の前の資産を増やすことばかりに目が行きがちですが、リタイア後の生活を長年支えてくれるのは、生涯にわたって受け取れる公的年金の安定性です。銀行員時代、シニア世代のお客様から、「十分といえる金額ではないけれど、年金という確実なベースがあることで精神的なゆとりを持てる」というお声を少なくない数で聞いてきました。
「年金か、NISAか」という二者択一ではなく、それぞれの強みを掛け合わせてバランスの良い計画を立てることが、結果として最も確実性の高いリタイアメントプランにつながります。
参考資料
和田 直子


