2026年7月24日公表の厚生労働省「令和7(2025)年簡易生命表の概況」によれば、日本の平均寿命は女性が87.33歳、男性が81.35歳で、男女ともに延びています。
日本の女性は依然として世界1位に。「人生100年時代」も現実味をだんだんと帯びてきています。
物価高も続き、最近では60歳代で働く人も増加傾向にあります。そのような中、「本格的な老後は70歳から」という人もいるでしょう。
年金生活に入れば、年金を受け取りながら、これまで築いた蓄えをどう使い、どう持たせていくかが、暮らしの安心を左右します。
今回は日本の平均寿命を確認した後、老後スタートという方もいる70歳代の世帯がどれくらい貯めているのかを、夫婦世帯(二人以上世帯)と単身世帯のそれぞれについて、平均と中央値から確かめ、老後に行いたい備えを金融機関出身の筆者が解説します。
1. この記事を読んだらわかる3つのポイント
-
 70歳代の貯蓄、夫婦世帯と単身世帯それぞれの平均額と中央値
-
令和7年の最新データが示す平均寿命と
-
長生きを前提に、蓄えを長持ちさせるための備え方
 70歳代の貯蓄、夫婦世帯と単身世帯それぞれの平均額と中央値
2. 【最新】延びる「日本の平均寿命」女性が87.33歳、男性が81.35歳で男女差は0.05年縮小。70歳の人の平均余命を男女別にみる
厚生労働省「令和7(2025)年簡易生命表の概況」によると、2025年の平均寿命は男性81.35年、女性87.33年で、前年(男性81.09年・女性87.13年)からいずれも延びました。
なお、平均寿命の男女差は5.98年で前年より0.05年縮小しています。

さらに、同資料によるといま70歳の人の平均余命(あと何年生きるかの平均)は、男性15.78年、女性20.10年です。つまり、70歳の男性は平均しておよそ86歳、女性はおよそ90歳まで生きる計算になります。ここで大切なのは、これはあくまで「平均」であり、それ以上生きる方もいるでしょう。
なお、女性は依然として世界1位です。

長生きはよろこばしいことですが、その分老後の備えが重要です。90歳、95歳…までと続く暮らしを想定して、資金の見通しを立てておくと安心です。
3. 「現代の70歳代」平均貯蓄額は夫婦世帯で2416万円・単身世帯で平均1489万円
では、現代の70歳代の貯蓄事情をみていきます。
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、70歳代の金融資産保有額(平均・中央値)は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
3.1 70歳代二人以上世帯の貯蓄額(平均・中央値)
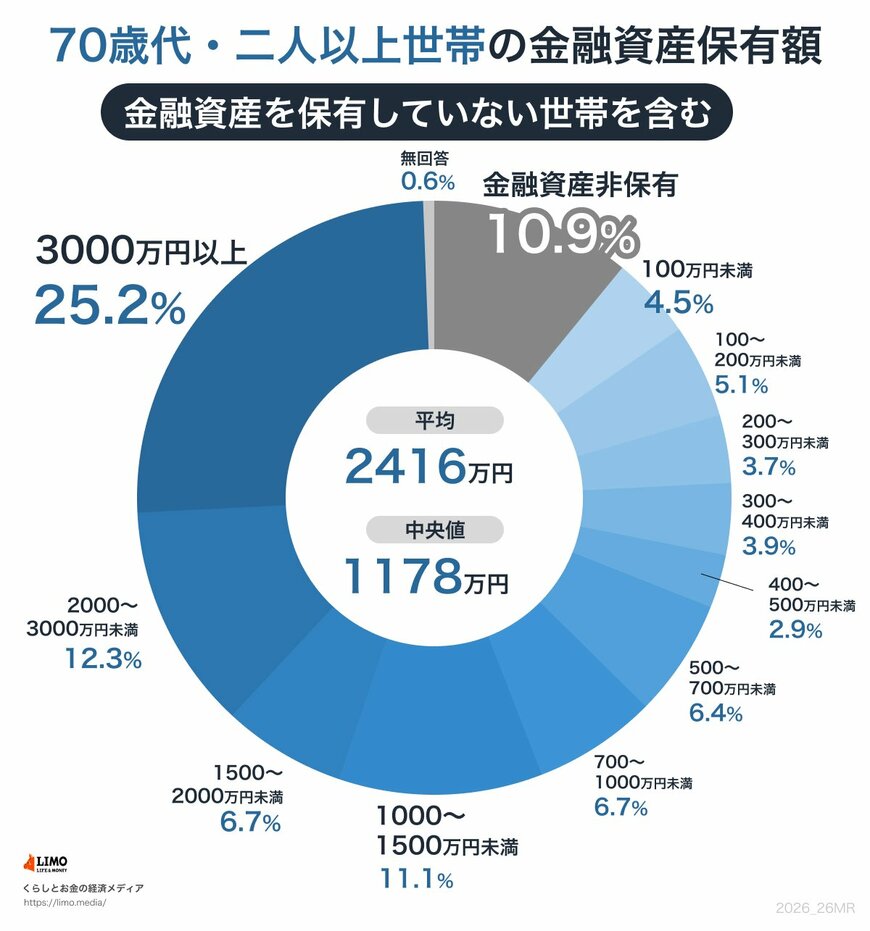
- 70歳代二人以上世帯:平均2416万円/中央値1178万円
70歳代の二人以上世帯は、平均2416万円・中央値1178万円。2000万円以上の世帯が37.5%を占める一方、貯蓄のない世帯も10.9%あります。まとまった資産を持つ世帯が平均を押し上げており、多くの世帯の実感に近いのは中央値のほうです。
3.2 70歳代単身世帯の貯蓄額(平均・中央値)
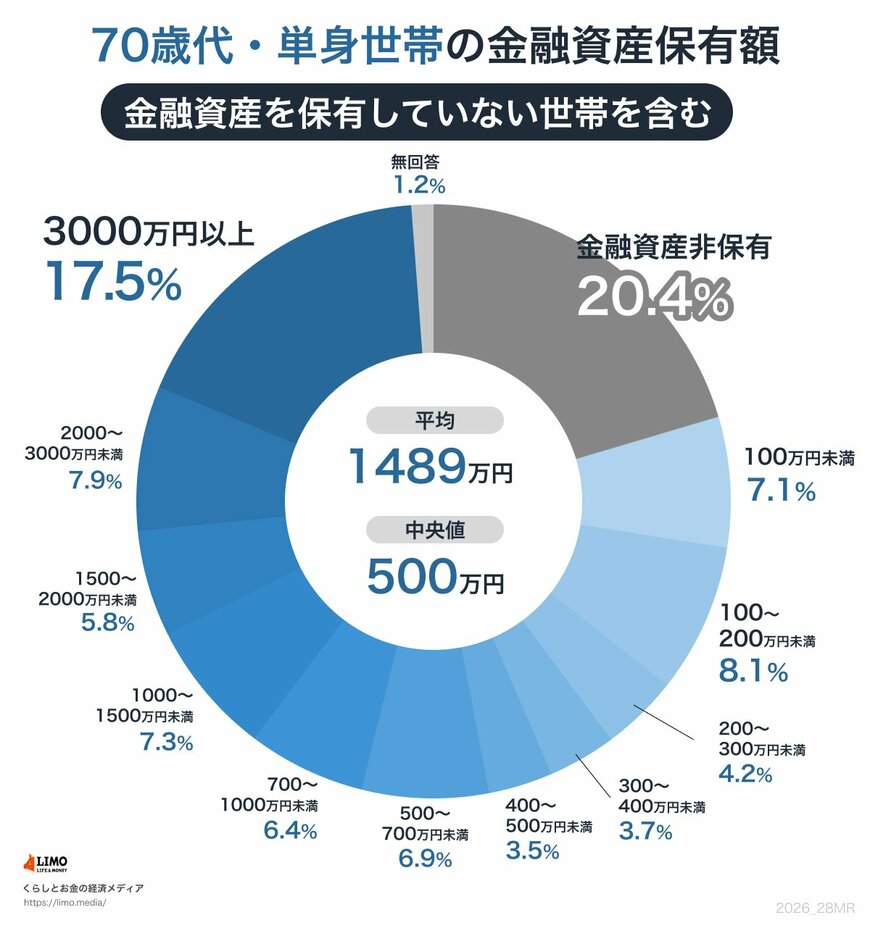
- 70歳代単身世帯:平均1489万円/中央値500万円
70歳代の単身世帯は、平均1489万円・中央値500万円。2000万円以上の人が25.4%いる一方、貯蓄のない人も20.4%います。ひとりで暮らすぶん、頼れるのが自分の年金と貯蓄のみである点は夫婦世帯と異なります。
グラフをみてもわかる通り、個人差が非常に大きいでしょう。
3.3 金融機関出身のアドバイス
70歳代の貯蓄は、二人以上世帯で平均2416万円・中央値1178万円、単身世帯で平均1489万円・中央値500万円でした。平均寿命が延びるなか、資産を「長く持たせる」視点が、これまで以上に大切になります。
証券会社で多くのシニアの資産のご相談を受けてきた立場から、70歳代の方に、今日からできることを3つお伝えします。
まずは「資産の寿命」を試算してみることです。いまある貯蓄を、年金でまかなえない毎月の不足額で割ると、蓄えがおよそ何年もつかの目安が出ます。先ほどの平均余命(70歳で男性約16年・女性約20年)と見比べれば、取り崩しのペースが速すぎないかを確かめられます。
次に取り崩しを「年単位」で管理することです。1年間に使う額を先に決め、毎月一定額を生活口座へ移すようにすると、使いすぎを防ぎ、蓄えを長持ちさせやすくなります。
また、医療・介護の備えは、生活費とは分けておくことです。長生きするほど、医療費や介護費がかかる期間も延びます。日常のお金とは別に、いざというときの予備費を取り分けておくと、急な出費でも蓄えを大きく崩さずにすみます。
長いだろう老後に向けて、できれば現役時代から「働いて得る収入」「資産運用のように働かなくても得られる収入」にわけて考え、老後資金の備えを進めるとよいでしょう。


参考資料
宮野 茉莉子