


「自分の年金は将来どうなるのだろう」と、漠然とした不安を感じている方は多いのではないでしょうか。

本記事では、2026年度の年金改定を確認したうえで、厚生年金を実際にどのくらい受け取っている人がいるのか、そして年金制度をめぐる「よくある誤解」まで、データにもとづいてみていきましょう。国民年金だけの方や、長く働きたい方に知っておいてほしい制度もあわせてご紹介します。
1. この記事を読んだらわかる3つのポイント
-
 2026年度に増額された年金額と、厚生年金の受給額の実際の分布
-
「破綻する」「元が取れない」など、年金制度の誤解がなぜ誤解なのか
-
厚生年金は何歳まで加入できるのか、「高齢任意加入」とは
 2026年度に増額された年金額と、厚生年金の受給額の実際の分布
2. 年金【2026年4月から増額】標準的な夫婦世帯は前年度より4495円アップ
公的年金の額は、物価や賃金の動向をふまえて毎年度見直されます。2026年度は、国民年金(基礎年金)が1.9%、厚生年金が2.0%の引き上げとなりました。おもな金額例は次のとおりです。
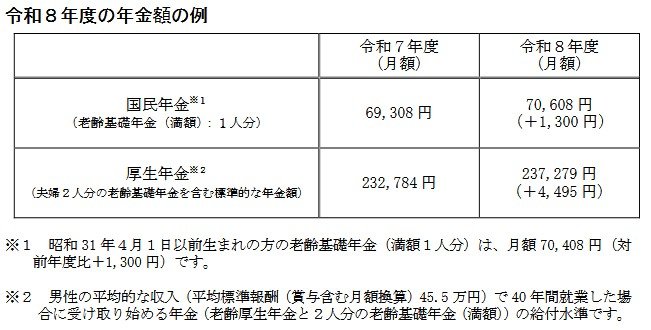
- 国民年金(老齢基礎年金・満額、1人分):月7万608円(1300円の増額)
- 厚生年金(標準的な夫婦世帯):月23万7279円(4495円の増額)
額面は増えましたが、マクロ経済スライドなどの調整もあり、物価の伸びに追いついているとは言い切れない面もあります。増減の数字だけでなく、実際にいくら受け取れるのか、その手取りが大切でしょう。
3. 厚生年金「月10万円未満の人」の割合とは
厚生年金の平均月額は15万289円です(令和6年度、基礎年金を含む)。では、多く受け取っている人はどのくらいいるのでしょうか。
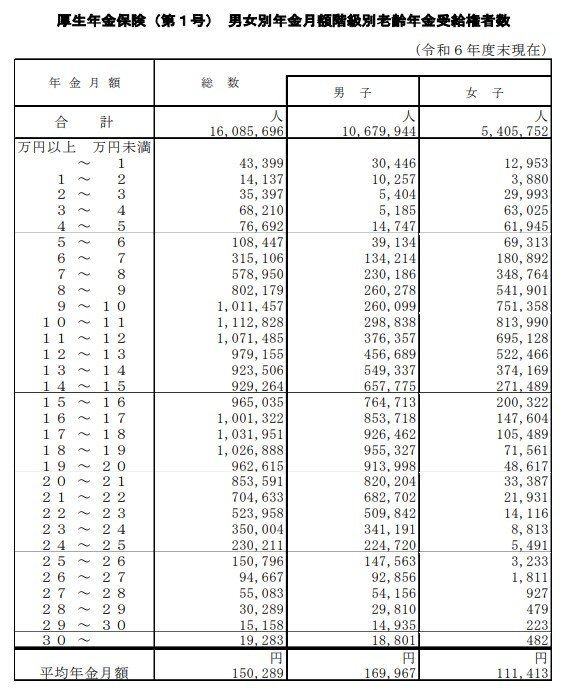
受給額ごとの割合をみると、月30万円以上を受け取っている人は、わずか0.12%にとどまります。数千人に数人という水準で、「高額受給」はごく一部です。一方で月10万円未満の方は約5人に1人となっています。
分布をもう少し細かくみると、次のようになります。
- 月10万円未満:19.0%(10万円以上は81.0%)
- 月15万円以上:49.8%
- 月20万円以上:18.8%(20万円未満は81.2%)
- 月30万円以上:0.12%
平均だけをみるのではなく、こうした幅の広さを知っておくと、ご自身の見込み額を落ち着いて受け止めやすくなります。
4. 払い損で元がとれない?いずれ破綻?元厚労省記者が「年金への不安」を解決
年金には、事実とは異なるイメージがつきまといがちです。よく耳にした3つの誤解を、データで確かめてみましょう。
4.1 年金制度はいずれ破綻する?
年金は「いつか破綻するのでは」と心配する声は少なくありません。
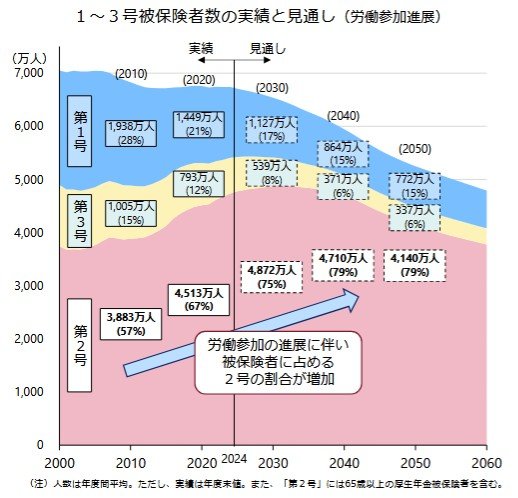
しかし、日本の年金は、そのときの現役世代の保険料で高齢者を支える「世代と世代の支えあい」を基本としつつ、給付の伸びを自動で調整する「マクロ経済スライド」というしくみを備えています。
財政バランスを保つ仕組みが組み込まれているので急に支給が止まるものではなく、それよりもどの水準で維持されていくかという点が気になるところでしょう。
4.2 年金は払い損で元が取れない?
「払った分より受け取れないのでは」という不安を抱える方もいるでしょう。しかし、公的年金は生涯にわたって受け取れる終身の給付であり、長生きするほど受取総額は増えます。受給開始から生涯受け取れる点はメリットでしょう。
また、老齢年金だけでなく、障害年金、遺族年金ともしもの時に備える部分もあります。
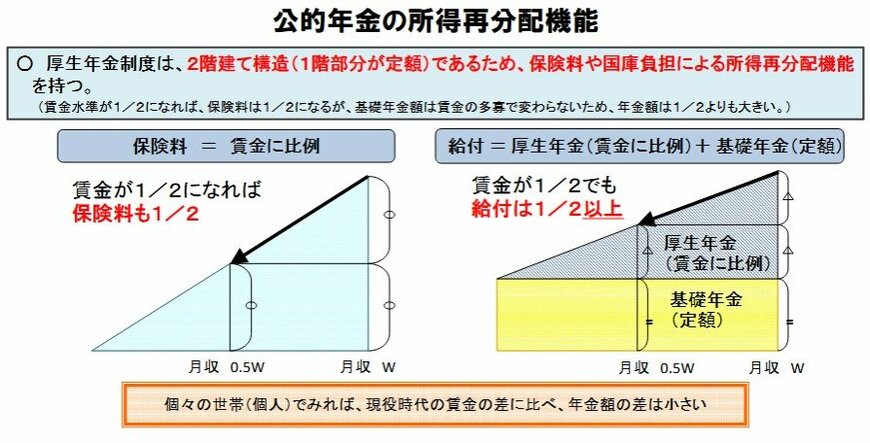
年金は所得の少ない人ほど負担に対する給付の割合が手厚くなる「所得再分配」の機能も備えています。単純な損得だけでは測れない役割があるといえます。
5. 厚生年金は何歳まで加入できる?受給資格を満たすための「高齢任意加入」とは
長く働く人が増えるなか、「厚生年金にはいつまで入れるのか」も知っておきたいポイントです。
厚生年金に加入できるのは、原則として70歳までです。適用となる会社に勤めて条件を満たしていても、70歳になると厚生年金の被保険者としての資格を失います。
ただし、例外があります。70歳を過ぎても、老齢年金を受け取るために必要な加入期間(受給資格期間)を満たしていない場合は、その期間を満たすまで任意で加入を続けられる「高齢任意加入」という制度です。目的はあくまで、年金を受け取る資格を得ることにあります。
ただし、保険料の負担には注意が必要です。勤め先が厚生年金の適用事業所で、事業主が同意すれば保険料は労使で折半しますが、同意が得られない場合は本人が全額を負担します。また、手続きも必要です。
自分に受給資格期間が足りているかどうかは、まず年金記録で確認しておきたいところです。
6. 元社会保障担当記者から、今したい3つの年金対策を解説
今日からできることを、3つに絞ってご紹介します。
1つ目は、「ねんきんネット」で加入記録と見込み額を確認することです。転職や結婚で記録が抜けていたり、未納やカラ期間が残っていたりすることは珍しくありません。年金は記録がすべての土台になりますので、まずは自分の記録を点検しておきましょう。
2つ目は、「使える制度は、申請してこそ受け取れる」と知っておくことです。受給を遅らせて増やす繰下げ受給、配偶者がいる場合の加給年金、収入が一定以下の方への年金生活者支援給付金など、条件に当てはまれば申請で受け取れる制度があります。多くは自動では始まらず、自分で手続きをして初めて受け取れます。
3つ目は、制度の情報を「一次情報」で年に一度は確かめることです。「破綻する」「払い損だ」といった噂ではなく、厚生労働省や日本年金機構の公式発表で、改定の内容や新しい制度を確認する。事実にもとづいて判断することが、遠回りに見えて、いちばん確かな備えになるのではないでしょうか。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通し」
- 日本年金機構「高齢任意加入被保険者」
齊藤 慧


