


「定年が近づいてきたけれど、ひとり分の老後資金はこれで足りるだろうか」ー50歳代のおひとりさまのなかには、そんな不安を感じる方もいるのではないでしょうか。
おひとりさまは頼れる収入が基本的に自分の年金と貯蓄だけだからこそ、早めに計画を立て、見通しをつけておくことが安心につながるものです。
今回は50歳代単身世帯の貯蓄額の平均と中央値を確認しますので、自分の位置を確かめてみましょう。その上で老後に向けて今から始めたい対策と取り崩しの準備について金融機関出身の筆者が解説します。
1. 【最新】高齢者世帯の単身世帯が増えている
はじめに確認しておきたいのが、高齢者者世帯で単身世帯が増えている点です。2026年7月15日に公表された厚生労働省の「2025(令和7)年 国民生活基礎調査」をみると、その実感は数字にもはっきり表れています。
同調査によれば、2025年6月時点の全国の世帯総数は5505万8000世帯。世帯構造でみると、もっとも多いのは「単独世帯」で、1947万7000世帯と全体の35.4%を占めます。およそ3世帯に1世帯がひとり暮らしという計算です。1986年には18.2%でしたから、この40年ほどで大きく増えてきたことがわかります。1世帯あたりの平均人数も、当時の3.22人から2.17人へと縮んでいます。

65歳以上の人がいる世帯に視点を当てると2761万4000世帯と、全世帯の50.2%、つまり半数に達しています。その世帯構造をみると「単独世帯」が933万5000世帯(65 歳以上の者のいる世帯の33.8%)で最も多く、次いで「夫婦のみの世帯」が882万8000世帯(32.0%)などとなっており、高齢のひとり暮らしはめずらしくない姿になりつつあります。
最近では価値観の多様化なども進んでおり、誰しもひとりとなる可能性はあるでしょう。
2. 50歳代単身世帯「平均貯蓄額」はいくらか?
では、老後を目前とする50歳代単身世帯の貯蓄額の実態はどうでしょうか。金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、50歳代・単身世帯の金融資産保有額(平均・中央値)は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
2.1 50歳代おひとりさまの貯蓄額(平均・中央値)
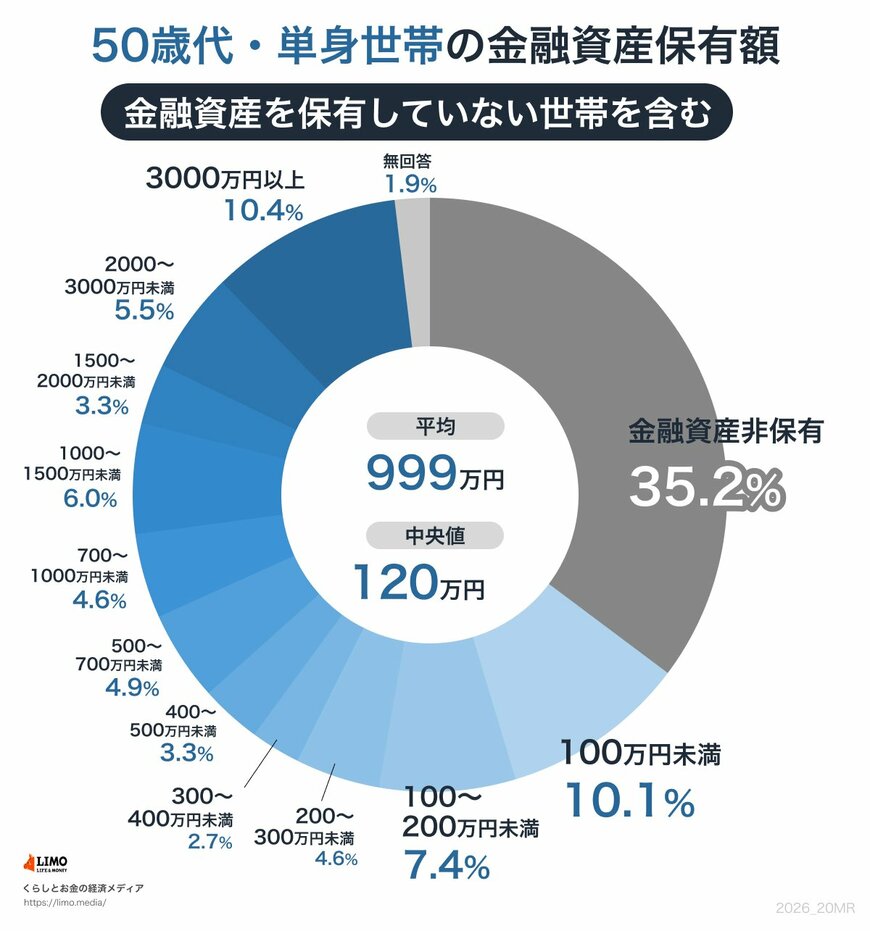
- 50歳代単身世帯:平均999万円/中央値120万円
平均は999万円と1000万円に迫りますが、中央値は120万円で、両者の差が大きく開いています。一部に蓄えの多い人がいて平均を押し上げているためで、多くの人は中央値のほうに近いと感じるのではないでしょうか。
貯蓄がない人は35.2%と、実におよそ3人に1人。一方で2000万円以上を持つ人も15.9%(おり、老後を目前にした50歳代のおひとりさまは、蓄えの差がとりわけ大きい年代といえます。中央値でみれば、多くの人にとって準備はこれからが本番です。
3. 退職後の老後生活の毎月の「収入」と「支出」を計算しよう
50歳代のおひとりさまは、あと10年ほどで年金を受け取る側にまわる世代です。現役のうちに貯めることに加えて、貯めたお金をどう使っていくか、取り崩しの視点も今から少しずつ持っておきたいところです。金融機関に勤めていた立場から、準備のポイントを整理します。
まず「退職後の生活費」として、毎月の「収入」と「支出」の見当をつけます。ねんきん定期便やねんきんネットで自分の年金見込み額を確認し、いまの生活費と照らし合わせて、毎月どれくらい不足しそうかをつかみます。ひとり世帯は、この不足を自分の貯蓄だけで補うことになります。
次にその不足額をもとに、老後資金が何年もちそうかをおおまかに計算します。たとえば毎月の不足が3万円なら、1年で36万円、20年で720万円ほどを貯蓄から取り崩すことになります。
その上で、当面使わないお金があれば、新NISAなどの制度で運用を続け、物価の上昇に備える選択肢もあります。ただし投資には元本割れのリスクがあり、金融商品や投資方法などによってリスクが異なるため、生活防衛資金を預貯金で確保したうえで、無理のない範囲で考えることが基本です。退職金がある場合は、その使い方も含めて早めに方針を決めておくと安心です。
今の貯蓄ペースや退職金があっても足りなそうであれば、それに対して「今から貯蓄をどう備えていくか」を考えることになります。これに関しても、たとえば老後を65歳からと定め、「65歳までに〇万円貯めるには毎月〇万円貯める必要がある」「もし運用を取り入れて〇%で運用できれば、〇万円になる」などのシミュレーションをしてみましょう。
このように必要額を具体的な数字にすると、老後の生活がイメージできたり、いま何を準備すべきかが見えたりしてくるでしょう。
なお、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によれば、65歳以上単身無職世帯のひと月の家計収支は実収入13万1456円、支出16万1435円であり、ひと月の赤字は2万9980円が平均です。
4. 老後の生活費を計算してマネーやライフプランの計画を
ひとりの老後は、収入も支出も自分次第で見通しを立てやすいのが利点ではあります。より老後を具体的にイメージするためにも、まずは老後の生活費を試算してみましょう。
その上で具体的な貯蓄計画を立て、それによりマネープランやキャリアプラン、ライフプランを考えるといいでしょう。
最近では長く働く高齢者も増えています。働く時間や職種、働く場所も昔に比べれば多様化しました。年齢を重ねてできる仕事について情報取集してみるのもいいでしょう。また新NISA制度のように、生涯使える非課税制度もあります。リスクはあれど、「お金に働いてもらう」資産運用は心強いもの。お金を稼ぐ、増やす選択肢は複数もっておきたいものです。
定年までの時間は老後の準備にあてられる貴重な期間ですから、これを機に考えてみてくださいね。

参考資料
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省「2025(令和7)年 国民生活基礎調査」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
宮野 茉莉子


