令和8年6月に公表された有効求人倍率は前月と同水準にとどまる一方、帝国データバンクの調査によれば7月の飲食料品値上げは2500品目を超え、夏以降も本格的な値上げラッシュが懸念されています。
働く環境がなかなか上向かず、止まらぬ物価上昇で手元のお金の価値が目減りしていく現在。
将来の家計に不安を感じ、かつての「老後2000万円問題」が話題になった頃よりも手厚い準備が必要だと実感している方も多いのではないでしょうか。
とくに単身でご自身の将来を支える「おひとりさま」にとって、現役時代からの計画的な資産形成は切実なテーマです。今回は最新の統計データをもとにおひとりさまの貯蓄の実態を年代別にひも解いていきます。
一部の富裕層が引き上げる「平均値」ではなく、より実感に近い「中央値」に注目しながら、一緒に現実的な立ち位置を確認していきましょう。
※記事内の統計資料は執筆時点での最新情報を使用しています。
1. この記事の3つのポイント
-
 30〜40歳代のおひとりさま世帯の貯蓄額は中央値100万円にとどまり、資産の二極化が顕著
-
平均値より実態に近い「中央値」や「純資産」を把握することが、無理のない家計管理の第一歩
-
所得や老後の家計収支の最新データから見えてくる、現役世代の「ありのままの家計」を知ることが重要
 30〜40歳代のおひとりさま世帯の貯蓄額は中央値100万円にとどまり、資産の二極化が顕著
2. 【30歳代・40歳代・50歳代・60歳代】おひとりさま世帯の貯蓄はいくら?《個人差も》
まずは、J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」をもとに、おひとりさま世帯の金融資産額を年代別に見ていきます。
※補足:本調査における「金融資産」について
データ内にある「金融資産非保有」とは、運用や将来に備えて蓄えている資産がない状態を指します。日常的な出し入れや決済用に備えている預貯金(口座残高)は含まれていないため、必ずしも「貯金残高が完全にゼロ」という意味ではありません。
2.1 30歳代のおひとりさま世帯はどれくらい貯蓄している?
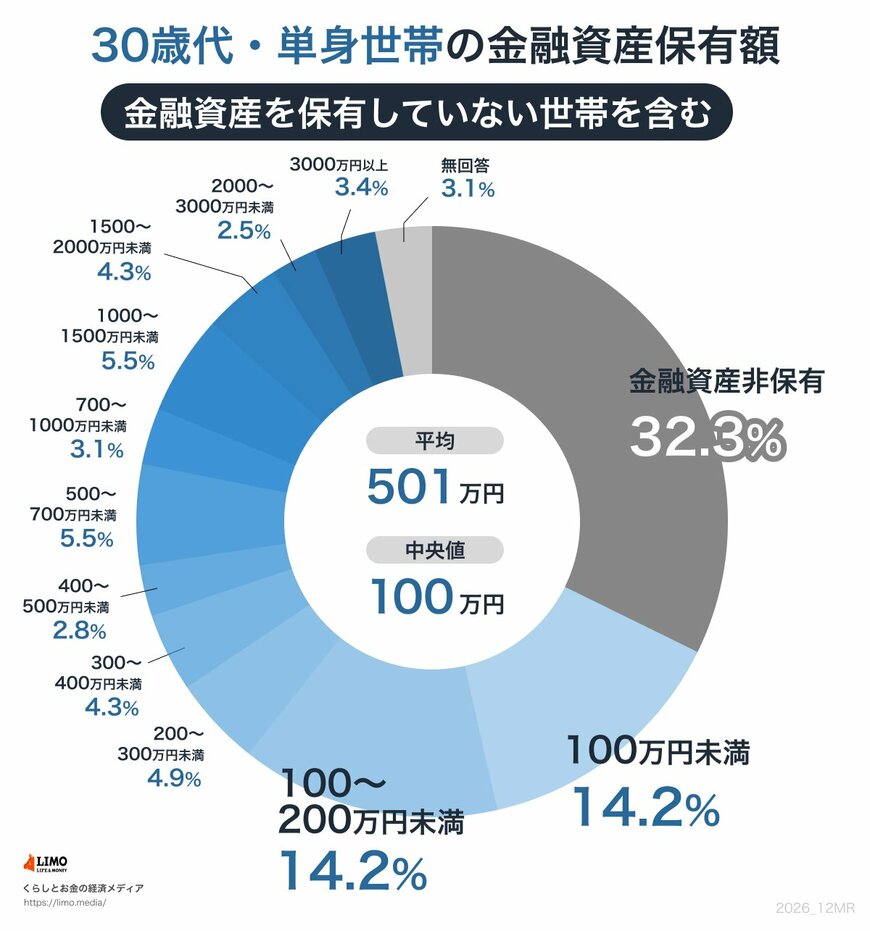
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100~200万円未満:14.2%
- 200~300万円未満:4.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.5%
- 700~1000万円未満:3.1%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:4.3%
- 2000~3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
◆平均と中央値
- 平均:501万円
- 中央値:100万円
30歳代のおひとりさま世帯では、平均貯蓄額は501万円、中央値は100万円でした。
平均額は中央値の約5倍となっており、一部の高額な資産保有者が平均値を押し上げていることがわかります。
また、金融資産を保有していない人と100万円未満の人を合わせると約46%となる一方、3000万円以上の資産を持つ人も3.4%存在し、資産状況には大きな開きが見られます。
2.2 40歳代のおひとりさま世帯はどれくらい貯蓄している?
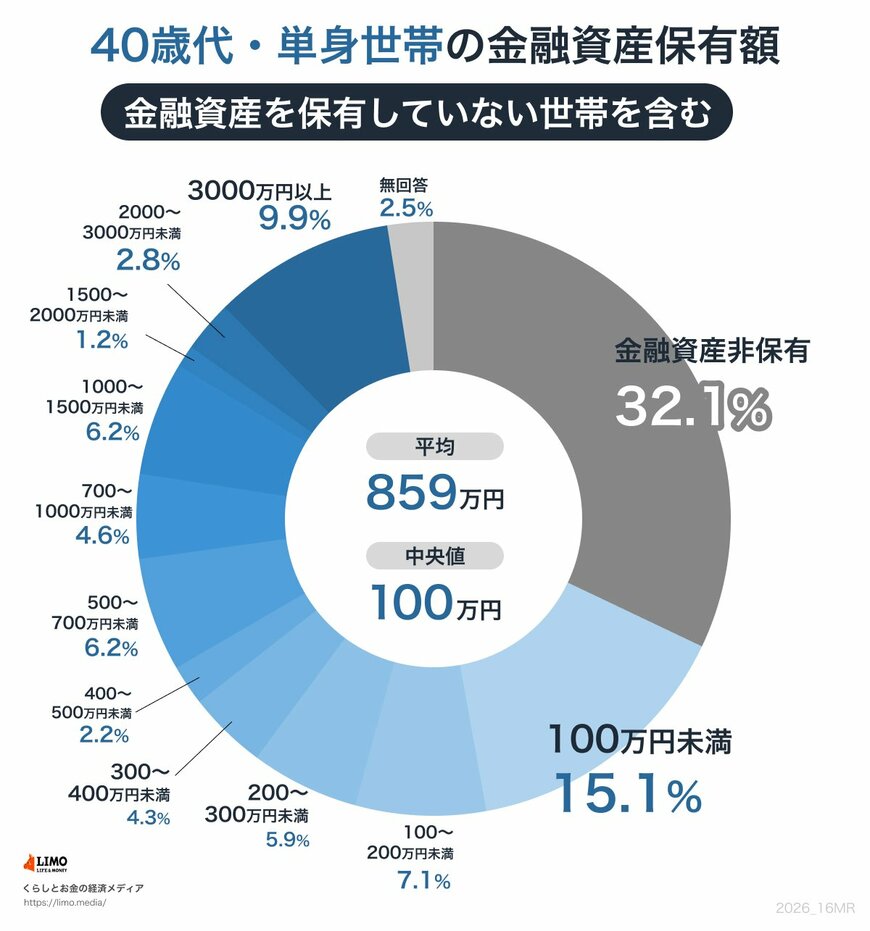
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
◆平均と中央値
- 平均:859万円
- 中央値:100万円
40歳代では、平均貯蓄額は859万円まで増加していますが、中央値は100万円で30歳代と同水準です。
平均と中央値の差は8倍以上となっており、年代が上がるにつれて資産額のばらつきが大きくなっていることが読み取れます。
また、金融資産非保有と100万円未満を合わせた割合は47.2%である一方、3000万円以上を保有する人は9.9%となっています。
2.3 50歳代のおひとりさま世帯はどれくらい貯蓄している?
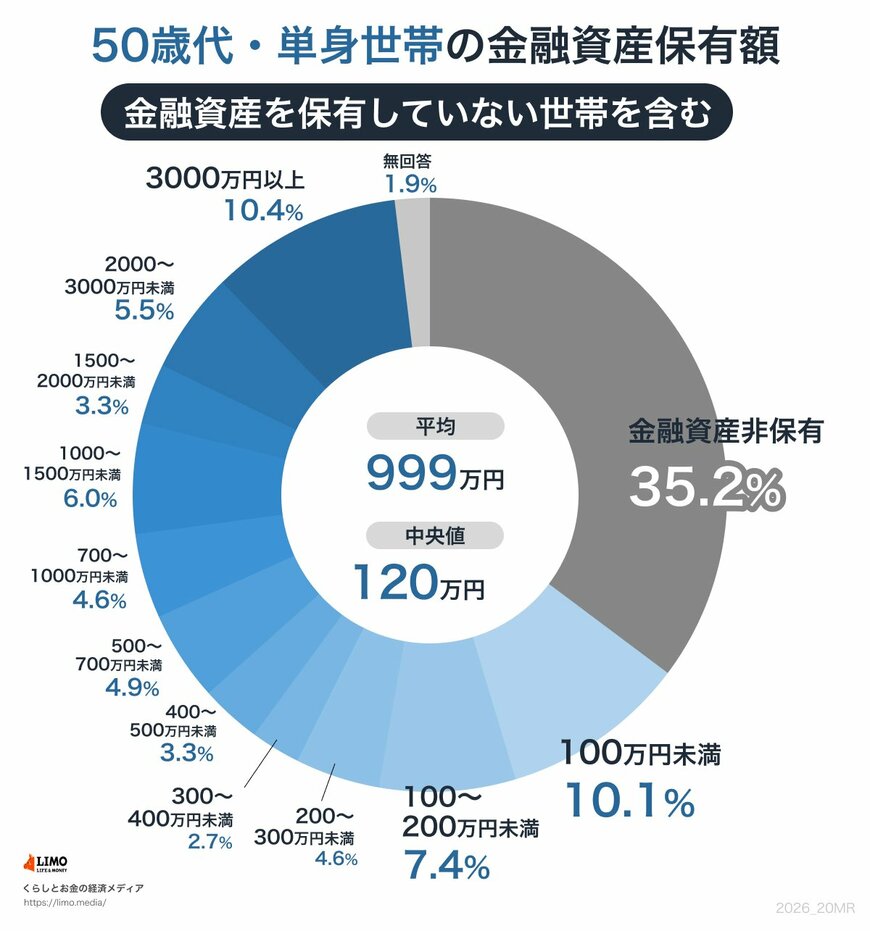
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
◆平均と中央値
- 平均:999万円
- 中央値:120万円
50歳代のおひとりさまの平均貯蓄額は999万円、中央値は120万円でした。
40歳代と比較すると平均額は大きく増えていますが、中央値の伸びは限定的です。
また、金融資産非保有と100万円未満の割合は合わせて45%を超えています。
一方で、3000万円以上の資産を持つ人は10.4%おり、資産額の差が平均値に影響していることがうかがえます。
2.4 60歳代のおひとりさま世帯はどれくらい貯蓄している?
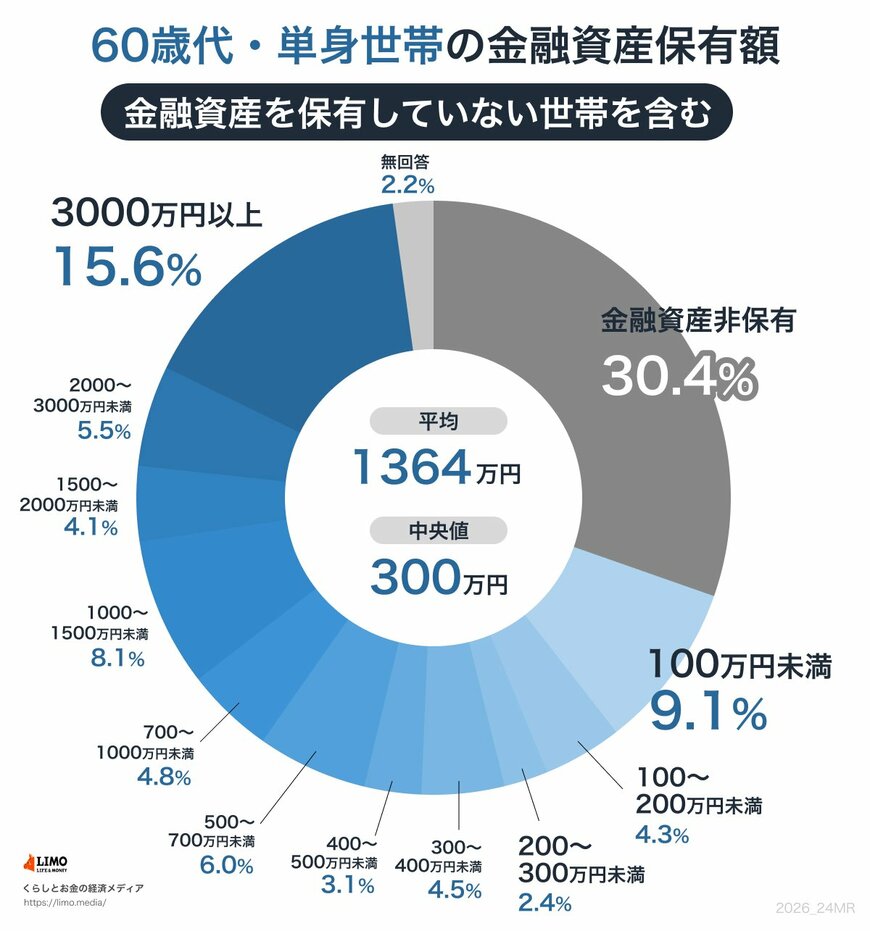
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
◆平均と中央値
- 平均:1364万円
- 中央値:300万円
60代では、平均額が1364万円、中央値が300万円と大きく増加します。
退職金などの影響もあり、3000万円以上を保有する層は15.6%に達します。
しかし、定年を迎える年齢でも約3割が貯蓄ゼロであり、年齢を重ねるだけで自然に貯蓄が増えるわけではないという厳しい現実がデータから明確に読み取れます。
3. 筆者からのコメント

今回ご紹介した貯蓄の中央値を見て不安を感じた方もいるかもしれませんが、大切なのは現在地を正しく知ることです。
また、ご自身の家計を把握する際は、預貯金だけでなく将来の年金受給額も確認してみましょう。
50歳以上のねんきん定期便には、今の条件で60歳まで働いた場合を仮定した「65歳から受け取れる年金見込額」が具体的に記載されています。
将来の収入見込みと現在の純資産(※後述する老後の家計収支を補う上で非常に重要なポイントとなります)をセットで確認することが、自分らしい老後への確実な第一歩になります。
4. 「平均値」より120万円も低い?国民生活基礎調査が示す「日本の家族の所得」
「貯蓄を増やすためには、まず収入を上げなければ」と考える方は多いですが、日本全体の世帯所得の現状はどうなっているのでしょうか。

厚生労働省が公表した「2025(令和7)年 国民生活基礎調査」によると、全世帯の1世帯当たり平均所得金額は575万2000円となっています。
しかし、所得を低い順に並べたときにちょうど真ん中にくる「中央値」を見ると、451万円という結果でした。
実に、平均所得金額を下回る世帯の割合は61.5%にものぼります。
つまり、少数の高所得世帯が全体の平均値を大きく押し上げているだけで、多くの現役世代にとっての実感に近い所得は、平均値よりも約120万円も低い中央値の方だと言えます。
周りの「平均データ」を見て、過剰な焦りを感じる必要はないでしょう。
ご自身の所得を中央値と照らし合わせながら、身の丈に合った無理のない資産形成を始めることが大切です。
5. 「月3万円の赤字」が現実?おひとりさまシニアのリアルな家計収支
最後に、おひとりさまが老後を迎えた際のリアルな生活費の実態にも目を向けてみましょう。
総務省統計局の「家計調査報告 家計収支編(2025年平均結果)」によると、65歳以上の単身無職世帯の1ヶ月の家計収支は以下のようになっています。
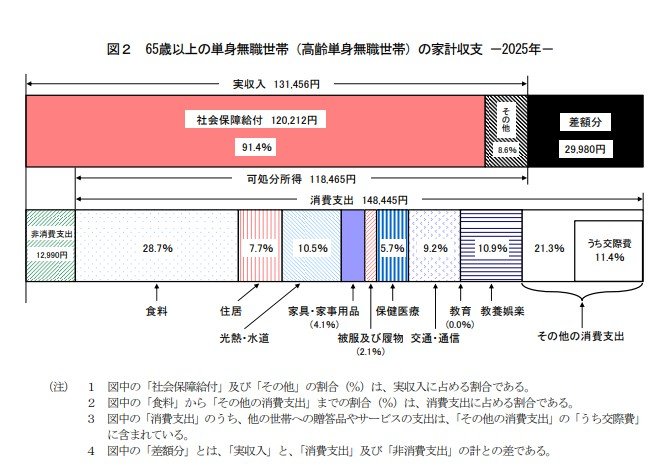
- 実収入:13万1456円(うち年金などの社会保障給付:12万212円)
- 非消費支出(税金・社会保険料など):1万2990円
- 消費支出(生活費):14万8445円
生活費である消費支出に税金などの非消費支出を加えると、実収入から毎月およそ「2万9980円(約3万円)の赤字」が発生している計算になります。
さらに、この調査データは持ち家率が高い前提の平均値であり、賃貸住まいの方であれば家賃が上乗せされ、赤字幅はさらに膨らむ可能性があります。
自分ひとりで老後を支える単身世帯にとって、こうした「毎月の赤字」を補填するためには、現役時代に築いた貯蓄が頼みの綱となります。
6. まとめ:全体像を踏まえ、自身の「現在地」を把握しよう
今回は、最新の統計データをもとに、年代別のおひとりさまの「貯蓄事情」をひも解いてきました。
各年代の貯蓄額を見ると、平均値と中央値の間に大きな開きがあり、資産の二極化が進んでいる実態が浮かび上がります。
「周りの平均に届いていない」と焦るのではなく、より実態に近い「中央値」を参考にしながら、ご自身の現在地を客観的に確認することが大切です。
本当の意味での家計の安定や将来の安心感は、周りの数値と比べて「勝つこと」ではなく、ご自身のライフスタイルやペースに合った身の丈の資産形成を行うことで生まれてくるものです。
夏以降のさらなる物価上昇など先行きに不安を感じやすいタイミングですが、まずは現在の預貯金や手元の資産を正確に把握し、「今のありのままの家計」を見える化することから始めてみてはいかがでしょうか。
ご自身の「現在地」がはっきりと分かれば、漠然とした不安も和らぎ、無理のない資産形成の形が少しずつ見えてくるはずです。