


銀行員時代、初めての公的年金の振込日に通帳を記帳したら「思っていたより少ない」と驚かれる方がいたことを思い出します。
日本年金機構から額面と控除額、実際の振込額が記載された年金振込書が届きますが、これを見落としていたのでしょう。
年金は「収入」として扱われるため、給与と同じように税金や社会保険料が差し引かれます。でも、「年金からも天引きがある」ということ自体、知らずに退職を迎える方が実は多いのです。
この記事では、厚生年金・国民年金の「額面」から実際にいくら引かれるのかを、モデルケースをもとに具体的に確認します。「思っていたより少ない」を防ぐための参考にしてください。
1. 年金の基本:国民年金と厚生年金の「2階建て構造」
公的年金は、基礎部分となる「国民年金」と上乗せ部分の「厚生年金」からなる2階建て構造です。

年金は「収入」として扱われるため、税金や社会保険料の天引きが発生します。額面が大きいほど天引き額も大きくなるという点は、現役時代の給与と同じ考え方です。
2. 2026年度の年金額と「手取り」の考え方
公的年金の支給日は偶数月の15日(土日祝の場合は直前の平日)です。2026年度の改定額が反映されたのは6月15日支給分(4月・5月分)からで、次回の支給日は8月14日(金)となります。
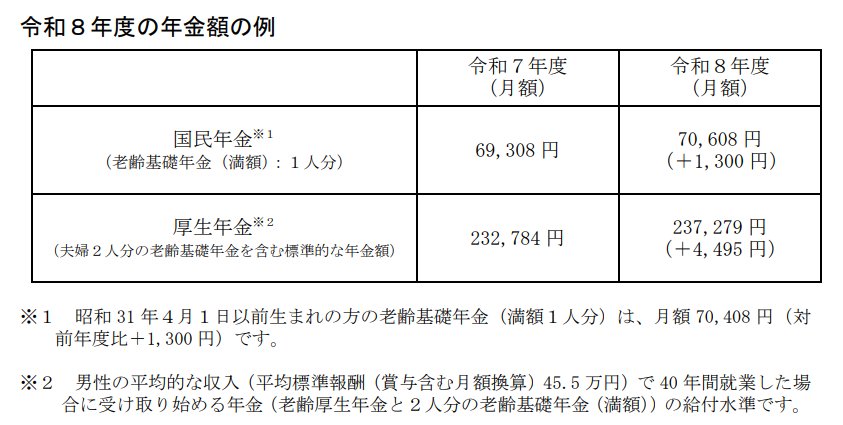
- 国民年金(老齢基礎年金):7万608円(1人分)
- 厚生年金:23万7279円(夫婦2人分)
これはあくまで「額面」です。実際の振込額は、ここから税金・社会保険料が差し引かれた金額になります。天引きされるのは主に4種類。それぞれいくらになるのかを確認していきましょう。
3. 年金から天引きされる金額の目安:月18万円のモデルケースで試算
ここからは「厚生年金 月18万円(年216万円)」の単身シニアをモデルケースに、天引きされる金額の目安を試算します。
3.1 ①所得税および復興特別所得税:月およそ3000〜5000円
年金額から公的年金等控除・基礎控除などを差し引いた「所得」に対して所得税がかかります。65歳以上で年金額が年150万〜200万円台の場合、月あたり3000〜5000円の天引きが目安です。
3.2 ②個人住民税:月およそ8000〜1万2000円
前年の所得に応じて課税される住民税は、同程度の年金額であれば月8000〜1万2000円の天引きになるケースが多くなります。自治体によって税率に差がある点も頭に置いておきましょう。
3.3 ③国民健康保険料または後期高齢者医療保険料:月およそ1万〜1万5000円
65〜74歳は国民健康保険、75歳以上は後期高齢者医療保険に加入します。所得に応じて保険料が決まり、単身シニアで年金が月18万円なら月1万〜1万5000円ほどが目安です。
3.4 ④介護保険料:月およそ5000〜8000円
65歳以上の第1号被保険者は介護保険料も天引きされます。自治体・所得段階により差はありますが、月5000〜8000円ほどが一般的な水準です。
3.5 【合計】月2万6000〜4万円が天引きされる計算に
厚生年金が月18万円のモデルケースでは、税金と社会保険料を合わせて月2万6000〜4万円ほどが天引きされます。手取りは月14万〜15万円台と、額面より2〜4万円少なくなるイメージです。
額面が高いほど天引き額も増えます。月25万円以上を受け取っている場合は、月5〜7万円の天引きが発生するケースもあります。
4. まとめ:老後の家計は「手取りベース」で設計する
「額面15万円だから、月15万円で暮らせる」と考えてしまうと、実際には数万円の不足が生じます。
銀行の窓口で「思っていたより振込額が少ない」と困惑されていたお客さまの多くも、この"額面と手取りのギャップ"を事前に知らなかったことが原因でした。
老後の家計を組むときは、必ず天引き後の「手取り」ベースで生活費を試算することが大切です。
まずは「ねんきん定期便」やねんきんネットで見込みの年金額を確認し、お住まいの市区町村のシミュレーターで住民税・国民健康保険料の目安を調べてみましょう。
手取り年金額と月々の支出を突き合わせることが、無理のない老後設計の第一歩になります。
シニア世代においても同様。
介護保険料や国民健康保険料(後期高齢者医療保険料)は所得額や自治体により異なりますが、上昇傾向にあります。
安心して老後を迎えるために…将来的に負担割合が増える可能性があることも考慮して準備を進めていきたいものです。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 国税庁「公的年金等の課税関係」
和田 直子


