
今年も折り返し地点を過ぎ、厳しい暑さが続く7月。夏のボーナスを受け取った現役世代も多い時期ですが、連日のように報じられる飲食料品や日用品、ガソリンなどの値上げニュースを前に、家計の厳しさを実感している方も多いのではないでしょうか。
偶数月の15日は「年金支給日」であり、次回は8月14日(15日が土曜日のため前倒し)に支給を控えていますが、受給されているシニア世代にとっても、物価上昇によって「振り込まれた年金があっという間に消えていく……」とため息の出る状況が続いています。
老後の安心ラインとして「年金だけで月20万円」という言葉をよく耳にしますが、果たして今の日本でそれだけの年金を受け取れる人はどれくらいいるのでしょうか。
本記事では、厚生労働省の最新データをもとに現在の年金受給額の実態に目を向け、シニア世帯のリアルな家計収支、そして「物価高と給料」が全世代の家計に与える影響の正体を紐解いていきます。
1. 厚生年金で月20万円以上受け取る人はどれくらい?
実際に年金を受け取っている人の受給額はどのくらいなのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、公的年金の平均受給額を見ていきます。

1.1 国民年金の平均受給額は月5万9310円
- 男女全体:5万9310円
- 男性:6万1595円
- 女性:5万7582円
2026年度の老齢基礎年金の満額は月額7万608円ですが、平均受給額は満額には届いていません。
そのため、国民年金だけで月20万円(年間240万円)の収入を得ることは難しいでしょう。
1.2 厚生年金の平均受給額は月15万289円
- 男女全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
※国民年金の月額部分を含む。会社員など第1号厚生年金被保険者のデータ

- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金は現役時代の収入や加入期間によって受給額が異なりますが、平均受給額は約15万円となっています。
受給額の分布を見ると、9万円以上13万円未満の層が比較的多くなっています。
一方、厚生年金受給者のうち、月額20万円以上を受け取っている人は18.8%にとどまります。
つまり、約8割の人は月20万円未満であり、国民年金のみの受給者も含めると、その割合はさらに高くなります。
2. 受給額に差が生まれる理由は「2階建て」の年金制度
年金額に大きな差が生じる背景には、日本の公的年金制度の仕組みがあります。
公的年金は、「国民年金」と「厚生年金」の2階建て構造となっています。

2.1 1階部分「国民年金(基礎年金)」
- 対象:原則として日本国内に住む20歳以上60歳未満のすべての人
- 保険料:一律(2026年度は月額1万7920円)
- 特徴:受給額に大きな差が生じにくい
2.2 2階部分「厚生年金」
- 対象:会社員や公務員など
- 保険料:収入に応じて決定され、給与から天引き
- 特徴:加入期間や納付した保険料によって受給額が変わる
このように、厚生年金への加入期間や現役時代の収入が、老後に受け取る年金額へ大きく影響します。
3. 年金収入だけでは生活費が不足する世帯も
月20万円以上の年金を受け取る人が少ない一方で、老後の生活にはどの程度のお金が必要なのでしょうか。
総務省「家計調査報告(家計収支編)2025年」によると、65歳以上・無職の二人以上世帯の平均的な家計は次のようになっています。
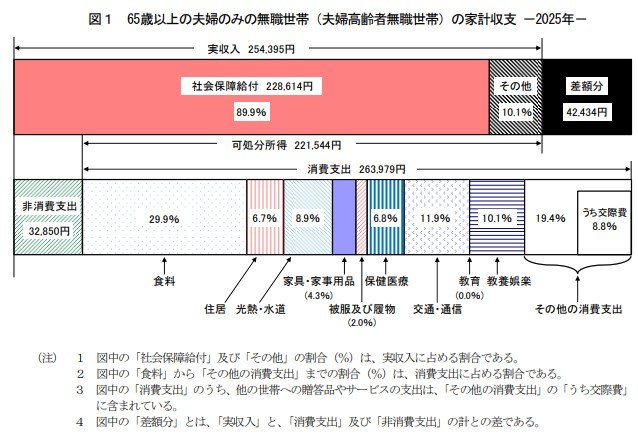
- 毎月の実収入: 25万4395円(うち年金などの社会保障給付が大部分)
- 毎月の実支出: 29万6829円(消費支出+税金等の非消費支出)
収入と支出を比較すると、毎月約4万2000円の赤字となっています。
年間では約50万円を貯蓄などで補う必要があり、この状態が30年間続くと、単純計算で1500万円以上の資産を取り崩すことになります。
4. ボーナス増でも「お小遣い減」?物価高が直撃する現役世代のリアル
年金だけで生活費をカバーするのが難しい中、現役世代の家計はどうなっているのでしょうか。
ソニー損害保険株式会社が2026年6月30日に公表した「2026年夏のボーナス&お小遣い事情調査」によると、夏のボーナス水準は5年連続で上昇(2026年は平均88万1915円)しているものの、実に84.5%の人が「お小遣いは増えていない」と回答しています。
同調査によると、お小遣いの平均額は前年の2万8969円から2万8517円へと減少に転じました。
ボーナスが増加傾向にあるにもかかわらず、個人が自由に使えるお金が減っている背景には、長引く物価高や生活コストの上昇がダイレクトに影響している状況がうかがえます。
4.1 お小遣い減額の最大要因は「生活費の支出増」
同調査で「お小遣いが減った要因」を聞いたところ、最も多かった回答は以下の通りです。
お小遣いが減った要因(上位)
5/5

出所:ソニー損害保険株式会社【ソニー損保 2026年夏のボーナス&お小遣い事情を調査】夏のボーナス水準は5年連続で上昇するも、約84%がお小遣い増加せず、お小遣い平均は前年比マイナスに値上げ実感ランキング第1位は「ガソリン」
- 1位:物価高などによる生活費の支出増(52.5%)
- 2位:本業の収入減少(31.1%)
- 3位:投資等の副収入の減少(11.5%)
また、「値上げを最も実感している項目」としては、1位の「ガソリン(53.5%)」に次いで、「日用品(47.0%)」「卵(44.0%)」「お菓子・スイーツ(43.0%)」「お米(41.5%)」といった、日々の生活に欠かせない品目が上位に並んでいます。
これらの結果から、賃上げやボーナス増といった前向きなニュースがある一方で、終わりの見えない物価高が生活費を押し上げ、現役世代の家計を強く圧迫している実態が見えてきます。
現役世代でさえ生活コストの上昇に苦心している現状を踏まえると、収入を増やす手段が限られているシニア世代にとって、インフレ下での生活はさらに厳しいものになると言えるでしょう。
5. 【まとめ】終わりの見えない物価高。まずは「年金見込額」の確認から
連日の物価高報道や夏のボーナス事情からも分かる通り、現役世代・シニア世代を問わず、生活コストの上昇による家計への影響は深刻さを増しています。
データが示す通り、厚生年金で月20万円以上を受け取れる人は全体の2割弱にとどまっており、公的年金だけでゆとりある老後生活を送るのは難しいのが現実です。
しかし、大切なのはインフレや老後資金に対する「不安」な状態をそのまま放置しないことです。
まずは、日本年金機構の「ねんきんネット」や、毎年誕生月に届く「ねんきん定期便」を活用して、ご自身が将来受け取れる年金の見込み額を確認してみることから始めてみませんか。
年金見込額という「未来の収入」と、現在の「生活費(支出)」を可視化することが、漠然とした不安を和らげ、家計の見直しや無理のない範囲での資産形成を進めていくための大切な第一歩となるはずです。