

ねんきん定期便やねんきんネットで将来の見込み額を確認したとき、「この金額だけで老後の生活は足りるのだろうか」と感じた人もいるでしょう。
さらに、年金の額面がそのまま振り込まれるとは限らず、税金や社会保険料が差し引かれる点にも注意が必要です。
本記事では、平均年収400万円・加入期間38年のケースで国民年金と厚生年金の受給額を試算し、実際の平均月額や年金から差し引かれる主なお金について解説します。
1. 日本の公的年金制度は2階建て構造
日本の公的年金制度は、以下のように「国民年金」と「厚生年金」の2階建て構造になっています。
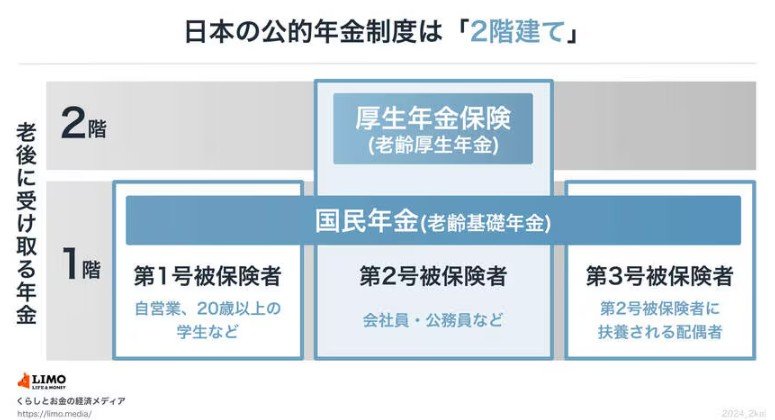
1.1 【第1階部分:国民年金(基礎年金)】
- 対象:日本国内に住んでいる20歳以上60歳未満のすべての人
- 保険料:一律
- 受給額:保険料を納めた期間に応じて支給
国民年金は、公的年金制度の土台となる部分です。
自営業者やフリーランス、学生、無職の人だけでなく、会社員や公務員も国民年金に加入します。
20歳から60歳までの40年間、保険料を全額納めると、老後に満額の老齢基礎年金を受け取れます。
1.2 【第2階部分:厚生年金】
- 対象:会社員、公務員など
- 保険料・年金額:現役時代の収入や加入期間によって決まる
- 将来受給する年金:国民年金に加え、厚生年金も上乗せして受け取る
厚生年金は、会社員や公務員などが加入する年金制度です。
国民年金に上乗せされる仕組みのため、厚生年金に加入していた人は、老齢基礎年金に加えて老齢厚生年金も受け取れます。
保険料や将来の年金額は、現役時代の収入や加入期間によって変わるため、同じ会社員でも働いた年数や収入水準によって受給額に差が出ます。
2. 平均年収400万円・加入期間38年の「年金額の目安」を試算
ここでは、会社員として「平均年収400万円・加入期間38年」働いた人を想定し、将来受け取る年金額の目安を試算してみましょう。
2.1 国民年金(基礎年金部分)の受給額
2026年度の老齢基礎年金の満額は、昭和31年4月2日以後生まれの方で年額84万7300円、月額では7万608円です。
加入期間38年(456ヵ月)の場合は、以下のようになります。

- 84万7300円×456ヵ月/480ヵ月=約80万4935円
月額にすると、約6万7078円です。
※免除期間等が一切なく、全期間で保険料を全額納付している場合の簡易試算です。
2.2 厚生年金(報酬比例部分)の受給額
報酬比例部分とは、厚生年金の年金額を計算する際の基礎となる部分です。加入期間や現役時代の報酬に応じて年金額が決まります。
日本年金機構によると、報酬比例部分の計算式は以下のとおりです。
【報酬比例部分=A+B】
A:平成15年3月以前の加入期間
平均標準報酬月額×7.125/1000×平成15年3月までの加入期間月数
B:平成15年4月以降の加入期間
平均標準報酬額×5.481/1000×平成15年4月以降の加入期間月数
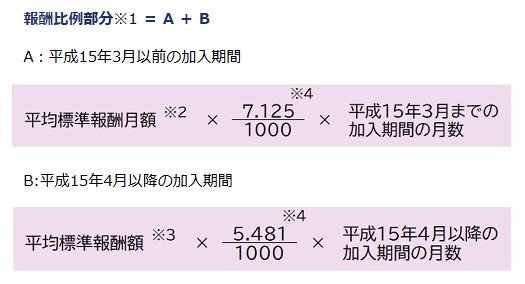
今回は簡易的に、すべて「B:平成15年4月以降」に加入したものとして試算します。
- 平均標準報酬額:400万円÷12=約33万3333円
- 33万3333円×5.481/1000×456ヵ月=約83万3112円
月額にすると、約6万9426円です。
※平均標準報酬額は年収÷12で簡易的に算出しています。実際には標準報酬月額や標準賞与額、再評価率、上限額などが反映されるため、実際の年金額とは異なる場合があります。
2.3 国民年金+厚生年金の合計額
今回の条件では、国民年金部分が年額約80万4935円、厚生年金部分が年額約83万3112円となりました。
合計すると、年額は約163万8047円、月額では約13万6504円となります。
平均年収400万円で38年間働いた場合、国民年金と厚生年金を合わせた年金額は、月額13万円台半ばがひとつの目安です。
ただし、実際の受給額は、加入期間、現役時代の収入、賞与の有無、転職歴、免除期間の有無などによって変わります。
3. 実際の受給額はいくら?国民年金+厚生年金の平均月額を確認
先ほどのシミュレーションは、「平均年収400万円で38年間勤務した場合」を前提とした試算です。
では、実際の受給者はどのくらいの年金を受け取っているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金部分を含む厚生年金の平均月額は以下のとおりです。

【平均月額】
- 全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
【受給額ごとの受給権者数の割合】
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
※いずれも国民年金部分を含む
全体の平均月額は、今回のシミュレーション結果より1万3000円ほど高い水準です。
ただし、年金額は平均だけでは実態をつかみにくい面があります。受給額の分布を見ると、「1万円未満」から「30万円以上」まで幅があり、個人差は小さくありません。
また、ここで示した金額は税金や社会保険料が差し引かれる前の額面です。実際に口座へ振り込まれる手取り額は、額面より少なくなる場合があります。
正確な見込み額を知りたい場合は、「ねんきんネット」や「ねんきん定期便」で確認しておきましょう。
4. 年金から差し引かれる「5つのお金」とは?
所得や年齢、加入している医療保険などによっては、税金や社会保険料が年金から差し引かれることもあります。
ここでは、年金から天引きされる主なお金を確認しておきましょう。
4.1 (1)所得税および復興特別所得税
公的年金は、原則として所得税の課税対象です。
ただし、年金収入のすべてに税金がかかるわけではなく、公的年金等控除などを差し引いた後の金額をもとに税額が計算されます。
収入が年金のみであっても、一定額を超えると源泉徴収の対象となり、年金の支給時に所得税および復興特別所得税が差し引かれます。
4.2 (2)住民税および森林環境税
住民税は、前年の所得をもとに市区町村が計算する税金です。
年金収入がある人も、所得の状況によっては住民税の課税対象になります。年金から特別徴収される場合は、あらかじめ決められた金額が支給額から差し引かれる仕組みです。
また、2024年度からは森林環境税も住民税とあわせて徴収されています。年金生活に入っても、前年の所得に応じて税負担が発生する点に注意が必要です。
4.3 (3)国民健康保険料
会社を退職して職場の健康保険を外れた後、国民健康保険に加入する人もいます。
その場合、国民健康保険料が年金から差し引かれることがあります。保険料は、前年の所得や世帯の状況、住んでいる自治体などによって異なります。
医療保険料は老後の家計に影響しやすいため、退職後にどの医療保険へ加入するのかも確認しておきたいところです。
4.4 (4)後期高齢者医療保険料
75歳以上になると、原則として後期高齢者医療制度に加入します。
後期高齢者医療保険料は、所得や地域によって金額が異なり、原則として年金から差し引かれます。
年金額を確認する際は、医療保険料がどの程度引かれているかも見ておくと、実際の手取り額を把握しやすくなります。
4.5 (5)介護保険料
65歳以上の人は、介護保険の第1号被保険者となります。
介護保険料は、要介護認定を受けているかどうかにかかわらず、所得などに応じて負担するものです。多くの場合、年金から天引きされます。
介護サービスを利用していない人でも保険料の負担は続くため、年金生活の固定的な支出として考えておく必要があります。
5. まとめ
公的年金は、国民年金を土台に、会社員や公務員などが加入する厚生年金が上乗せされる仕組みです。
今回の試算では、平均年収400万円で38年間加入した場合、国民年金と厚生年金を合わせた受給額は月額約13万6500円となりました。
ただし、年金額は加入期間や現役時代の収入、賞与の有無などによって一人ひとり異なります。厚生年金の平均月額と比べても個人差は大きく、平均値だけで老後の生活を判断するのは難しいでしょう。
また、年金からは所得税や住民税、医療保険料、介護保険料などが差し引かれる場合があります。
将来の生活費に不安がある場合は、「ねんきん定期便」や「ねんきんネット」で見込み額を把握し、貯蓄や就労収入などで補う方法を早めに考えておきましょう。

参考資料
- 厚生労働省「いっしょに検証!公的年金 公的年金の仕組み」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「は行 報酬比例部分」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「年金から介護保険料・国民健康保険料(税)・後期高齢者医療保険料・住民税および森林環境税を特別徴収されるのはどのような人ですか。」
- 日本年金機構「「年金額改定通知書」と「年金振込通知書」(年金受給者用:はがきサイズ)」
加藤 聖人


