
日本銀行が発表した最新の資金循環統計によると、日本の家計が保有する金融資産残高は過去最高の「2386兆円」に達したことが分かりました。
資産の総額が膨らむ一方で、その多くは超低金利の「銀行預金」に眠ったままと言われています。しかし、長引く物価上昇により、現金のままで置いておくことは「お金の価値の実質的な目減り」を意味する時代になりました。
そこで注目を集めているのが「積立投資」です。毎月コツコツと決まった金額を積み立てていく「積立投資」は、初心者でも始めやすい王道のアプローチです。
さらに、税制優遇が受けられる新NISAを活用すれば、運用で得た利益に税金がかからず、より効率的に資産を増やすことが可能です。積立投資の最大のメリットは、一度設定を済ませてしまえば、基本的には「ほったらかし」で運用を続けられる点にあります。
本記事では、証券外務員一種の資格を持ち、客観的ファクトを丁寧に紐解くことを大切にしている筆者が、新NISAを使って「毎月3万円」と「毎月5万円」をそれぞれ長期間ほったらかしで積み立てた場合、将来どのくらいの資産になるのか、利回り別のシミュレーション結果を解説します。
※投資信託は元本割れのリスクがあります。また運用成果は後にならなければわからないのであらかじめご留意ください。
1. 知っておきたい新NISA制度の基本
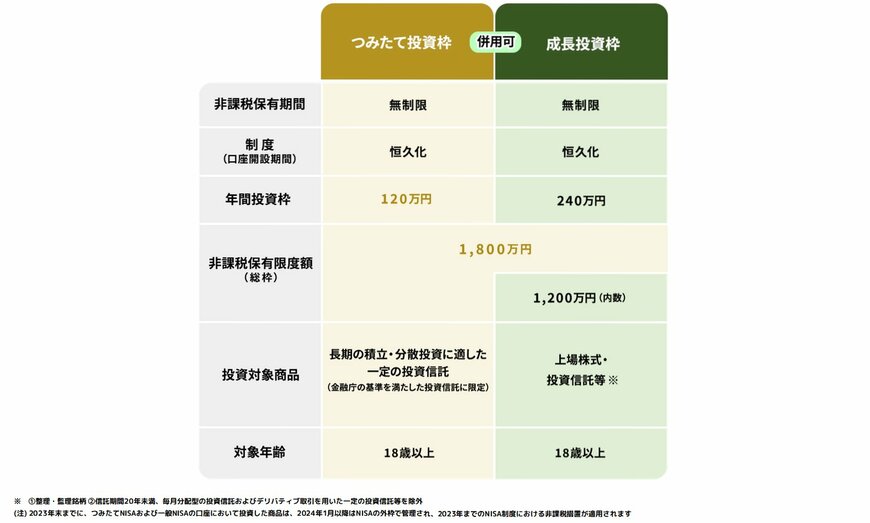
新NISA(少額投資非課税制度)には、「つみたて投資枠」と「成長投資枠」という2つの枠が用意されており、これらを同時に利用することができます。
1.1 1. つみたて投資枠の特徴
- 年間の投資上限額:120万円
- 主な投資対象:金融庁の基準を満たした一定の投資信託
1.2 2. 成長投資枠の特徴
- 年間の投資上限額:240万円
- 主な投資対象:上場株式や投資信託など幅広い商品
1.3 3. 制度全体の共通ルール
- 非課税で保有できる期間:無期限
- 生涯の非課税保有限度額:合計1800万円(そのうち成長投資枠は最大1200万円まで)※売却による枠の再利用が可能
新NISAでは、つみたて投資枠(年間120万円)と成長投資枠(年間240万円)を合わせることで、年間最大360万円までの投資が可能です。生涯で利用できる非課税投資枠は1800万円に設定されていますが、保有商品を売却した場合には、その翌年以降に非課税枠が復活して再利用できるようになりました。
また、非課税期間が無期限化されたため、期間を気にすることなく、より長期的な視点での資産形成に取り組みやすくなっています。
2. 【新NISA】ほったらかしで運用したらどうなる?「月3万円・月5万円」の積立試算
毎月一定のタイミングで決まった金額を購入する積立投資は、価格が高いときには少なく、価格が低いときには多く買い付けることになります。
この仕組みにより、長期間にわたって買い付けを続けることで、平均の購入単価を平準化できる(ドル・コスト平均法)というメリットが期待できます。
投資成果は市場の動きに左右されるため、将来の利益が確定しているわけではありませんが、事前に具体的な数値を試算しておくことは、将来のマネープランを立てる上で非常に役立ちます。
ここでは、20年から40年までの投資期間において、想定される年利(3%〜6%)ごとにどのような成果になるか、シミュレーション結果を見ていきましょう。
2.1 毎月3万円をコツコツ積み立てた場合の試算
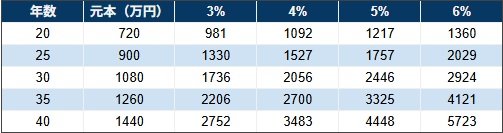
毎月3万円を積み立て、ほったらかしで運用を続けた場合の「投資期間」と「利回り」に応じた運用成果(元本+運用益)の目安は以下の通りです。
20年間【元本:720万円】
- 利回り 3%: 981万円
- 利回り 4%: 1092万円
- 利回り 5%: 1217万円
- 利回り 6%: 1360万円
25年間【元本:900万円】
- 利回り 3%: 1330万円
- 利回り 4%: 1527万円
- 利回り 5%: 1757万円
- 利回り 6%: 2029万円
30年間【元本:1080万円】
- 利回り 3%: 1736万円
- 利回り 4%: 2056万円
- 利回り 5%: 2446万円
- 利回り 6%: 2924万円
35年間【元本:1260万円】
- 利回り 3%: 2206万円
- 利回り 4%: 2700万円
- 利回り 5%: 3325万円
- 利回り 6%: 4121万円
40年間【元本:1440万円】
- 利回り 3%: 2752万円
- 利回り 4%: 3483万円
- 利回り 5%: 4448万円
- 利回り 6%: 5723万円
毎月3万円の積立であっても、長期間運用を続けることで大きな効果が期待できます。例えば、25年間運用を続けた場合、元本900万円に対して、年利4%の運用であれば1527万円まで資産が増える計算になります。
2.2 毎月5万円をコツコツ積み立てた場合の試算
続いて、毎月の積立金額を5万円に増やした場合のシミュレーション結果を確認してみましょう。
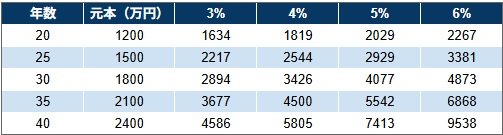
20年間【元本:1200万円】
- 利回り 3%: 1634万円
- 利回り 4%: 1819万円
- 利回り 5%: 2029万円
- 利回り 6%: 2267万円
25年間【元本:1500万円】
- 利回り 3%: 2217万円
- 利回り 4%: 2544万円
- 利回り 5%: 2929万円
- 利回り 6%: 3381万円
30年間【元本:1800万円】
- 利回り 3%: 2894万円
- 利回り 4%: 3426万円
- 利回り 5%: 4077万円
- 利回り 6%: 4873万円
35年間【元本:2100万円】
- 利回り 3%: 3677万円
- 利回り 4%: 4500万円
- 利回り 5%: 5542万円
- 利回り 6%: 6868万円
40年間【元本:2400万円】
- 利回り 3%: 4586万円
- 利回り 4%: 5805万円
- 利回り 5%: 7413万円
- 利回り 6%: 9538万円
※累計の投資総額がNISAの生涯非課税保有限度額(総枠1800万円)を超える場合、その超過分については課税対象(課税口座での運用)となりますのでご留意ください。なお、2024年以降の新NISA制度では、保有している商品を売却すると、その商品の取得時の金額(簿価)の分だけ非課税投資枠が翌年以降に復活します。これにより、生涯投資枠の範囲内であれば、一度売却して空いた枠を再度使って新しい投資を行うことが可能です。
毎月の積立額を5万円まで増やすと、複利の効果もさらに高まります。例えば、25年間運用した場合、年利4%であれば2544万円に到達するほどの投資成果が期待できるようになります。
投資金額と期間を長く確保するほど、利益がさらに利益を生む「複利」の恩恵を大きく受けられることが分かります。
※なお、これらの数値は過去の傾向などに基づいたシミュレーションであり、将来の運用成績を約束するものではありません。実際の投資には元本割れのリスクが伴う点に注意してください。
3. 新NISAでほったらかし投資を始める際の注意点
魅力的な新NISAですが、実際に運用をスタートする前に知っておべき重要な注意点がいくつかあります。
3.1 金融機関ごとにサービスや取り扱い商品が異なる
NISA口座はすべての金融機関を通じて「1人1口座」しか開設できません。金融機関によって取り扱っている投資信託のラインナップ、ポイント還元の仕組み、サポートの充実度などが大きく異なります。長期にわたって付き合う口座になるため、事前にしっかりと比較して選びましょう。
3.2 自分のリスク許容度に見合った金額を設定する
新NISAは投資枠の拡大や非課税期間の無期限化によって運用の自由度が格段に上がりましたが、その分自己責任の側面も強まります。
自分がどの程度の下落に耐えられるかという「リスク許容度」を把握し、生活を圧迫しない範囲での積立金額の設定や商品選びを行うことが大切です。
3.3 相場の急落時における方針を事前に決めておく
積立投資は長期間にわたり継続することで本領を発揮します。しかし、何十年もの運用期間中には、世界的な株価暴落などのシビアな局面に直面することもあるでしょう。
市場が大きく冷え込んだ際に慌てて売却してしまうのを防ぐため、「どれだけ下がっても淡々と積み立てを続ける」「あらかじめ決めた目標額に達するまでは売らない」といったマイルールをはじめに設定しておくことをおすすめします。
3.4 損益通算や繰越控除の対象外である
NISA口座内で生じた運用損失は、他の課税口座(特定口座や一般口座)で得た利益と相殺する「損益通算」をすることができません。
また、損失を翌年以降に繰り越して税負担を軽減する「繰越控除」の適用も受けられないため、こうした制度特有の仕組みはあらかじめ理解しておきましょう。
4. まとめ:試算結果を参考に、無理のないペースで資産形成を
今回は、新NISAを活用して「毎月3万円」と「毎月5万円」を長期間ほったらかしで積み立てた場合の資産シミュレーションを利回り別にご紹介しました。
新NISA口座での積立投資は、最初の初期設定さえ完了すれば、基本的には「ほったらかし」の状態で長期的な資産づくりを進められる頼もしい選択肢です。
今回のシミュレーションで確認したように、毎月の積立金額や運用の期間、想定する利回りの違いによって、将来的に手元に残る資産の規模は大きく変化します。
ただし、シミュレーションはあくまで一つの目安にすぎません。大切なのは、ご自身の目標とする金額や、家計に無理のない投資可能額を見極めることです。
将来に向けて一歩を踏み出したいと考えている方は、まずは現在の家計状況を整理した上で、ご自身に最適な金額から情報収集や口座開設の準備を始めてみてはいかがでしょうか。
【免責事項】
- 本記事は、公開されている公的資料および一般的な情報に基づき作成されたものであり、特定の制度・金融商品・投資行動を推奨するものではありません。
- 掲載している数値・制度内容・シミュレーション結果は、一定の前提条件のもとでの試算または一般的な事例であり、実際の金額・支給要件・税制・運用成果等を保証するものではありません。制度内容は法改正・自治体運用・経済状況等により変更される可能性があります。
- 投資に関する記述は、将来の運用成果を示唆または保証するものではなく、元本割れを含むリスクが存在します。本記事上の情報に起因、また関連して生じた損害や損失に関しては一切の責任を負いません。最終的な投資判断は、ご自身の責任において行ってください。


参考資料
中井 里穂