厚生労働省「令和7(2025)年簡易生命表の概況」によれば、日本の平均寿命は男女ともに延びており男性は81.35年、女性は87.33年でした。今後も基本的に平均寿命は延びていくことが考えられるでしょう。
少子高齢化が進む現代においては、公的年金への不安を感じるもの。「自分で老後に備える」ための方法として新NISAを検討される方もいるでしょう。
新NISAには成長投資枠とつみたて投資枠があり、成長投資枠は一括投資、積立投資の両方が可能です。

筆者はIFAとして資産運用コンサルティングに従事していますが、まとまった資金がある場合、一括投資と積立投資のどちらをするか悩まれる方は多くいらっしゃいました。
今回は新NISA制度について確認した後、一括投資と積立投資のどちらをするか悩まれる方に向けて筆者が実際に行ったアドバイスの中からポイントを解説します。また、運用のイメージを掴むためにも月10万円の積み立てシミュレーションも最後に見ていきましょう。
1. この記事を読むとわかる3つのポイント
-
 成長投資枠とつみたて投資枠の違い
-
「一括投資と積立投資」を選ぶときに注意したいこと3つ
-
「月10万円の積み立て投資」シミュレーション
 成長投資枠とつみたて投資枠の違い
2. 新NISA制度とは?
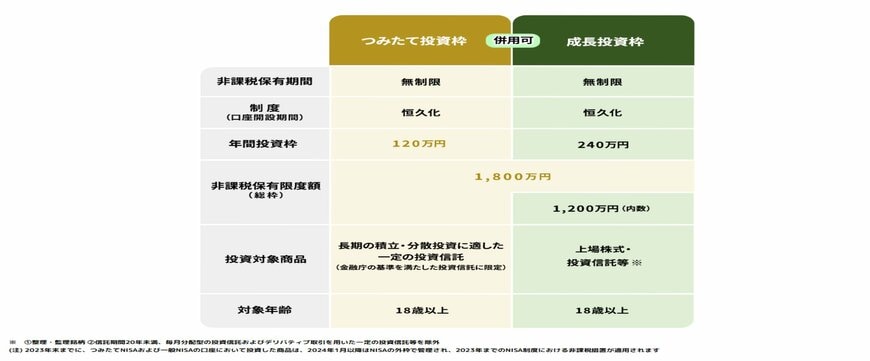
2024年1月から、新しいNISA(少額投資非課税制度)がスタートしました。この制度は、個人の資産形成を後押しするための税制優遇制度です。それぞれの違いを見ていきましょう。
2.1 新NISAの「成長投資枠」について
- 年間投資上限額:最大240万円まで投資が可能
- 非課税保有期間:期間の制限なく、非課税で保有し続けられる
- 投資対象商品:上場株式や投資信託など、比較的幅広い商品が対象
2.2 新NISAの「つみたて投資枠」について
- 年間投資上限額:最大120万円まで投資が可能
- 非課税保有期間:こちらも期間の制限なく、非課税で保有できる
- 投資対象商品:長期・積立・分散投資に適した一定の基準を満たす投資信託やETFが対象
新NISAでは「成長投資枠」と「つみたて投資枠」の2つの枠があり、これらは併用することができます。この自由度が上がった一方で、どう運用をすべきか、資産形成のバランスはどうとるべきかなど悩まれる方もいるでしょう。
なお、生涯にわたって非課税で保有できる上限額は合計で1800万円です。このうち、「成長投資枠」で利用できるのは最大1200万円までと定められています。
また、NISA口座内の商品を売却した場合、その商品の簿価(取得価額)分の非課税枠が翌年以降に復活し、再利用できる点も大きな特徴です。
3. 【新NISA】「一括投資と積立投資」を選ぶときに注意したいこと3つ
新NISAを始める際、一括投資にするか、積立投資にするか悩まれる方も少なくありません。特にまとまった資金を運用する場合には悩まれる方も多いのです。
IFAとして働く筆者が日常の面談で「一括投資と積立投資」に悩む方にアドバイスしている注意点をご紹介します。
3.1 配分を先に決める
まとまった資金をどう使うか迷う場合は、全額を一括投資に回すのではなく、一括で投資する分と積立に回す分をあらかじめ分けておくと判断がしやすくなります。預金の一部は据え置きつつ、残りを一括投資と積立投資に配分する方針を決めたことで、無理なく運用を始められたという例もあります。
目的や使う時期に応じて比率を考えることが大切です。
3.2 相場を焦って追わない
株価が高値圏にあるときに、まとまった資金を一度に投じるのは不安に感じる方も少なくありません。相場が高値圏だからと一括投資を避け、値動きの異なる資産への分散投資に切り替えたことで納得感を得た方もいました。
運用方針を決める上では、焦って一括で投じるのではなく、時間を分けて投資したり、投資先を複数のタイミングに分けたりすることも一つの選択肢として検討しましょう。
3.3 積立は淡々と続ける
積立投資はNISA口座の設定さえ済ませてしまえば、あとは相場の上下に一喜一憂せず淡々と買い続けることが成果につながります。長期的に成長が見込めるファンドを選んだうえで、上がっても下がっても買い続けることが大切だと実感したという声もあります。
値動きに動揺して積立を止めたり銘柄を頻繁に変えたりすると、複利の効果を十分に得られなくなる点には注意が必要です。運用を始める前から、どれくらいの期間積み立てていくか、計画的に考えておくといいでしょう。
4. 【新NISA】月10万円の積み立てをシミュレーション
最後に金融庁「NISAの活用事例」を参考に、つみたて投資枠を活用して積立投資を行った場合のシミュレーション結果を見ていきましょう。

4.1 月10万円を15年間積み立て、その後15年間保有した場合(年利3%で運用)
- 約3536万円(投資元本1800万円)
つみたて投資枠の年間投資上限額は120万円なので、毎月10万円を積み立てると上限を活用できます。これを15年間続けると、投資元本は生涯非課税保有限度額である1800万円に達します。
その後、積立をせずに15年間保有し続けた場合、年利3%で運用ができたと仮定すると、資産総額は約3536万円になる計算です。
5. 現役IFAよりまとめにかえて
今回は積立投資のシミュレーションをご紹介しましたが、目的にあわせてバランスよく一括投資と積立投資を利用するといいでしょう。
リスク許容度は家庭によって異なるため、一括投資と積立投資で自分が許容できる金額や商品などを検討するといいでしょう。
中には投資は怖いから預貯金だけ…という方もいますが、少子高齢化が進む日本では自分で老後に備えることが大切です。
老後にゆとりある生活を実現できるよう、早いタイミングから準備していきたいですね。
参考資料
川勝 隆登