
本格的な夏の訪れを感じる日が増えてきました。
夏のボーナス時期ということもあり、将来の資産形成について考える方もいらっしゃるかもしれません。
筆者はこれまで総合保険代理店などで多くのお客様のライフプランニングに携わってまいりましたが、老後の生活を支える重要な柱である公的年金について、「制度が将来どうなるのか」「保険料が上がり続けるのではないか」といったご不安の声を伺う機会が数多くありました。
また、公的年金はその仕組みや実際の受給額について、意外と誤解されている部分も見受けられます。
この記事では、2026年度の年金額改定の内容を確認し、厚生年金の受給額分布や高額受給者の割合を具体的に紹介します。
さらに、公的年金に関するよくある誤解をデータに基づいて整理し、一緒に制度への正しい理解を深めていきましょう。
1. 2026年度の年金額改定:厚生年金のモデル世帯は月額23万7279円へ
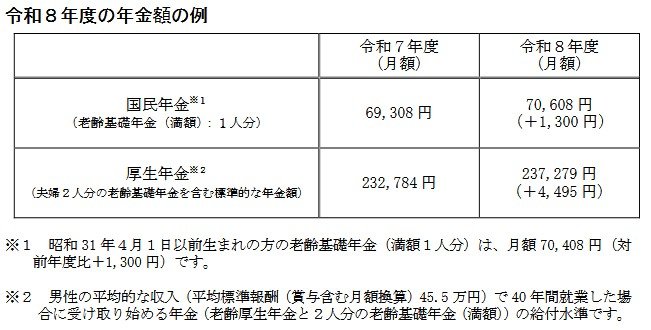
2026年1月、令和8年度における年金額の改定内容が公表されました。
▼令和8年度 年金額の例(月額)
- 国民年金(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金(標準的な夫婦世帯):23万7279円(前年度比+4495円)
※厚生年金は、平均的な収入(平均標準報酬額45.5万円)で40年間就業した夫と、専業主婦の基礎年金を合算したモデルケースです。
この改定は、物価や賃金の変動を反映したもので、年金額は増額されています。
2. 厚生年金と国民年金「月30万円以上もらえる人」の割合は?受給額の分布を解説
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によれば、国民年金部分を含んだ厚生年金の平均受給月額は、男女合計で15万289円です。
では、実際の受給額ごとの割合はどのようになっているのでしょうか。
2.1 厚生年金+国民年金、受給額の階級別割合
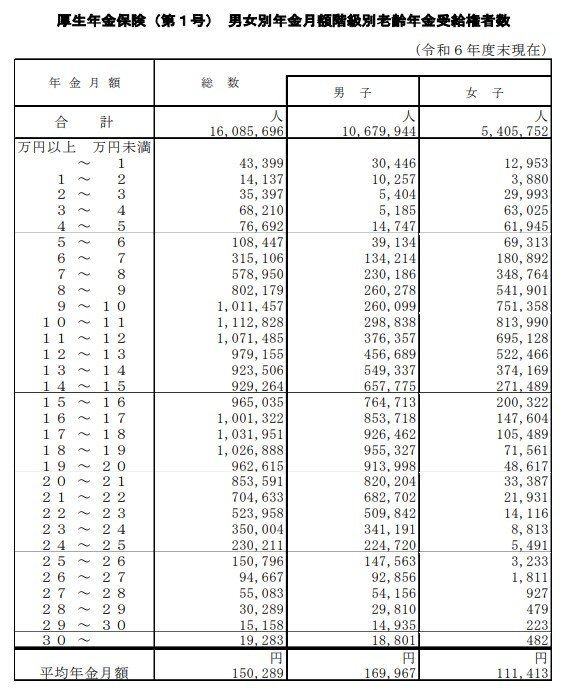
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
この中で特に注目されるのが、月額30万円以上を受け取っている人の割合です。
その割合はわずか0.12%であり、これは1000人あたり1人強という計算になります。
平均受給額が約15万円であることをふまえると、月30万円を超える年金を受給している人は、ごく少数派であることがわかります。
3. 年金額を増やす選択肢「繰下げ受給」とは?
厚生年金の平均受給額は月額15万円程度で、30万円以上を受け取る人は非常に少ないのが実情です。
しかし、受給開始のタイミングを調整することで、年金額を増やせる可能性があることはご存じでしょうか。
公的年金には「繰下げ受給」という制度が設けられています。
これは、原則として65歳から受け取りが始まる年金の開始時期を遅らせることで、将来の受給額を増やすことができる仕組みです。
繰下げ受給を利用すると、受給開始を1カ月遅らせるごとに年金額が0.7%ずつ増えていきます。
例を挙げると、70歳まで受給開始を遅らせると年金額は42%増え、75歳まで繰下げた場合は最大で84%の増額となります。
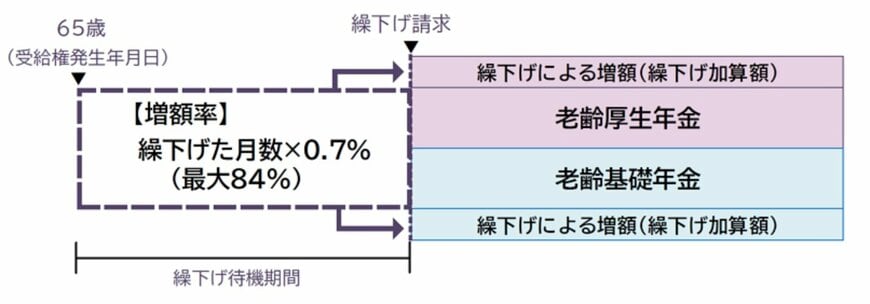
長生きした場合、生涯にわたって受け取る年金の総額が増える可能性があるため、老後の収入をより安定させるための一つの方法として注目されています。
ただし、受給開始を遅らせている期間は年金を受け取れないため、その間の生活費を別に確保しておく必要があります。
また、個人の健康状態や家族の状況、働き方などによって有利不利が変わるため、繰下げ受給がすべての人にとって最善の選択とは限りません。
ご自身の将来のライフプランや資産状況を考慮しながら、最適な受給開始時期を検討することが重要です。
このような制度を正確に理解しておくことは、老後資金に関する不安を軽減する一助となるでしょう。
続いて、公的年金についてよくある疑問点を見ていきましょう。
4. 公的年金にまつわる3つの代表的な疑問を解消
ここでは、公的年金に関して多くの方が抱きがちな3つの疑問について解説します。
4.1 疑問①:年金制度は将来破綻する?
日本の公的年金制度には、「マクロ経済スライド」という仕組みが取り入れられています。
これは、少子高齢化の進展や平均寿命の延伸といった社会の変化に対応し、年金の給付水準を自動で調整する機能です。
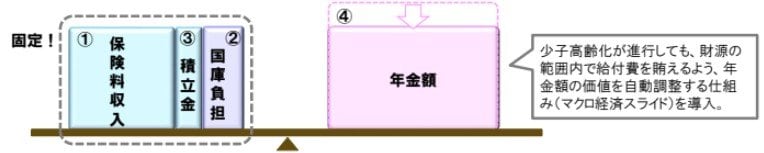
制度自体に財政のバランスを保つ機能が組み込まれているため、突然年金が支給されなくなるという事態を前提とした設計にはなっていません。
重要な論点は「制度が存続するかどうか」よりも、将来的にどの程度の給付水準が確保されるかという点にあるといえるでしょう。
4.2 疑問②:年金保険料は今後も上がり続ける?
厚生年金の保険料率は、2017年に18.3%で固定化されました。
このため、現行の制度上、保険料率が際限なく引き上げられるわけではありません。
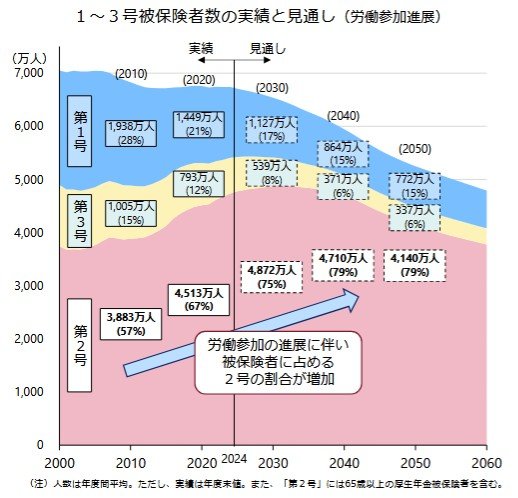
加えて、女性や高齢者の就業参加が進んだことなどにより保険料収入が増加し、年金積立金の残高は当初の想定を約70兆円上回る見込みです。
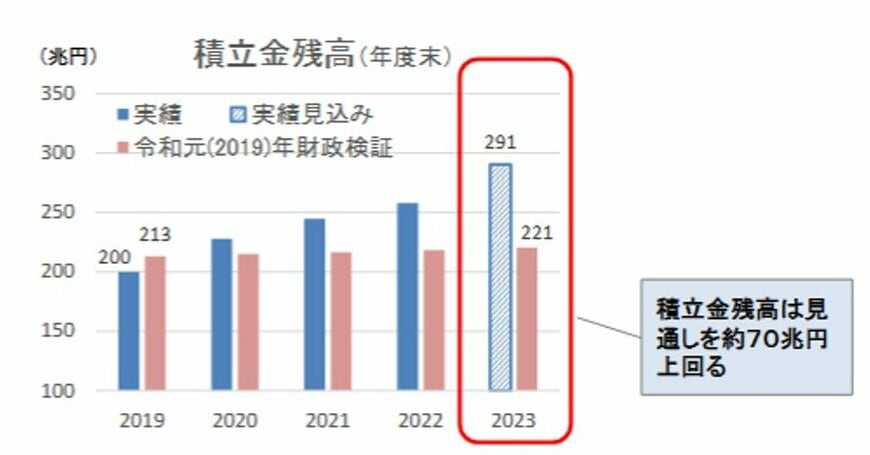
保険料の負担だけが一方的に増え続ける構造ではないという点も、理解しておきたいポイントです。
4.3 疑問③:「支払った保険料>受給額」で損をする?
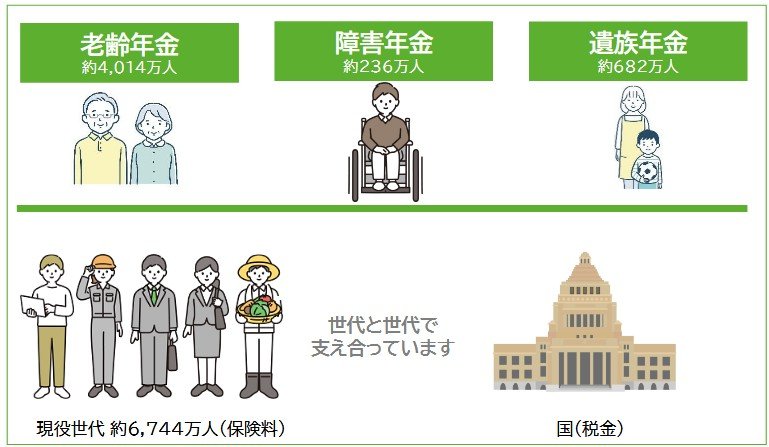
公的年金は、単に支払った保険料が積み立てられて戻ってくる制度ではありません。
老後の生活だけでなく、さまざまなリスクに備える社会保険としての役割も担っています。
- 老齢年金(長生きするリスクへの備え)
- 障害年金(病気やけがで働けなくなった際の保障)
- 遺族年金(加入者が亡くなった後の家族の生活保障)
さらに、所得再分配の機能も備わっており、現役時代の収入格差が老後の年金額に直接反映されすぎないような仕組みが採用されています。
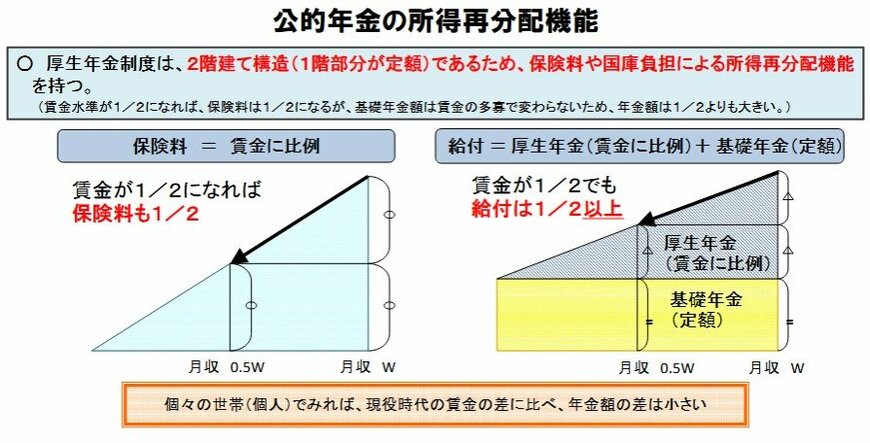
したがって、「支払った保険料」と「受け取る年金額」の単純な比較だけで、制度全体の価値を評価することは適切とはいえません。
5. 年金額の実態と、制度の仕組みを正しく理解しておこう
この記事では、2026年度の年金額改定の詳細、厚生年金の受給額分布、そして高額受給者の実態について解説しました。
老後の生活設計を立てる際には、不確かな情報や漠然としたイメージに頼るのではなく、公的年金制度の仕組みや最新のデータを基に判断することが重要です。
まずはご自身が将来受け取れる年金額の見込みを把握し、必要に応じて資産形成を組み合わせるなど、具体的な計画を立ててみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「知っておきたい年金のはなし」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
- 日本年金機構「年金の繰下げ受給」
- LIMO「再来月8月は年金支給月!厚生年金と国民年金あわせて「月額30万円(年額360万円)」以上受給する人は何%?」
東大森 勝太