厚生年金と国民年金を合わせて「月額15万円」もらえる人は全体の何パーセント?単身60代の約5割が「日常生活費程度もまかなうのが難しい」
繰下げ受給やiDeCo活用法!元銀行員とIFAがアドバイス
masamasa3_shutterstock.com


老後の生活設計を考えるうえで、多くの人が気になるのが「実際に年金はいくら受け取れるのか」という点ではないでしょうか。
近年は物価上昇が続き、年金生活に不安を感じるシニア世代も少なくない状況です。
銀行員時代、窓口では、「自分の年金が平均と比べてどうなのか」「本当にこの金額で生活していけるのか」という不安の声を数多くいただいてきました。物価上昇が続くいま、年金額だけでなく、実際の家計収支やシニア世代のリアルな声もあわせて確認しておくことが、老後の備えを考えるうえで欠かせないと感じています。特に単身世帯やこれから年金を受け取り始める世代にとっては、平均額だけでなく、実際にどのくらいの人がどの程度の年金を受け取っているのかを具体的に知っておくことが、将来への備えを考える手がかりになります。
本記事では、国民年金と厚生年金の違いや2026年度の年金額を確認するとともに、厚生年金を月15万円以上受け取っている人の割合や、シニア世代の生活実態に関する調査結果をもとに、現在の年金事情を見ていきます。
1. この記事の3つのポイント
 2026年度は国民年金1.9%・厚生年金2.0%の引き上げも、国民年金は満額でも月7万円程度
- 厚生年金で月15万円以上受け取っている人は全体の49.8%で、半数には届かない
- シニア世代の多く、特に単身世帯は「年金だけでは生活費を賄えない」と感じている
2. 公的年金の2つの制度(国民年金・厚生年金)を確認
日本の公的年金制度は、土台となる「国民年金(基礎年金)」と、それに上乗せされる「厚生年金」の2つで構成されています。
この仕組みは「2階建て」と表現されることが一般的です。
まずは、それぞれの制度の特徴を整理してみましょう。
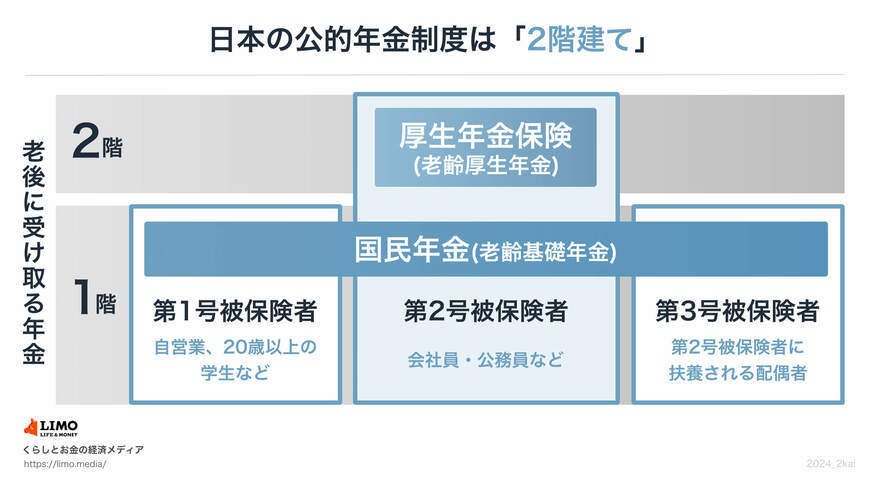
【1階部分】国民年金(基礎年金)
- 加入対象:原則として日本に住む20歳から60歳未満のすべての人
- 保険料:全員定額、ただし年度ごとに改定される(※1)
- 受給額:保険料を全期間(480カ月)納付した場合、65歳以降で満額の老齢基礎年金(※2)を受給できる。未納期間分に応じて満額から差し引かれる
※1 国民年金保険料:2025年度月額は1万7510円
※2 国民年金(老齢基礎年金)の満額:2025年度月額は6万9308円
【2階部分】厚生年金
- 加入対象:会社員や公務員、またパートなど、特定適用事業所(※3)で働き一定要件を満たす人が、国民年金に上乗せで加入
- 保険料:収入に応じて(上限あり)決定される(※4)
- 受給額:加入期間や納付済保険料により、個人差が出る
厚生年金は、会社員や公務員などが国民年金に加えて加入する制度です。
国民年金と厚生年金では、加入対象や保険料の仕組み、受給額の計算方法が異なるため、老後に受け取る年金額にも差が生じます。
また、公的年金の支給額は、物価や現役世代の賃金の変化を踏まえて毎年度改定される仕組みとなっています。
※3 特定適用事業所:1年のうち6カ月間以上、適用事業所の厚生年金保険の被保険者(短時間労働者は含まない、共済組合員を含む)の総数が51人以上となることが見込まれる企業など
※4 厚生年金の保険料額:標準報酬月額(上限65万円)、標準賞与額(上限150万円)に保険料率をかけて計算される
シニア世代からも「厚生年金と国民年金の違いがよく分からない」というご質問はよくあります。ご自身がどちらの制度に、どのくらいの期間加入してきたかによって将来の受給額は大きく変わるため、まずは自分がどちらに該当するのかを正しく理解しておくことが、老後の資金計画の第一歩になります。特に転職や退職を経験されている方は、厚生年金への加入期間が途中で途切れている場合があり、ご自身が思っているよりも受給額が少なくなっているケースも見受けられます。
3. 【厚生年金・国民年金】2026年度の年金支給額の目安を見る
公的年金は毎年度見直しが行われており、2026年1月23日に厚生労働省が2026年度(令和8年度)の年金額を公表しました。
4月分から適用される改定率は、国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%の引き上げとなっています。
2026年度(4月分以降)の年金額は次のとおりです。
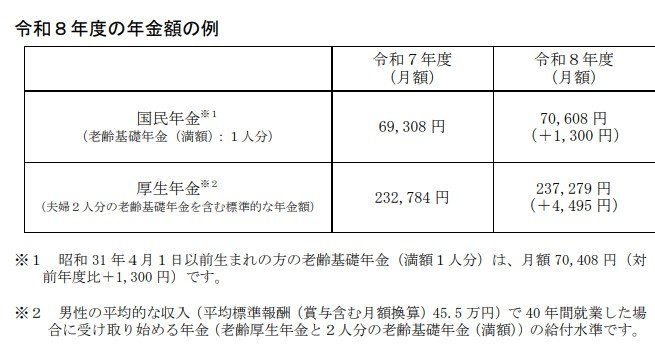
- 国民年金(老齢基礎年金・満額):月額7万608円(1人分 ※1)
- 厚生年金(夫婦2人分のモデルケース):月額23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前に生まれた方の老齢基礎年金(満額1人分)は、月額6万9108円(前年度比+1300円)です。
※2 平均的な収入(賞与を含む月額換算で45万5000円)の男性が40年間就業した場合に受け取り始める年金額(老齢厚生年金と2人分の老齢基礎年金満額)の給付水準です。
国民年金だけを受給する場合、40年間すべて保険料を納付して満額(※3)となっても、受給額は月およそ7万円です。
さらに、75歳まで受給開始を遅らせる「繰下げ受給」(※4)を利用しても、受給額は月13万円には届きません。
※3 国民年金の保険料を40年間(480カ月)納付した場合に、65歳から受け取れる満額の年金額を指します。
※4 繰下げ受給とは、年金の受け取り開始を66歳から75歳までの間で遅らせる制度です。1カ月遅らせるごとに0.7%増額され、75歳開始では最大84%増額されます。
なお、これらはあくまでもモデルケースです。
実際の受給額は、現役時代の収入や加入期間などによって異なるため、「ねんきんネット」などで自身の見込み額を確認しておくことが重要です。
モデルケースの金額はあくまで平均的な条件をもとにした一例です。ご自身の年金見込み額は、毎年届く「ねんきん定期便」や、ねんきんネットで確認できます。特に厚生年金は加入期間や収入によって差が大きいため、早いうちに一度目を通しておくことをおすすめします。また、繰下げ受給を利用すれば受給額を増やすことができますが、受け取り始める年齢が遅くなる分、健康状態や生活資金とのバランスも踏まえて判断する必要があります。
4. 厚生年金で月15万円以上受け取る人の割合
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金受給者全体の平均受給額は月15万289円となっています。
この金額には、国民年金(老齢基礎年金)の受給額も含まれています。
受給額ごとの人数は以下のとおりです。
4.1 厚生年金の「受給額ごとの受給権者数」をチェック
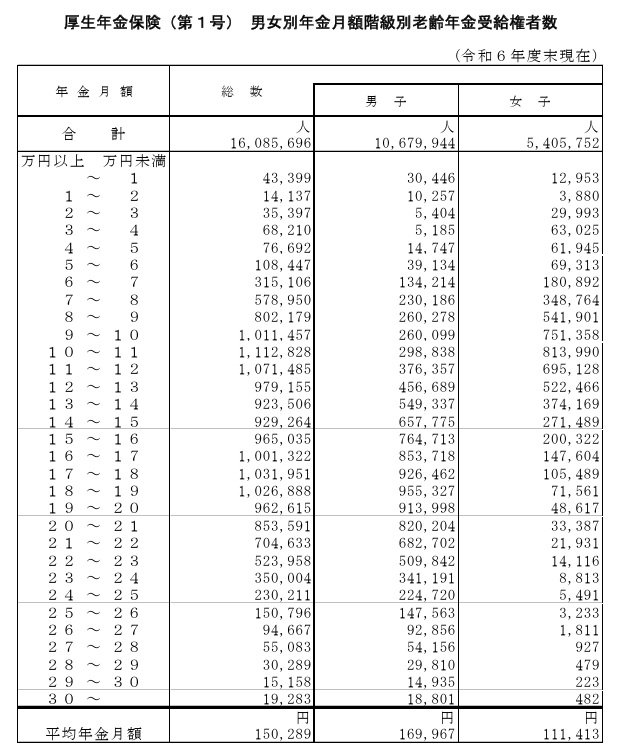
- 1万円未満:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月15万円以上の厚生年金を受給している人は全体の49.8%で、半数には届いていません。
さらに、厚生年金に加入していない人も含めると、この割合はさらに低くなります。
月15万円という数字だけを見ると「思ったより少ない」と感じる方も多いかもしれません。ただし、これは老齢基礎年金部分を含んだ金額であり、厚生年金に短期間しか加入していない方や、国民年金のみの方はさらに少ない受給額になります。平均や中央値に惑わされず、ご自身の加入実績に基づいた金額を確認することが大切です。実際に、窓口でねんきん定期便を一緒に確認すると、想定より少ない金額に驚かれるお客様も少なくありませんでした。早めに実額を把握しておくことで、老後資金の準備にも余裕を持って取り組めます。分布データを見ても、受給額は月1万円未満から30万円以上まで幅広くばらついており、「平均額」だけを見て自分の見込み額を判断するのは危険だと感じています。
5. シニア世代の生活実態に関する調査データを見る
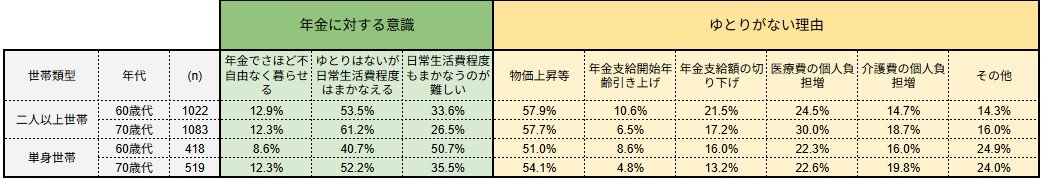
J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査 2025年」を見ると、シニア世代の生活実態がうかがえます。
5.1 「年金だけで不自由なく暮らせる」は少数
60歳代・70歳代ともに、「年金でさほど不自由なく暮らせる」と回答した割合は、二人以上世帯・単身世帯を合わせても8~12%台にとどまっています。
5.2 単身世帯では生活費の不足感が大きい
「日常生活費程度もまかなうのが難しい」と回答した割合は、二人以上世帯では26~33%台でした。
一方、単身世帯では60歳代が50.7%、70歳代でも35.5%となっています。
5.3 最も多い理由は物価上昇
年金生活にゆとりがない理由として最も多かったのは、いずれの年代・世帯でも「物価上昇等」で、回答割合はいずれも50%を超えています。
これに続き、「医療費の自己負担増」や「年金支給額の切り下げ」などが挙げられています。
この結果から、多くのシニア世帯が物価高による家計への影響を実感しており、年金だけで余裕を持って暮らすことが難しい状況にあることが分かります。
実際に年金生活を送っている方の「物価上昇でゆとりがない」という声は、現場の実感とも一致します。年金額の引き上げが行われても、物価の伸びが上回れば実質的な購買力は目減りしてしまいます。年金だけに頼らず、現役時代からの備えがより重要になっていると感じています。特に単身世帯では、頼れる相手がいない分、急な出費や体調の変化にも一人で対応しなければならない場面が増えます。生活費だけでなく、緊急時の備えとしてのまとまった資金も意識しておく必要があるでしょう。
6. 年金の受給実態を把握し、老後資金の準備を進めよう
本記事では、公的年金制度の仕組みや2026年度の年金額、厚生年金の受給実態、さらにシニア世代の生活実態について解説しました。
2026年度は国民年金・厚生年金ともに支給額が引き上げられたものの、実際の受給額は加入期間や現役時代の収入によって大きく異なります。
厚生年金の平均受給額は約15万円ですが、月15万円以上を受け取る人は全体の半数に届かず、国民年金のみを受給する場合は満額でも月約7万円です。
老後の生活設計を考える際は、平均額やモデルケースだけで判断せず、「ねんきんネット」などで自身の見込み受給額を確認し、必要に応じて資産形成や家計の見直しを進めていくことが大切です。
7. 現役IFAの筆者から:老後資金づくりのための資産運用アドバイス
証券会社で個人向けのコンサルティング営業を担当していた頃から、地方公共団体や学校法人などの資産運用に携わってきた現在まで、「年金だけで老後は大丈夫だろうか」というご相談を数多く受けてきました。今回ご紹介したとおり、厚生年金を含めても月15万円以上受け取れる方は全体の半数に届かず、平均的な年金収入だけで生活費をすべて賄うのは簡単ではないのが実情です。特に地方公共団体や学校法人などの資産運用に携わるなかでは、限られた資金をどう配分し、どのようなリスクを取るかという判断が、個人の資産形成にも通じる部分が多いと感じています。
こうした状況を踏まえると、公的年金を土台としつつ、現役時代からNISAやiDeCoなどを活用して自分自身の年金を上乗せしていく発想が欠かせません。特にiDeCoは、今回の年金制度改正で加入年齢の上限引き上げも予定されており、より長い期間にわたって活用しやすくなる見通しです。
資産運用にはリスクが伴うため、まずは家計の状況や将来受け取れる年金の見込み額を把握したうえで、無理のない範囲で少しずつ取り組んでいくことが大切です。ご自身での判断が難しい場合は、IFAやファイナンシャルプランナーなど、中立的な立場の専門家に相談することもひとつの方法です。また、老後資金づくりは一度組んだプランをそのままにするのではなく、収入や家族構成の変化に合わせて定期的に見直していく姿勢も欠かせません。
関連記事
【男女の年金額】月5万8554円の差は年にすると「70万2648円」。女性の受給額が低くなりやすい3つの事情とは
厚生年金は現役時代の報酬に応じて受給額に個人差が生じます。厚生労働省年金局の令和6年度概況によると、平均月額は男性16万9967円、女性11万1413円と月5万8554円(年70万円超)の差があります。一方、同じ公的年金でも国民年金の平均額は男女差4013円にとどまります。なぜこれほどの差が生じるのでしょうか。本記事では、厚生年金と国民年金で男女差に大きな違いが生じる理由をわかりやすく解説します。
【厚生年金】15万円以上は49.8%、高齢夫婦の家計は月4万2434円の赤字
厚生年金の平均受給額は月15万289円で、月15万円以上の受給権者は49.8%と半数に届きません。2026年度の年金額は4月分から国民年金が1.9%、厚生年金が2.0%引き上げられましたが、65歳以上の無職世帯の家計は単身で月2万9980円、夫婦で月4万2434円の赤字です。働く、受給開始を遅らせる、貯蓄を使うといった選択肢と、在職老齢年金の基準額(月65万円)を公的データで整理します。
【厚生年金】2027年9月から標準報酬月額の上限は65万円から68万円に。いま上限に当たる会社員は「334万8515人」
2025年6月に成立した年金制度改正法により、厚生年金保険の標準報酬月額の上限は、今の65万円から2027年9月に68万円、2028年9月に71万円、2029年9月に75万円へと段階的に引き上げられます。新しい等級に当たる人は本人の保険料が増え、将来の年金額も増えます。令和8年5月末に上限の65万円に当たる人は334万8515人で、被保険者の7.61%でした。