

厚生年金の平均年金月額は、男性が16万9967円、女性が11万1413円です。その差は5万8554円あります。
同じ制度から受け取っているのに、なぜこれだけ開くのでしょうか。手がかりは、1階部分の国民年金と比べてみると見えてきます。
この記事では、厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、男女差がどこで生まれているのかを整理します。
1. 【厚生年金】男女の平均年金月額を並べて確認する
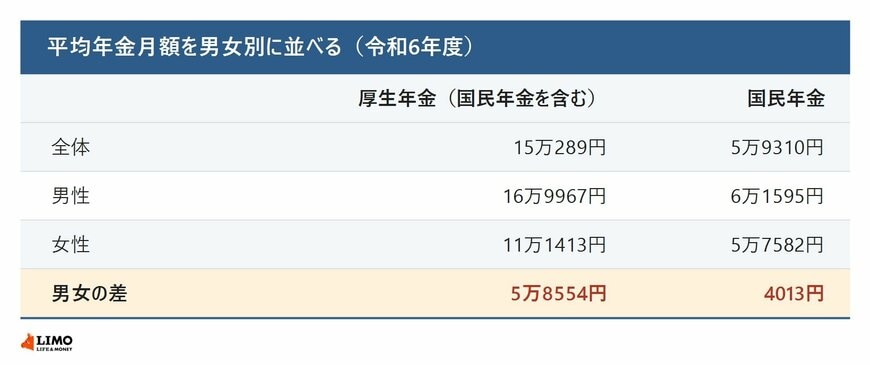
まず、厚生年金と国民年金それぞれの平均額を、男女別に並べます。厚生年金の金額には国民年金の分が含まれています。
1.1 厚生年金の平均年金月額(国民年金を含む)
- 全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
男女の差は5万8554円です。年に直すと70万2648円になります。
1.2 国民年金の平均年金月額
- 全体:5万9310円
- 男性:6万1595円
- 女性:5万7582円
こちらの男女差は4013円にとどまります。厚生年金の5万8554円とは、開き方がまるで違います。
1.3 差を生んでいるのは2階部分
2つを並べると、どこで差がついているかがはっきりします。1階の国民年金でほとんど差がつかず、2階の厚生年金で大きく開いているということです。
理由は、それぞれの計算のしかたにあります。国民年金は保険料が所得にかかわらず一律で、受け取る額も納めた月数だけで決まります。40年納めれば、男性でも女性でも同じ満額です。
一方の厚生年金は報酬比例です。加入していた期間の長さと、その間の報酬の高さが、そのまま額に反映されます。現役時代の働き方の差が、老後の受給額の差として残る仕組みです。
1.4 女性の受給額が低くなりやすい3つの事情
報酬比例である以上、次のような事情があると、2階部分は積み上がりにくくなります。
1つ目は、加入期間の短さです。出産や育児、家族の介護で仕事を離れた期間があると、その間は厚生年金に加入していません。第3号被保険者だった期間は1階部分には反映されますが、2階部分は増えません。
2つ目は、報酬の水準です。厚生年金の額は標準報酬月額をもとに計算されるため、賃金が低ければ、同じ年数働いても積み上がる額は小さくなります。
3つ目は、働き方です。パートタイムで働く場合、勤務時間や勤務先の規模によっては厚生年金の加入対象にならない期間が生じます。加入対象は段階的に広がってきましたが、過去にさかのぼって適用されるわけではありません。
いずれも「女性だから低い」のではなく、加入期間と報酬という2つの要素が積み上がりにくい働き方をしてきた人ほど、2階部分が薄くなるということです。
公的年金の仕組みや平均受給額に関する詳しい解説は、下記の記事より一部を引用・参照しています。



