


6月1日、iDeCo公式サイトより「最新iDeCo加入者数等について(令和8年4月)」が公表され、現存加入者数が約395.2万人(当月の新規加入者数は約3.7万人)にのぼるなど、自分自身で資産形成を行う重要性が浸透しつつあります。
しかし、いざ始めようと思っても、「貯金に回すお金がない」という方も多いのではないでしょうか。
銀行員時代にトップセールスとして実績を残し、社内教育や人材育成に携わってきた筆者の経験からも、資産形成は収入の多寡よりも、日々の家計管理の工夫が明暗を分けると感じています。
実は、貯蓄が増えにくい人には共通した傾向が見られます。
本記事では、元銀行員の視点から「お金が貯まりにくい人」に共通する7つの特徴と改善のポイントを紹介します。
また、年代別の平均貯蓄額や中央値、毎月どの程度を貯蓄に回しているのかというデータもあわせて確認し、無理なく資産形成を続けるためのヒントを探っていきましょう
1. 元銀行員が感じた「お金が貯まりにくい人」に共通する7つの特徴
貯蓄が思うように増えない人には、いくつか共通する行動パターンがあります。
ここでは、その特徴と改善のポイントを見ていきましょう。
1.1 デジタル決済による少額支出を把握できていない
以前は「小銭の無駄遣い」が貯蓄を妨げる要因としてよく挙げられていましたが、現在は気づきにくいデジタル支出が家計に影響を与えやすくなっています。
- サブスクリプションの会費
- コンビニでのスマホ決済
- ゲームの課金
1回あたりの支出は少額でも、積み重なると大きな負担になることがあります。
デジタル決済は便利な反面、お金を支払っている感覚が薄れやすく、支出を意識しにくい点には注意が必要です。
【改善の鍵】
まずは毎月発生している固定費の合計を確認し、支出全体を把握することから始めましょう。
1.2 お金の役割を分けて管理していない
預金通帳を見て悩む女性1/4
mapo_japan/shutterstock.com
貯蓄が思うように増えない人は、「生活費」「貯蓄」「予備資金」を同じ口座で管理しているケースが少なくありません。
そのため、口座残高に余裕があるように見え、本来使う予定ではなかったお金まで使ってしまうことがあります。
【改善の鍵】
資金は「使う」「貯める」「増やす」の3つに分けて管理する方法が有効です。
口座を分けるだけでなく、アプリなどを使って用途ごとに見える化し、給与が入ったタイミングで目的別に振り分ける習慣をつけましょう。
1.3 貯蓄額だけを目標にしている
「まずは100万円を貯める」といった目標は分かりやすい反面、途中で挫折しやすいことがあります。
何のために貯めるのかが明確でないと、ストレスを感じたときに貯金を取り崩してしまうケースもあります。
【改善の鍵】
「3年後の車検費用」「10年後の教育費」のように、「いつ・何のために・いくら必要か」を具体的に設定することが大切です。
1.4 一攫千金を期待しやすい
「すぐに稼げる」といった情報を信じやすい人も、お金が貯まりにくい傾向があります。
SNSでは「簡単に○万円稼げた」といった投稿も見られますが、すべてが信頼できるとは限りません。
また、一発逆転を狙う考え方は、自分で資産を積み上げる意識を弱めてしまう可能性があります。
【改善の鍵】
資産形成には近道はありません。
複利を活用したインデックス投資や、着実なキャリア形成など、時間をかけて積み上げる取り組みを意識することが重要です。
1.5 「限定」や「流行」に影響されやすい
ショッピングを楽しむ女性2/4
Just dance/shutterstock.com
「今だけ」「みんなが持っている」といった言葉を基準に買い物をしてしまう人も、貯蓄が進みにくい傾向があります。
周囲の評価を優先して支出を重ねると、必要以上にお金を使ってしまうことがあります。
【改善の鍵】
購入前に「1年後も満足しているか」と考える習慣を持ち、自分にとっての価値を基準に判断することが大切です。
1.6 意志だけで貯金しようとしている
「今月こそ節約する」と決意しても、継続できない人は少なくありません。
貯蓄が苦手な人は余ったお金を貯金しようとしますが、貯められる人は最初に貯蓄分を確保しています。
【改善の鍵】
NISAの積立設定や財形貯蓄などを利用し、自動的に貯蓄できる仕組みを作ることが効果的です。
1.7 自分への投資を後回しにしている
出費を抑えることを優先し、スキルアップや健康管理への支出を控えてしまう人もいます。
しかし、長期的には、自分自身の収入を高めることが大きな資産形成につながります。
【改善の鍵】
書籍の購入や資格取得、睡眠環境の改善などは、将来の収入につながる投資として考えることが重要です。
こうした考え方の積み重ねが、数年後の資産形成に差を生む可能性があります。
次に、20歳代から70歳代までの年代別データをもとに、実際の貯蓄額を見ていきましょう。
2. 【単身世帯・二人以上世帯】年代別に見る平均貯蓄額
金融経済教育推進機構が実施した「家計の金融行動に関する世論調査」をもとに、20歳代から70歳代までの金融資産保有額を確認します。
※本調査での貯蓄額には、普段の入出金や引き落としに備えた普通預金の残高は含まれていません。
※本調査での貯蓄額には、将来のために備えている預貯金のほか、投資信託、株式、債券、金銭信託、個人年金保険、生命保険、損害保険などが含まれています。
2.1 【単身世帯】年代別の平均値・中央値
まずは単身世帯の貯蓄額を見ていきます。
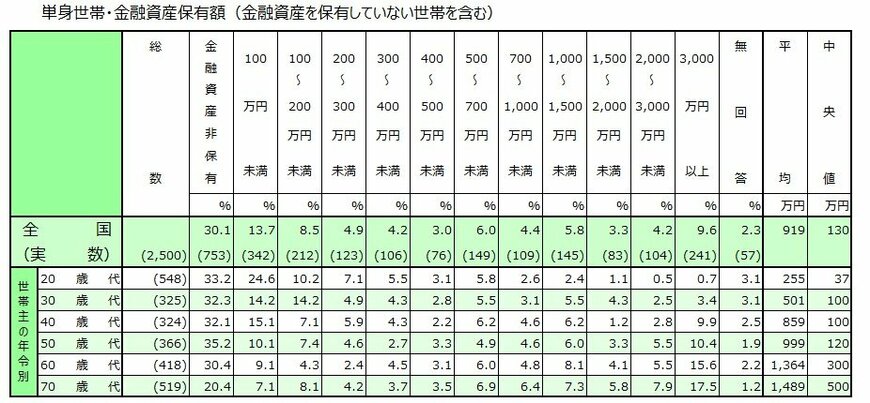
【単身世帯・20歳代〜70歳代】貯蓄額の平均値・中央値
- 20歳代:平均値255万円・中央値37万円
- 30歳代:平均値501万円・中央値100万円
- 40歳代:平均値859万円・中央値100万円
- 50歳代:平均値999万円・中央値120万円
- 60歳代:平均値1364万円・中央値300万円
- 70歳代:平均値1489万円・中央値500万円
2.2 【二人以上世帯】年代別の平均値・中央値
続いて、二人以上世帯の貯蓄額です。
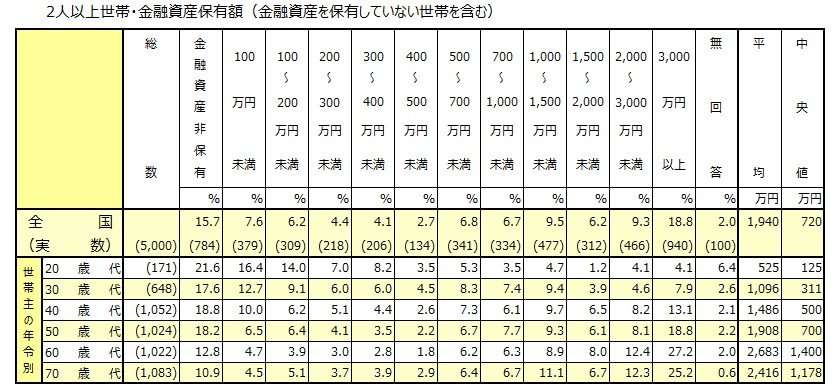
【二人以上世帯・20歳代〜70歳代】貯蓄額の平均値・中央値
- 20歳代:平均値525万円・中央値125万円
- 30歳代:平均値1096万円・中央値311万円
- 40歳代:平均値1486万円・中央値500万円
- 50歳代:平均値1908万円・中央値700万円
- 60歳代:平均値2683万円・中央値1400万円
- 70歳代:平均値2416万円・中央値1178万円
平均値は一部の高額資産保有者の影響を受けやすいため、実態に近い水準を把握するには中央値もあわせて確認することが重要です。
データを見ると、働き盛りの世代でも十分な資産形成ができていないケースがあることが分かります。
3. 貯蓄ゼロ世帯も少なくない。大切なのは「今から始めること」
年代別の貯蓄額を見る際は、平均値や中央値だけでなく「金融資産を保有していない世帯」の割合にも注目することが大切です。
金融経済教育推進機構の調査によると、貯蓄ゼロの世帯は決して少なくありません。
3.1 【単身世帯】金融資産非保有世帯の割合
- 20歳代:33.2%
- 30歳代:32.3%
- 40歳代:32.1%
- 50歳代:35.2%
- 60歳代:30.4%
- 70歳代:20.4%
3.2 【二人以上世帯】金融資産非保有世帯の割合
- 20歳代:21.6%
- 30歳代:17.6%
- 40歳代:18.8%
- 50歳代:18.2%
- 60歳代:12.8%
- 70歳代:10.9%
このように、どの年代でも一定割合の世帯が金融資産を保有しておらず、とくに若い世代ではその割合が高いことが分かります。
しかし、だからといって焦って一攫千金を狙う必要はありません。
資産形成は、まとまった資金を一度に用意するよりも、毎月無理のない金額を継続して積み立てることが重要です。
では実際に、多くの人は毎月どの程度を貯蓄や投資に回しているのでしょうか。
次章では、年代別のデータをもとに、毎月の貯蓄額の目安について見ていきます。
4. 月にいくら貯めればいい?毎月の貯蓄目安
では、毎月どのくらいを貯蓄に回せばよいのでしょうか。目安となるデータを見てみましょう。
金融経済教育推進機構「家計の金融行動に関する世論調査(2025年)」によると、金融資産を保有している単身世帯では、年間手取り収入のうち預貯金に回している割合は16〜23%となっています。
- 20歳代:19%
- 30歳代:18%
- 40歳代:17%
- 50歳代:16%
- 60歳代:20%
- 70歳代:23%
※金融資産保有世帯のうち金融資産に振り分けた世帯
一方、二人以上世帯では、年代による大きな差はなく、年間手取り収入の16〜18%程度を預貯金に回しています。
- 20歳代:17%
- 30歳代:18%
- 40歳代:18%
- 50歳代:17%
- 60歳代:17%
- 70歳代:16%
※金融資産保有世帯のうち金融資産に振り分けた世帯
また、単身世帯・二人以上世帯ともに、預貯金だけでなく投資にも一定割合の資金を回しており、貯蓄と運用を組み合わせて資産形成を進めていることが分かります。
これらの結果から、年代や家族構成を問わず、手取り収入の約2割を貯蓄・投資に充てることが、一つの目安といえるでしょう。
まずは現在の手取り収入から2割を計算し、その金額を毎月先取りで貯蓄や投資に回す仕組みを作ることが大切です。無理のない範囲で継続することが、将来の資産形成につながります。
5. 資産形成は「仕組み」と「継続」がポイント
本記事では、元銀行員の視点から「お金が貯まりにくい人」に共通する7つの特徴と改善のポイントを紹介しました。
貯蓄が増えにくい人には、支出を把握できていない、目的なく貯めようとしている、意志だけで節約を続けようとするなど、共通した特徴があります。
一方で、支出の見える化や先取り貯蓄、自動積立などの仕組みを取り入れることで、無理なく資産形成を続けやすくなります。
まずは家計を見直し、自分に合った方法で継続できる資産形成を始めることが将来の安心につながるでしょう。



