50代からのNISA活用と15年間の積立シミュレーション。利回り3%なら資産はいくらに育つ?
利回り1%・3%・5%で試算。相場が動いても「サボらず淡々と」続けるコツ
Mameraman/shutterstock.com
7月に入り、本格的な夏の暑さが続く時期となりました。夏のボーナス支給や上半期の収支確認を経たこの時期は、日々の生活費を見直すとともに、今後の老後資金に向けた資産形成を具体的に検討する適期といえます。
老後資金づくりの王道として注目されるNISA。50歳から65歳までの15年間、毎月5万円を積み立てると、資産はいくらまで育つのでしょうか。
結論からいえば、想定利回り3%なら約1135万円が目安です。本記事では利回り別のシミュレーションを示し、淡々と続けるための心構えまで具体的に解説します。
本記事は、編集部が厚生労働省や日本年金機構などが公表する公式資料を確認の上、執筆・検証しています。
1. そもそもNISAとは?運用益が非課税になる制度
NISAとは、投資で得た利益が非課税になる国の制度です。通常、株式や投資信託の運用益には約20%の税金がかかります。しかし、NISA口座内で得た対象商品の利益には、原則としてこの税金がかかりません。
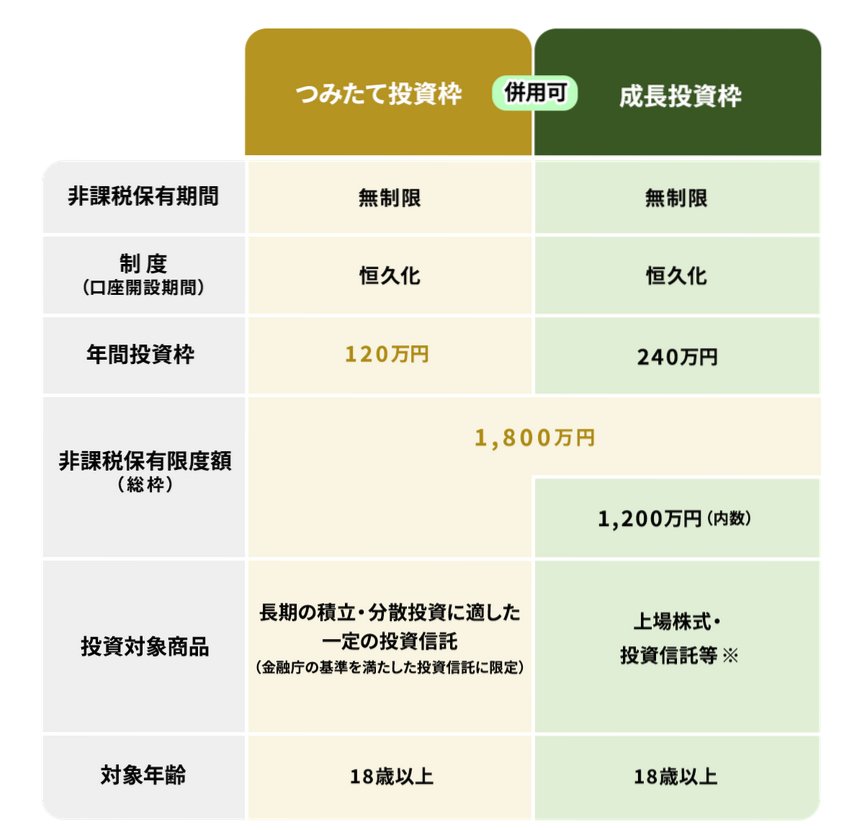
2024年に始まった新制度では、年間最大360万円まで投資でき、非課税保有期間も無期限になりました。また、生涯で利用できる非課税保有限度額は1800万円です。
投資枠は2種類あります。長期の積立・分散投資に適した一定の投資信託を購入できる「つみたて投資枠」と、上場株式や一定の投資信託などを購入できる「成長投資枠」で、両方を併用することも可能です。
2. 【利回り別】月5万円を15年間続けたシミュレーション
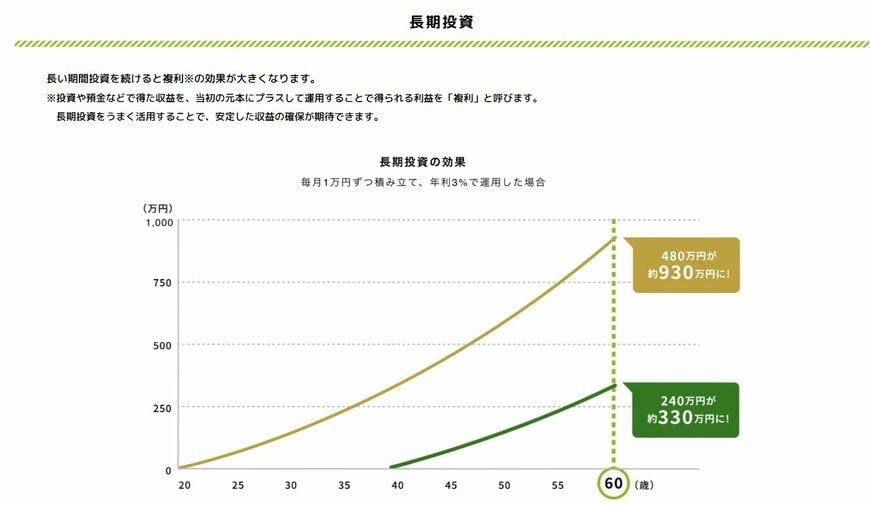
毎月5万円を15年間積み立てると、投資元本は900万円です。ここでは毎月末に積み立て、年率を月割り複利で運用した場合として試算すると、想定利回りごとの最終資産は次のようになります。
- 利回り1%:(970万円 運用収益70万円)
- 利回り3%:(1131万円 運用収益231万円)
- 利回り5%:(1324万円 運用収益424万円)
複利とは、運用で得た利益を再投資し、その利益がさらに利益を生む仕組みです。利回り5%なら、運用益だけで元本の半分近い424万円に達します。
仮に15年間で「2000万円」を目指す場合、必要な毎月の積立額は利回り3%で約8万8000円、5%で約7万5000円です。月5万円との差を見れば、利回りと積立額の両輪が効いてくるとわかります。
3. 相場が動いても「サボらず淡々と」続ける
長期投資で成果を出す最大のコツは、相場がどう動いても淡々と積立を続けることです。シミュレーションの数字は、あくまで「やめなかった人」だけが手にできます。
理由は、人間の心理が投資の判断を狂わせやすいからです。資産が増えると利益を確定したくなり、下落すると怖くなって売りたくなります。どちらの衝動も、長期の複利効果を自ら断ち切る行動です。
たとえば一時的な下落で慌てて売却すると、その後の値上がりを取り逃します。積立投資は安いときに多くの口数を買えるため、下落局面はむしろ仕込みの好機なのです。
長期投資は「世界経済は長い目で見れば成長する」という前提に立っています。だからこそ、目先の価格に一喜一憂せず、決めた金額を機械的に積み立てる姿勢が報われやすいのです。
感情に流されないためには、毎月自動で買い付ける設定にし、口座を頻繁に見ないことも有効です。「サボらず、慌てず」を15年続けられるかどうかが、最終的な資産額を左右します。
4. まとめにかえて
50歳から月5万円を15年間積み立てると、利回り3%で約1131万円が目安になります。NISAは対象商品の売却益や配当金・分配金にかかる税金を原則非課税で、非課税保有期間が無期限のため、老後資金づくりに活用しやすい制度です。
ただし、その果実を得られるのは継続できた人だけです。相場の上下に動じず淡々と積み立てる。このシンプルな習慣こそが、長期投資の成否を分ける鍵になります。
5. 【監修者のコメント】この記事の総括とこれからの実務上の注意点
本記事で解説されているNISAを活用した積立シミュレーションは、50代からの資産形成を検討するうえで非常に有益な判断材料となります。
投資信託等を用いた長期の積立投資において、相場の一時的な変動は避けられません。一時的な感情で運用を中断することは、将来の資産形成における複利効果を自ら手放すことにつながります。
老後資金のベースを構築するうえで優先すべきは、日々値動きするスマートフォンの画面を見続けることではなく、ご自身の手取り収入の範囲内に日々の生活費をスリムに収める工夫をすることです。
世間のニュースに一喜一憂せず、決まった金額を淡々と積み立てるという基本セオリーを継続することが、将来のキャッシュフローを安定させる防衛策となるでしょう。
参考資料
柴田 充輝
著者
1級ファイナンシャル・プランニング技能士(FP1級)
厚生労働省や保険業界・不動産業界での勤務を通じて、社会保険や保険、不動産投資の実務を担当。FP1級と社会保険労務士資格を活かして、多くの家庭の家計見直しや資産運用に関するアドバイスを行っている。金融メディアを中心に、これまで1000記事以上の執筆実績あり。保有資格は1級ファイナンシャル・プランニング技能士(FP1級)、社会保険労務士、行政書士、宅地建物取引主任士など。合同会社柴田人事労務オフィス代表社員。
監修者
株式会社モニクルリサーチ メディア編集本部
元・厚生労働省担当記者(社会保障専門紙)
中央大学法学部を卒業後、東証プライム上場IT企業での法人営業を経て、厚生労働省記者クラブに所属する行政・自治体向けの社会保障専門紙記者として活動。
現在は「公的社会保障制度(年金・医療・介護)」の仕組みと、「私的資産形成(NISA・iDeCo)」の税制優遇制度を横断的に分析し、生活者のための家計防衛術を提供する編集者として活動している。
各省庁が公表する難解な一次情報(e-Gov法令検索の条文データや、総務省統計局の家計調査など)を読み解き、現役世代からシニア層までを対象に、事実に基づいた実用的な解説記事を継続的に執筆している。
このほか、専門家と実務家が発信する金融経済ニュースサイト『LIMO&ファイナンス』でも情報を発信している。
【経歴・専門性】
前職の専門紙記者時代には、厚生労働省本省および各地方自治体(保険者)を直接取材対象とし、現場の最前線で以下の重要政策の決定プロセスと一次情報に触れてきた。
これらの政策取材を通じ、「制度の複雑化が引き起こす、生活者のサイレントな不利益(申請漏れや制度の不知による経済的損失)」の構造を実務レベルで把握。役所の論理で構築された難解な制度設計を、IT企業時代に培ったデータ分析手法と掛け合わせることで、客観的指標(平均値ではなく中央値を用いた実態把握など)に基づく解説記事を執筆している。
【具体的な実績・保有資格・メディア掲載歴】
公的機関の一次データに依拠した客観的な記事執筆により、Yahoo!ニュース「経済ランキング」において多数の1位を獲得。具体的な執筆・担当領域における実績は以下の通りである。
- 公的年金・給付金領域:日本年金機構の公表資料に基づく「在職老齢年金による支給停止基準」や「年金生活者支援給付金の受給要件」の解説。また、国税庁のガイドラインに沿った定額減税や各種給付金の対象者判定フローの実務的整理。
- 医療・介護保険領域:高額療養費制度などの自己負担限度額の算出方法や、公的保障のセーフティネット範囲の図解解説。
- 資産運用領域:金融庁のNISA特設サイトや、iDeCo公式サイト(国民年金基金連合会)のデータに基づく税制優遇メリットの数値化。特定の金融商品の購入推奨は行わず、公的年金の不足分を補うための長期積立投資の制度整理に特化。
- 貯蓄・家計管理領域:家計調査などの官公庁統計データに基づいた、年代別・世帯年収別の貯蓄実態の論理的解説、およびインフレ時代におけるリスク管理手法の情報提供。
- 保有資格・実務知見:東京商工会議所 ビジネスマネジャー検定試験®合格。上場企業での実務経験と当資格で培った「組織マネジメント」や「コンプライアンス・リスク管理」の視点を個人の家計防衛に転用し、ビジネスパーソンが納得できる論理的な解説の裏付けとしている。
【読者へ提供する価値と発信理念】
「役所の論理ではなく、生活者の視点で制度を翻訳する」ことを発信の基本理念としている。
複雑怪奇な社会保障制度においては、制度を知らないこと自体が直接的な経済的損失に直結する。この情報非対称性を是正し、「知っていれば救われたはずの人が損をする現状をゼロにする」ことが現在の活動における最大のミッションである。
そのため、記事執筆にあたっては個人の主観や推測、投資推奨は避ける。
そのうえで、読者の生活や資産に影響を与える領域であることを自覚し、読者が「国に頼りすぎず、国を賢く利用する」ための正確で安全な判断材料を提供し、生活者とその家族を守るための実用的な知見を届け続けている。
(2026年7月13日更新)