

2026年6月、日差しが強まり夏の訪れを感じる季節となりました。新しい生活にも慣れてきた頃、ご自身の将来設計、特にお金について見直している方もいらっしゃるかもしれません。
70歳代になると、「同世代はどのくらい貯蓄しているのだろう」「年金だけで老後の生活は足りるのか」といった不安がよぎることもあるでしょう。
この記事では、そうした疑問や不安を解消するために、公的な統計データを用いて70歳代の家計のリアルな姿を解き明かしていきます。
二人以上世帯の平均貯蓄額や年金の平均月額、リタイア後の生活費など、具体的な数字を交えて詳しく解説します。
ご自身の状況と比較しながら、これからの暮らしを考えるヒントとして、ぜひ最後までお読みください。
1. 70歳代の貯蓄額、平均と中央値はいくら?二人以上世帯の金融資産を解説
金融経済教育推進機構(J-FLEC)が公開した「家計の金融行動に関する世論調査(2025年)」によると、70歳代の二人以上世帯が保有する金融資産の状況がわかります。
※この調査における金融資産保有額は、預貯金だけでなく株式や投資信託、生命保険なども対象です。ただし、日常的に決済で利用する普通預金の残高は含まれていません。
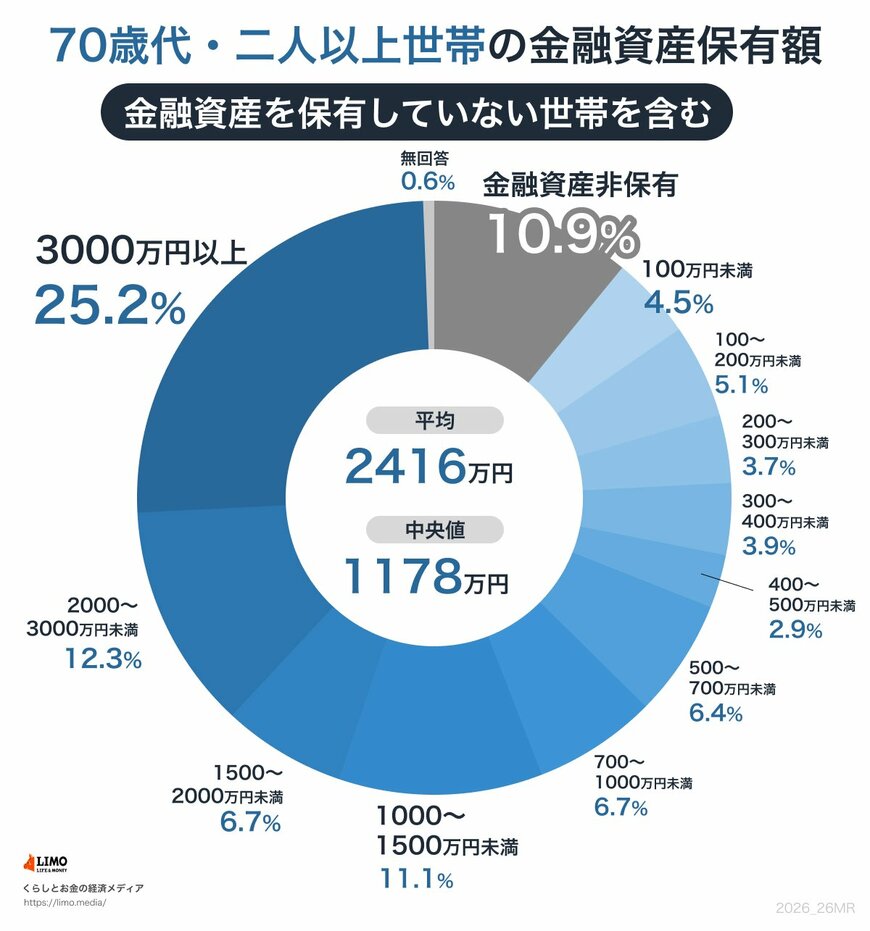
調査結果によれば、70歳代・二人以上世帯の平均貯蓄額は2416万円でした。しかし、一部の富裕層が平均値を押し上げている可能性があるため、より実態に近いとされる中央値を見ると1178万円となっています。
貯蓄額別の世帯割合は、以下のようになっています。
- 金融資産なし:10.9%
- 100万円未満:4.5%
- 100万円~200万円未満:5.1%
- 200万円~300万円未満:3.7%
- 300万円~400万円未満:3.9%
- 400万円~500万円未満:2.9%
- 500万円~700万円未満:6.4%
- 700万円~1000万円未満:6.7%
- 1000万円~1500万円未満:11.1%
- 1500万円~2000万円未満:6.7%
- 2000万円~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
このデータを見ると、金融資産を全く保有していない世帯が10.9%ある一方で、3000万円以上の資産を持つ世帯が全体の4分の1にあたる25.2%を占めており、70歳代の資産格差が鮮明になっています。
また、貯蓄が300万円に満たない世帯も合計で13.3%と、決して少なくない割合です。その一方で、1000万円以上の資産を保有する世帯も多く、老後の経済基盤は人それぞれ大きく異なることがうかがえます。
老後の資産形成は、現役時代の収入水準や退職金の有無、健康状態といった多様な要素が絡み合って決まります。公的年金の受給額も、これまでの働き方や加入履歴によって個人差が生じます。
もし手元の貯蓄に不安がある場合、年金収入のみで生活を成り立たせるのは難しいかもしれません。安心して老後を過ごすためには、それぞれの家庭の事情に応じた資金計画を立てることが重要です。
健康で働けるうちは就労を継続したり、不動産や投資による収入を確保したりするなど、早期に対策を講じることが、将来の安心につながるでしょう。
2. 厚生年金の平均受給月額は?男女差や受給額ごとの分布をチェック
次に、厚生労働省年金局が公表している「令和6年度 厚生年金保険・国民年金事業の概況」を基に、厚生年金の平均受給月額について見ていきましょう。
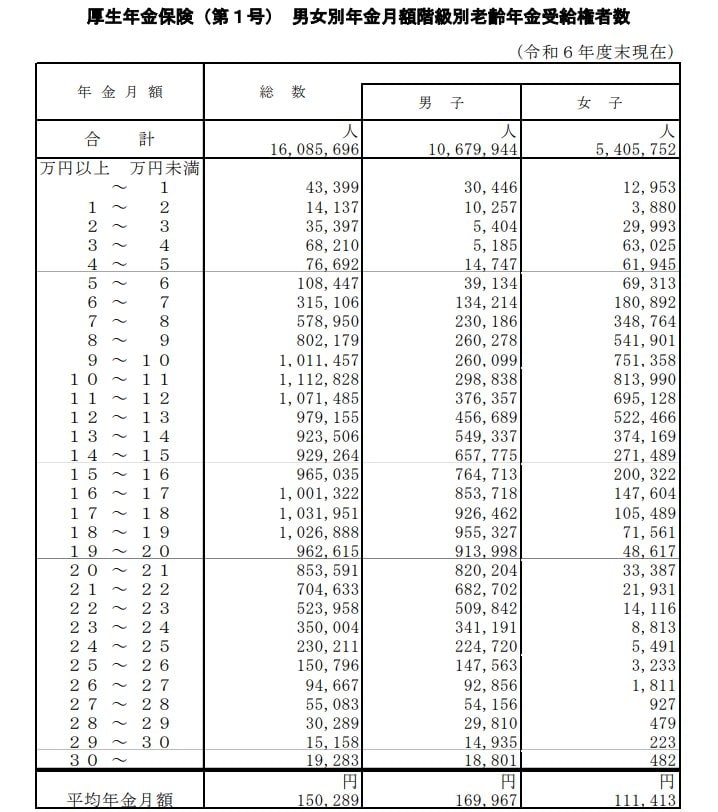
厚生年金にはいくつかの種類がありますが、ここでは主に民間企業での勤務経験がある方が受け取る「厚生年金保険(第1号)」の月額を紹介します。
※ここで示す厚生年金の月額には、基礎年金である国民年金部分の金額も合算されています。
2.1 男女で異なる厚生年金の平均月額
- 全体の平均月額:15万289円
- 男性の平均月額:16万9967円
- 女性の平均月額:11万1413円
厚生年金の平均月額は全体で約15万円です。男女別で比較すると、男性が約17万円なのに対して女性は約11万円と、5万円以上の開きがあるのが現状です。
2.2 厚生年金の受給額別・人数分布
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月々の受給額ごとの人数分布を確認すると、最もボリュームが大きいのは「10万円以上~11万円未満」の層で、111万2828人が該当します。
3. 国民年金(老齢基礎年金)の平均受給月額と実態
自営業者や専業主婦(主夫)だった方など、現役時代に厚生年金への加入期間がなかった方が受け取る国民年金(老齢基礎年金)の平均月額も確認してみましょう。
3.1 国民年金の平均月額、男女別の実情
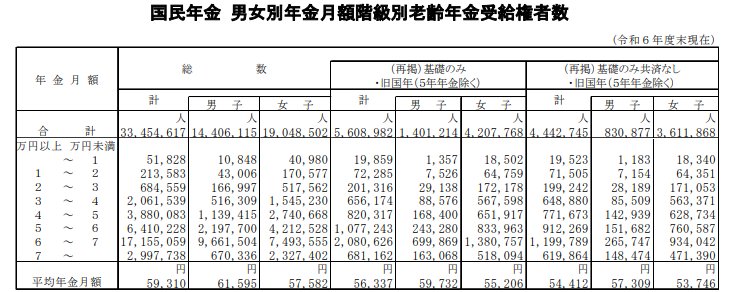
- 全体の平均月額:5万9310円
- 男性の平均月額:6万1595円
- 女性の平均月額:5万7582円
3.2 国民年金の受給額別・人数分布
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の受給額で最も人数が多いのは「6万円以上7万円未満」の層で、全体の約半数を占める結果となっています。その一方で、月額5万円に満たない層も合計すると全体の約2割に達します。
また、月額7万円以上を受給している人は約300万人で、全体の約9%という状況です。
このように、国民年金の受給額は満額に近い層が中心であるものの、保険料の納付実績や加入期間によって個人差が大きくなることがわかります。
4. 65歳以上の無職夫婦世帯、1カ月の平均生活費はいくら?
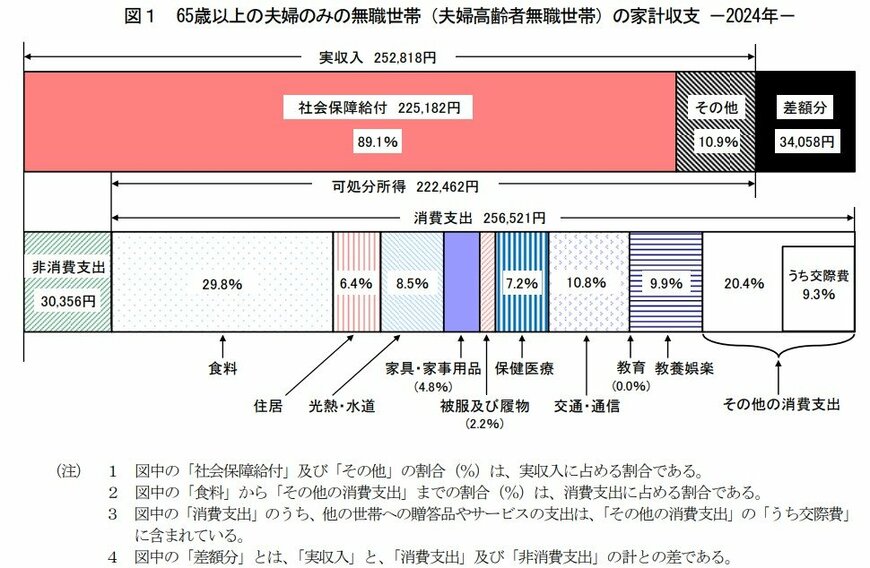
老後の暮らしには、具体的にどの程度の費用が必要になるのでしょうか。総務省統計局の「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」から、65歳以上で仕事をしていない夫婦のみの世帯における、平均的な家計収支を見ていきます。
4.1 収入の平均:月額25万2818円の内訳
このうち、公的年金をはじめとする社会保障給付が22万5182円と、大半を占めています。
4.2 手取り収入(可処分所得)の平均:月額22万2462円
総収入(25万2818円)から、税金や社会保険料などの非消費支出(3万356円)を差し引いた金額が、実際に生活費として使える手取り額です。
- 直接税:1万1162円
- 社会保険料:1万9171円
4.3 支出の平均:月額25万6521円の内訳
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- うち諸雑費:2万2125円
- うち交際費:2万3888円
- うち仕送り金:1040円
4.4 毎月の家計収支は平均「▲3万4058円」の赤字
- 1カ月あたりの赤字額:3万4058円
※端数処理
毎月の実収入は25万2818円ですが、そこから税金や社会保険料といった非消費支出(3万356円)が引かれるため、手取り収入(可処分所得)は22万2462円となります。
それに対して、1カ月の消費支出は25万6521円です。手取り収入から支出を引くと、毎月3万4058円が不足するという計算になります。
この不足分を、現役時代に築いた貯蓄などで補っているのが、現代のシニア世帯における平均的な家計の姿といえるでしょう。
なお、この調査で住居費が1万6432円と比較的低いのは、調査対象の多くが持ち家世帯で、家賃の支払いがないためと考えられます。
もし賃貸物件に住んでいたり、住宅ローンの返済が続いていたりする場合には、その分が赤字に上乗せされるため、さらに多くの資金が必要となる点に注意が必要です。
5. 高齢者世帯の生活意識、「暮らし向き」のリアルな実感は?
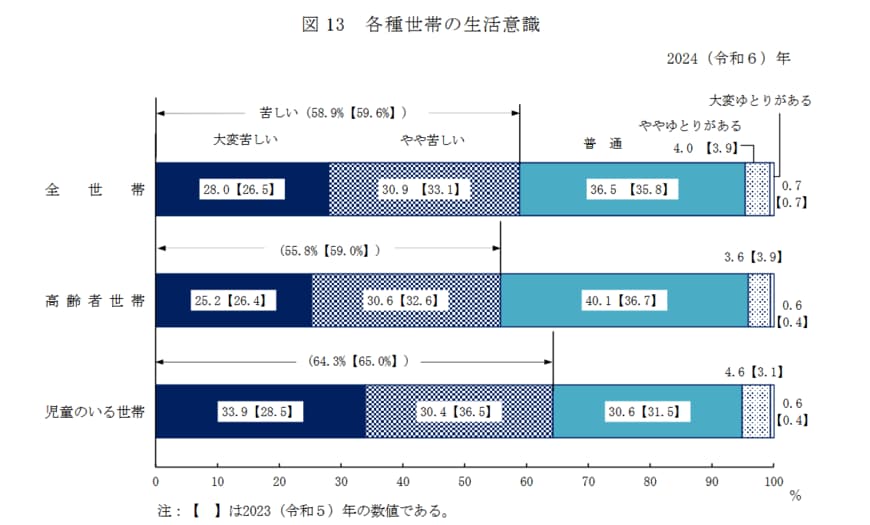
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」から、高齢者世帯が自身の生活をどのように感じているか、生活意識に関する調査結果を見てみましょう。なお、この調査でいう高齢者世帯とは、65歳以上の方のみで構成される世帯、または65歳以上の方と18歳未満の未婚者で構成される世帯を指します。
5.1 生活意識の調査結果:「苦しい」と感じる世帯が半数超
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
この調査結果からは、高齢者世帯の暮らし向きが、経済的な状況によって二極化している様子がうかがえます。
「大変苦しい」と「やや苦しい」を合計すると55.8%に達し、半数を超える世帯が日々の暮らしに経済的な厳しさを実感していることがわかります。
その一方で、「ややゆとりがある」「大変ゆとりがある」と回答した、経済的に余裕を感じている世帯は合わせてわずか4.2%に過ぎず、少数派であることが示されています。
そして、両者の中間にあたるのが40.1%を占める「普通」と回答した層です。この割合は、「苦しい」と感じる層よりは少ないものの、「ゆとりがある」と回答した層を大きく上回っています。
6. まとめ
今回は、70歳代の貯蓄額や年金の平均受給額、高齢者世帯の生活費、そして暮らしに対する意識について、複数の公的データを用いて解説しました。
紹介した平均貯蓄額や年金額を見て、ご自身の状況と比較し安心した方もいれば、少し不安を感じた方もいるかもしれません。
重要なのは、これらの平均値はあくまで参考の一つとして捉え、ご自身の家計の現状を正しく把握することです。
まずは毎月の収入と支出を記録して「お金の流れ」を可視化し、見直せる支出がないかチェックしてみてはいかがでしょうか。
その上で、健康なうちは短時間でも働き続ける、活用できる公的な支援制度を探すなど、今から取り組める対策を検討してみるのも一つの方法です。
少しでも早く行動を起こすことが、将来のゆとりある生活につながるでしょう。
※当記事は再編集記事です。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- LIMO「いまどき70歳代の懐事情。貯蓄額の平均と実態、年金月額、生活費の内訳まで、気になるお金のデータを総まとめ」
中本 智恵


