梅雨の季節となり、2026年も折り返しを迎えました。これからの生活設計について、改めて考える方も多いのではないでしょうか。
特に60歳代以上の方々にとって、ご自身の年金額は生活の基盤となる重要な要素です。
「自分の年金額は、他の人と比べて多いのか少ないのか」「同世代は平均でいくらくらい受け取っているのだろう」といった疑問は、誰もが一度は抱くものでしょう。
この記事では、厚生労働省が公表している最新データをもとに、60歳代から90歳以上までの厚生年金と国民年金の平均受給額を、年齢別・男女別に詳しく解説します。
公的年金の基本構造から、リアルな受給額の実態まで、一覧表を使いながらわかりやすくご紹介します。ご自身の状況と照らし合わせ、今後のライフプランニングにお役立てください。
1. 【年金の基本】日本の公的年金は「2階建て」!その仕組みを解説
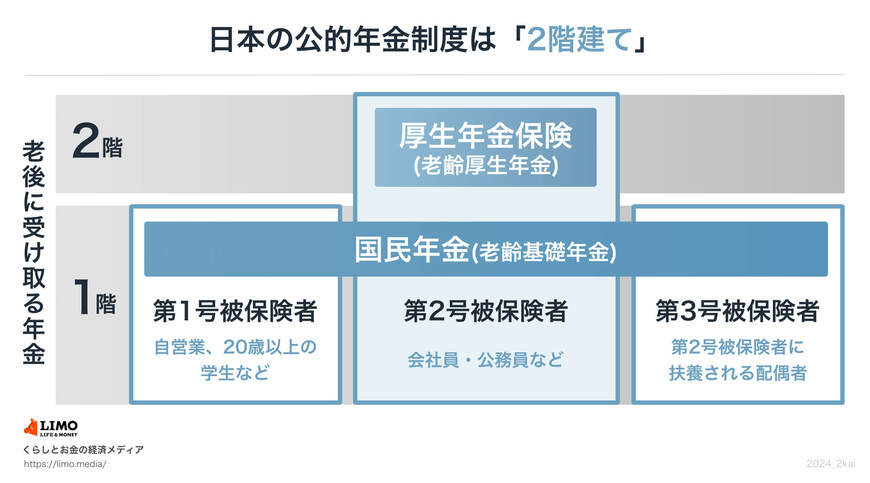
日本の公的年金制度は、しばしば「2階建て」と表現されます。これは「国民年金」と「厚生年金」の2つの制度で構成されているためです。
1.1 1階部分「国民年金(基礎年金)」とは?
制度の1階部分に相当するのが「国民年金(基礎年金)」です。日本国内に住む、原則として20歳以上60歳未満のすべての人が加入する義務があります。
国民年金の保険料は全国で一律となっており、毎年見直しが行われます。
保険料を40年間(480カ月)すべて納付した場合、65歳から満額の老齢基礎年金を受け取ることが可能です。2025年度の満額は月額6万9308円で、保険料の未納期間がある場合は、その期間に応じて年金額が減額されます。
1.2 2階部分「厚生年金」とは?
2階部分にあたるのが「厚生年金」です。この制度は、会社員や公務員など、特定の条件を満たす人が国民年金に上乗せして加入します。
厚生年金は国民年金とセットで加入するため、年金制度が2階建てといわれる理由になっています。
厚生年金の保険料は、国民年金とは異なり、加入者の給与(標準報酬月額)に応じて決まります。そのため、収入が高いほど保険料も高くなる仕組みです(上限あり)。
将来受け取る年金額は、加入期間の長さや現役時代の収入(納めた保険料額)によって変動するため、人によって受給額に差が出やすいのが特徴です。
2. 【年齢別】厚生年金の平均受給額はいくら?60歳代から90歳以上まで
ここからは、厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」を基に、年齢ごとの平均年金月額を見ていきましょう。
はじめに、厚生年金(国民年金部分を含む)の平均受給額を年齢別に紹介します。
2.1 60歳代(60~69歳)の厚生年金・平均月額
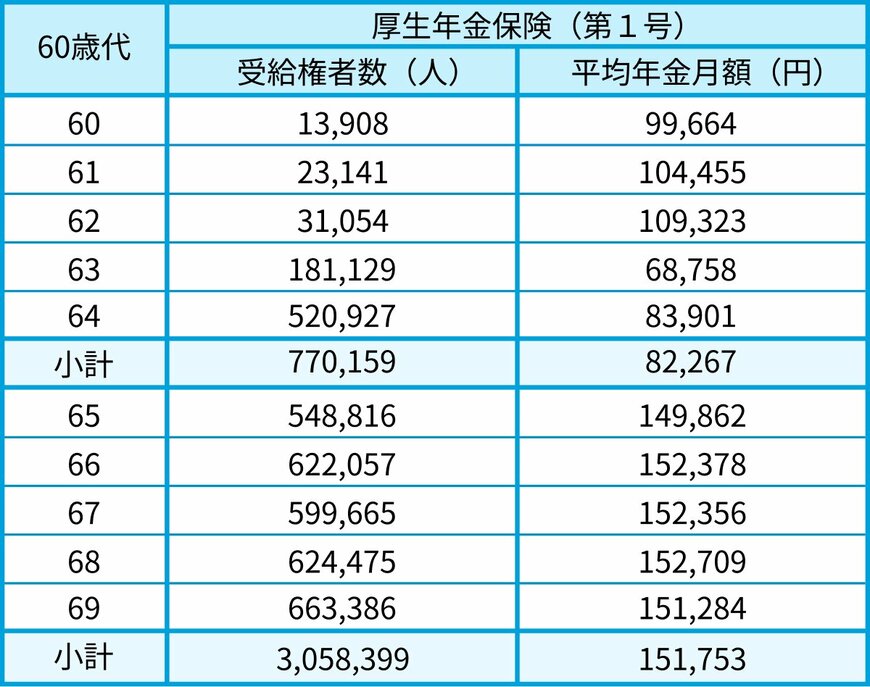
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の受給額には、特別支給の老齢厚生年金のうち、報酬比例部分のみを受け取っている方も含まれています。これは、定額部分の支給開始年齢が引き上げられているためです。
2.2 70歳代(70~79歳)の厚生年金・平均月額
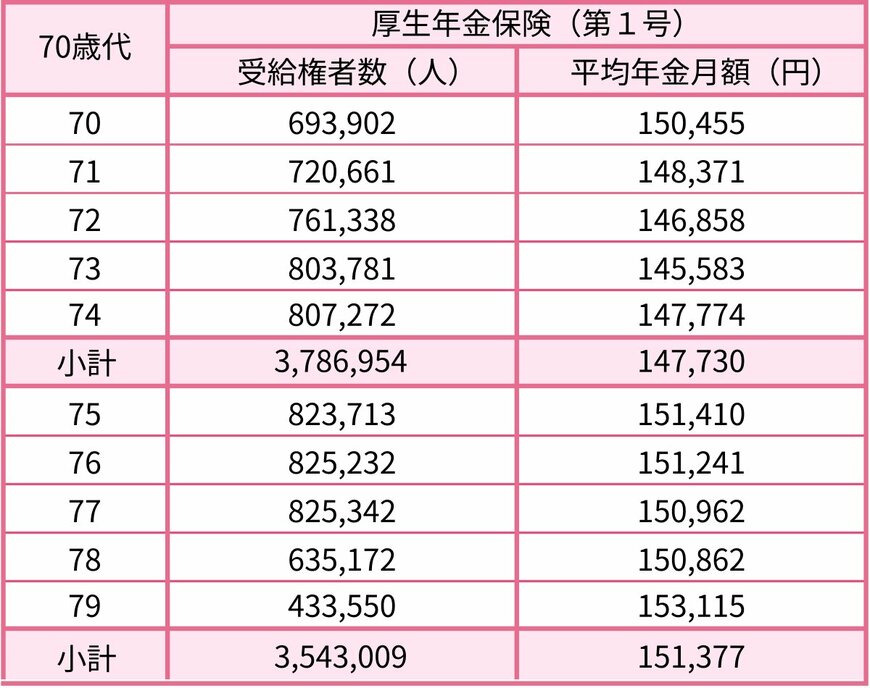
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 80歳代(80~89歳)の厚生年金・平均月額
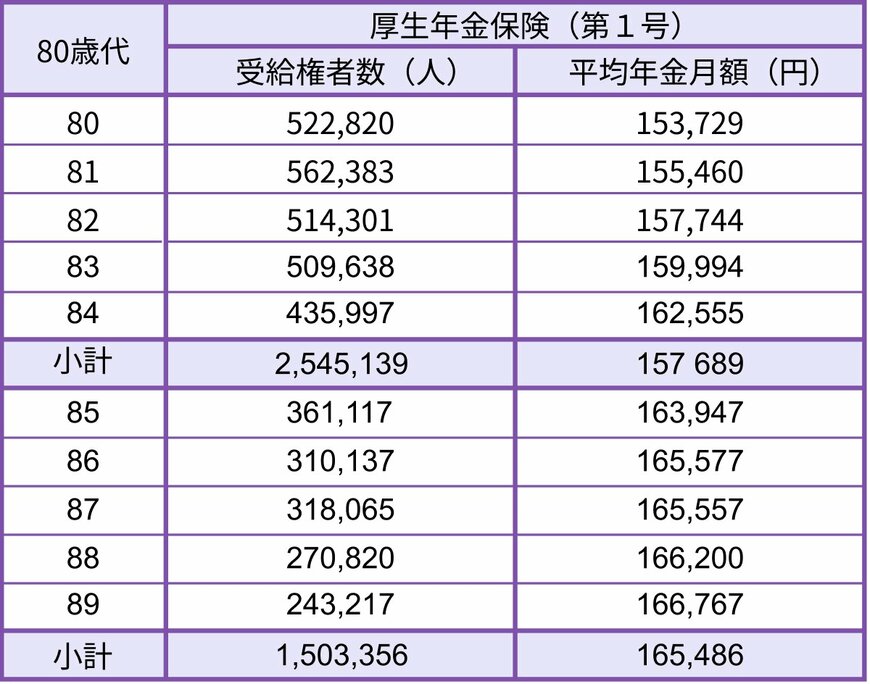
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 90歳以上の厚生年金・平均月額
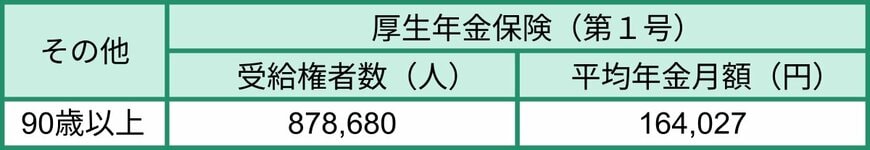
- 90歳以上:16万4027円
年金の受給開始は原則65歳からですが、データを見ると65歳以降の厚生年金の平均月額は、おおむね14万円から16万円台で推移していることがわかります。
また、年齢が上がるにつれて、平均額も緩やかに増加する傾向が見られます。
3. 【年齢別】国民年金の平均受給額はいくら?60歳代から90歳以上まで
次に、国民年金(老齢基礎年金)の平均受給月額を年齢別に確認します。厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、以下のようになっています。
3.1 60歳代(60~69歳)の国民年金・平均月額
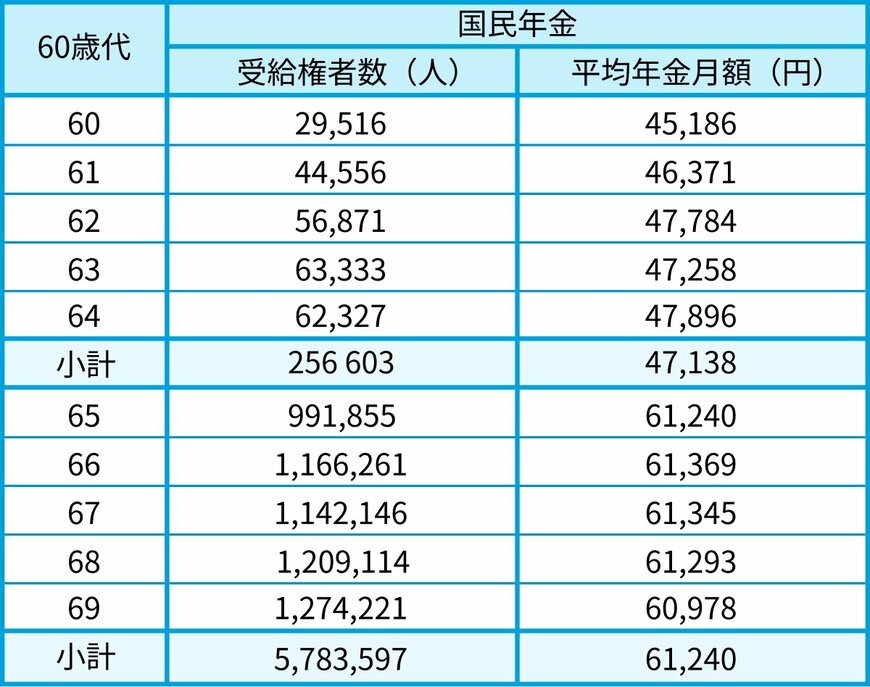
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満で国民年金(老齢基礎年金)を受け取っている方は、繰上げ受給を選択した方々です。
3.2 70歳代(70~79歳)の国民年金・平均月額
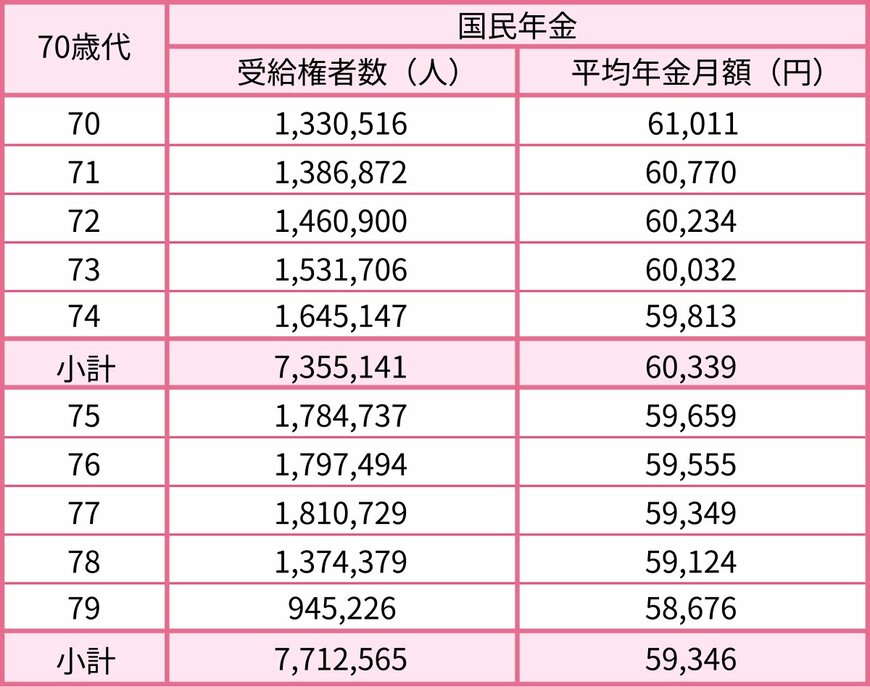
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 80歳代(80~89歳)の国民年金・平均月額
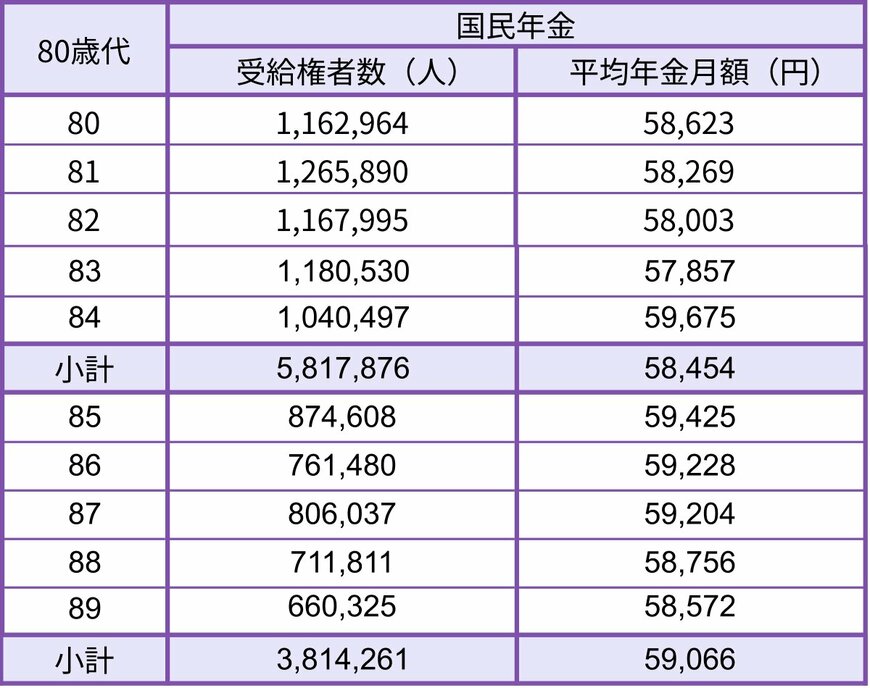
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 90歳以上の国民年金・平均月額
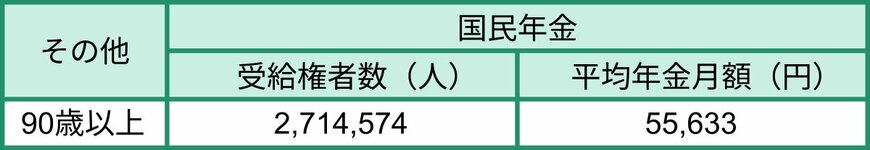
- 90歳以上:5万5633円
原則として年金を受け取り始める65歳以降で見ると、国民年金(老齢基礎年金)の平均月額は、5万円台から6万円台で推移していることがわかります。
4. 厚生年金と国民年金の受給額分布をチェック
ここでは、厚生年金と国民年金の平均月額と、受給額がどのように分布しているかを詳しく見ていきます。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、全受給権者のデータをご紹介します。
4.1 厚生年金の平均受給月額【男女別】
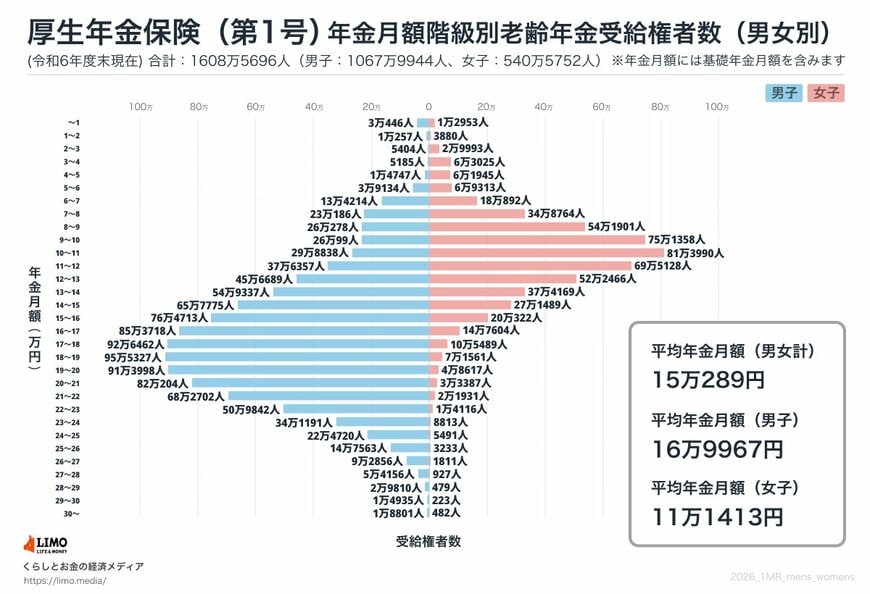
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※上記の金額には国民年金部分も含まれています。
4.2 厚生年金の受給額分布(1万円刻み)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生年金の全体の平均月額は15万289円です。しかし、男女別に見ると男性が16万9967円、女性が11万1413円となっており、約6万円もの差があることがわかります。
4.3 国民年金の平均受給月額【男女別】
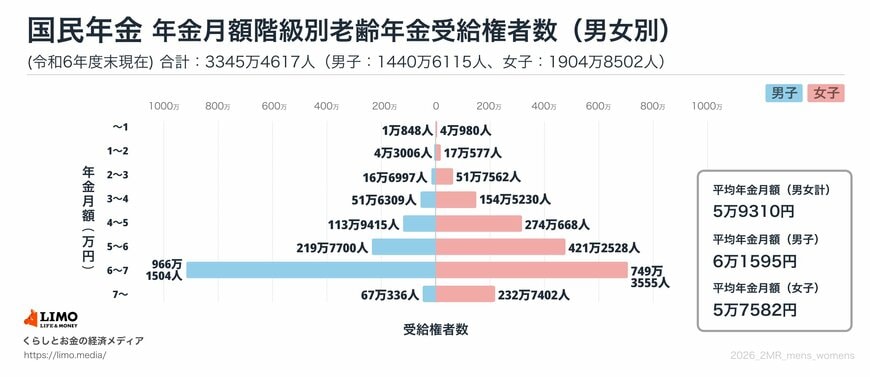
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
4.4 国民年金の受給額分布(1万円刻み)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は全体で5万9310円です。男女別では男性が6万1595円、女性が5万7582円と、厚生年金ほどの大きな差はありません。
受給額の分布を見ると、「6万円以上~7万円未満」の層が最も多く、多くの受給者が満額に近い金額を受け取っていることが推測されます。
5. 高齢者世帯のリアルな所得事情!平均額と内訳
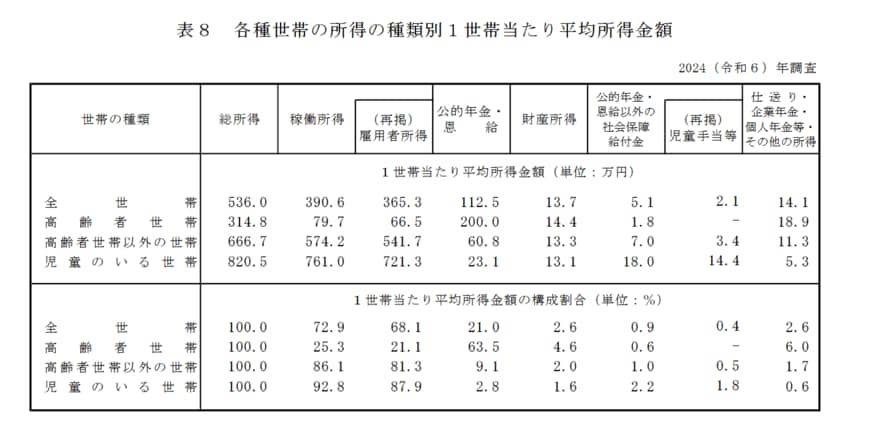
年金受給世代の生活実態を把握するため、高齢者世帯の平均所得とその内訳を確認します。ここでは、厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」を参考にします。
この調査では、高齢者世帯を「65歳以上の人のみで構成されるか、または65歳以上の人と18歳未満の人で構成される世帯」と定義しています。
5.1 高齢者世帯の平均所得はいくら?
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯の平均総所得は年間で314万8000円です。次に、その所得が何で構成されているのか、内訳を見ていきます。
5.2 高齢者世帯の所得の内訳
- 稼働所得:79万7000円(25.3%)
- うち雇用者所得(※):66万5000円(21.1%)
- 公的年金・恩給:200万円(63.5%)
- 財産所得:14万4000円 (4.6%)
- 公的年金・恩給以外の社会保障給付金:1万8000円 (0.6%)
- 仕送り・企業年金・個人年金等・その他の所得18万9000円(6.0%)
年間の総所得を月額に換算すると約26万円になります。そのうち約3分の2にあたる約16万6000円が「公的年金・恩給」で、生活の大きな柱となっていることがわかります。
次いで大きいのが「雇用者所得」の約5万5000円です。このデータから、高齢者世帯の多くが公的年金を主な収入源としつつ、就労による収入で家計を補っている実態が浮かび上がります。
※雇用者所得:世帯員が勤め先から支払いを受けた給料・賃金・賞与の合計金額で、税金や社会保険料を含む
6. 国民年金を増やす方法!「付加年金」とは?
フリーランスや自営業者など、厚生年金に加入していない方は、老後の年金が国民年金のみとなり、受給額が少なくなる傾向があります。
そこで、国民年金の受給額を上乗せできる制度の一つとして「付加年金」をご紹介します。
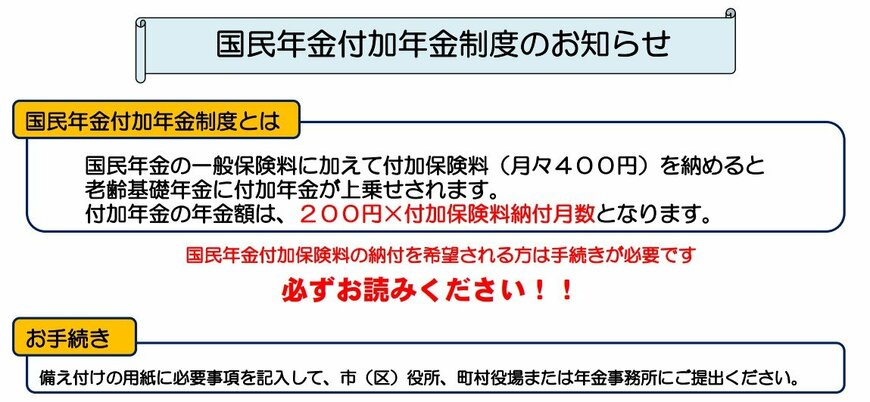
付加年金とは、定額の国民年金保険料に「付加保険料(月額400円)」を上乗せして支払うことで、将来の年金額を増やせる制度です。
6.1 付加保険料を納付できる人
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
6.2 付加保険料を納付できない人
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金に加入している人
付加年金は、個人型確定拠出年金(iDeCo)との併用が可能です。ただし、iDeCoの掛金上限額によっては併用できないケースもあるため、事前に確認することをおすすめします。
6.3 40年間付加保険料を納めた場合のシミュレーション
もし20歳から60歳までの40年間、付加保険料を納め続けた場合、将来受け取れる年金額はどのくらい増えるのでしょうか。
付加年金額は「200円 × 付加保険料を納めた月数」で計算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
40年間で納める付加保険料の合計は19万2000円です。これに対し、65歳から毎年9万6000円が年金に上乗せして支給されるため、わずか2年間で納付した保険料の元が取れる計算になります。
7. まとめ
本記事では、公的年金の基本的な仕組みから、年齢や性別ごとの平均受給額まで、最新の公的データに基づいて解説しました。
ご自身の年金額と比較してみて、どのような印象を持たれたでしょうか。
平均額はあくまで一つの目安です。実際の年金額は、これまでの加入状況や現役時代の働き方によって一人ひとり大きく異なることをご理解いただけたかと思います。
2026年も半ばを過ぎ、経済状況も変化しています。まずは「ねんきん定期便」などでご自身の年金記録を正確に把握し、将来の資金計画を立てることが重要です。
その上で、付加年金やiDeCoなどの制度を活用し、より豊かなセカンドライフに向けた資産形成を検討してみてはいかがでしょうか。
この記事が、皆さまの将来設計の参考になれば幸いです。
※当記事は再編集記事です。

参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」用語の説明
- 日本年金機構「国民年金付加年金制度のお知らせ」
- LIMO「【4月は年金支給月】「ふつう」の人は年金をいくらもらっている?60歳から90歳以上のリアルな平均月額まとめ」
中本 智恵