
長寿化が進む日本において、定年後のセカンドライフは現役時代の労働時間を大きく上回る膨大な自由時間となることが予想されています。2026年度の公的年金額は物価動向などを反映して4年連続のプラス改定となったが、実際の受給額が生活費を十分に賄える水準に達しているかは、個人の就労状況等により大きく異なります。
本記事では、厚生労働省の最新データをもとに年金受給額の実態を紐解き、豊かな老後を迎えるために不可欠となる事前の準備や資産形成のポイントについて解説します。
1. 【65歳以上】セカンドライフの自由時間「約11.2万時間」現役時代の労働時間を大きく上回る
厚生労働省の「令和6年簡易生命表」によると、65歳時点での平均余命は男性が19.47年、女性が24.38年です。
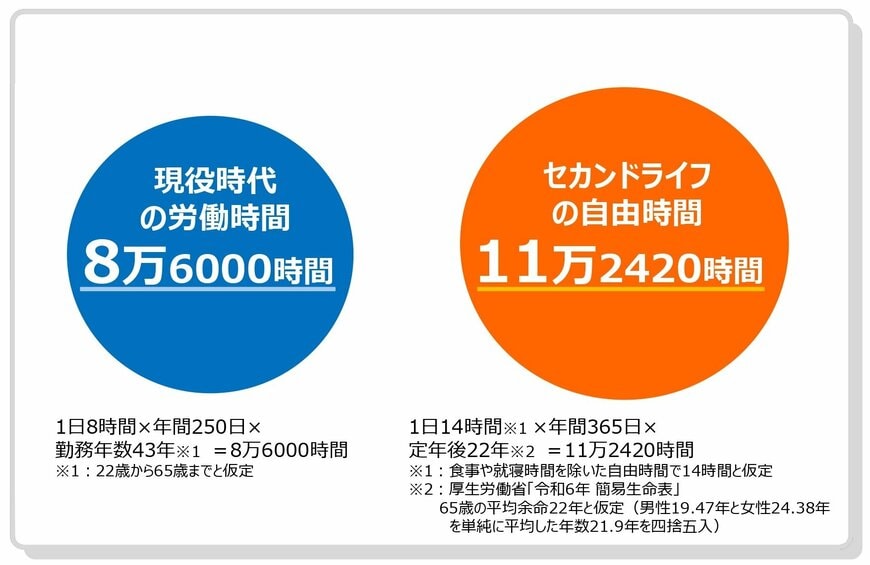
仮に65歳の定年後22年間、食事や就寝時間を除いた「1日14時間」を自由時間とした場合、その合計は11万2420時間にも上ります。これは、22歳から65歳までの現役時代の労働時間(1日8時間、年間250日、43年間で8万6000時間と仮定)を大きく上回る数字です。
この長い時間を自分らしく充実させるため、現役時代から「終活」やセカンドライフの準備を進めることの重要性が高まっています。
2. 【4年連続】国民年金1.9%、厚生年金2.0%のプラス改定!
公的年金の金額は、賃金や物価の動向を踏まえ、年度ごとに改定されます。2026年度分は、前年度より国民年金(基礎年金)1.9%、厚生年金(報酬比例部分)2.0%、4年度連続のプラス改定となりました。
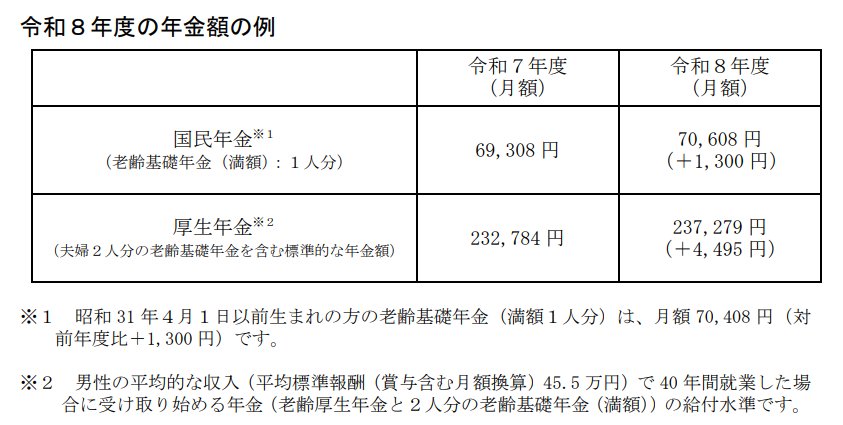
- 国民年金(老齢基礎年金(満額)):7万608円(1人分 ※1)
- 厚生年金:23万7279円(夫婦2人分※2)
※1 昭和31年4月1日以前生まれの方の老齢基礎年金(満額1人分)は、月額7万408円(対前年度比+1300円)です。
※2 男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準です。
国民年金のみの場合、満額(※3)でも月額で約7万円です。繰下げ受給(※4)の上限年齢である75歳まで受給を待機したとしても、月額13万円に届かないことになります。
※3 国民年金(老齢基礎年金)の満額:国民年金保険料を480カ月納付した場合に、65歳から受け取れる年金額
※4 繰下げ受給:老齢年金の受給開始年齢を66歳~75歳までの間に後ろ倒しする制度。「繰下げ月数×0.7%」の増額率が適用され、75歳で受給開始した場合の増額率は84%。
3. 【厚生年金】いちどに「30万円(月額15万円)以上」受給する割合をみる
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金(老齢基礎年金)を含んだ厚生年金の男女平均月額は「15万289円」です。全体の受給額ごとの人数分布は以下になります。
3.1 厚生年金の受給額ごとの受給権者数

- 1万円未満:4万3399人
- 1万円以上~10万円未満:301万575人
- 10万円以上~20万円未満:1000万4049人
- 20万円以上~30万円未満:300万8390人
- 30万円以上:1万9283人
厚生年金を月額15万円以上受給している人は、全体の半分に満たない49.8%です。厚生年金を受給していない人も含めて計算すると、この割合はさらに低くなります。
4. まとめにかえて
公的年金は老後の生活基盤となる重要な制度だが、支給額だけでゆとりある生活を送れる層は決して多くはないのが実情です。現役時代を上回る11万時間というセカンドライフを見据えれば、早い段階で自身の年金見込額を把握し、不足分を補うための手立てを講じることが急務となります。
将来への備えとして資産運用を取り入れる場合も、単に利益を追求するのではなく、自身のライフプランや許容できるリスクを正確に理解し、着実な資産形成を心がけることが不可欠です。長い老後を心置きなく楽しむために、今一度自身のマネープランを見直す行動が求められています。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6年 簡易生命表」
長井 祐人