2026年も半ばが過ぎようとしています。
物価の上昇が続くなかで、将来の生活、特に老後の資金計画について改めて考えている方も多いのではないでしょうか。
年金制度は複雑で、自分が将来いくら受け取れるのか、なかなかわかりにくいものです。
この記事では、日本の公的年金の基本的な仕組みから、同世代の人たちが平均でいくら年金を受け取っているのか、そして年金だけで生活する場合の家計のリアルな姿まで、具体的なデータをもとに詳しく解説していきます。
ご自身の状況と照らし合わせながら、今後のライフプランを考える上での参考にしていただければ幸いです。
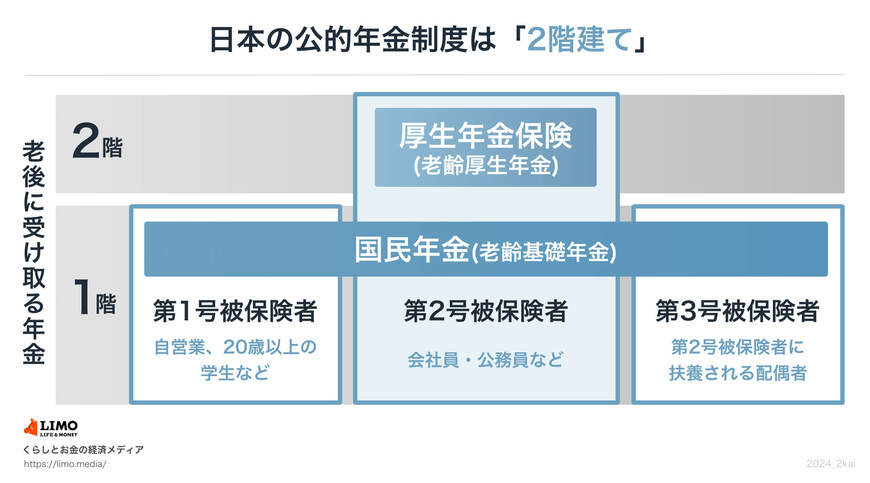
日本の公的年金は「2階建て構造」
日本の公的年金には「国民年金」と「厚生年金」があり、下の体系図のような「2階建て」構造となっています。
1階部分:国民年金(基礎年金)の仕組み
まずは1階部分にあてはまる「国民年金」について解説します。国民年金制度では、原則として国内居住者のうち「20歳以上60歳未満」のすべての人が加入対象です。
国民年金保険料は全国一律で、年度ごとに見直しが実施されます。ちなみに2026年度の月額は1万7920円です。
もし40年間保険料を漏れなく納めた人は、65歳以降に満額の老齢基礎年金(2026年度の月額は7万608円)が受給でき、未納期間があればその分が差し引かれるという仕組みです。
2階部分:厚生年金の概要
続いて、2階部分に位置する厚生年金制度を見ていきましょう。こちらに加入できるのは、会社員や公務員、さらに特定適用事業所で働くパートなど、一定の要件をクリアした人です。
厚生年金に単体で加入するのではなく、国民年金と併せて加入するため、2階建てと言われます。
国民年金と異なり、厚生年金保険料は給与水準により決定されるので、収入が高いほど保険料も上がります。ただし上限が設けられるため、一定以上の人はみな同じ保険料となります。
厚生年金に加入した期間や支払った保険料によってもらえる年金額が決まるため、受給額は個人ごとにばらつきが出るのが特徴です。
2026年度における年金受給額の改定
公的年金の受給額は、物価や賃金の動向を踏まえて年度ごとに見直しがおこなわれます。
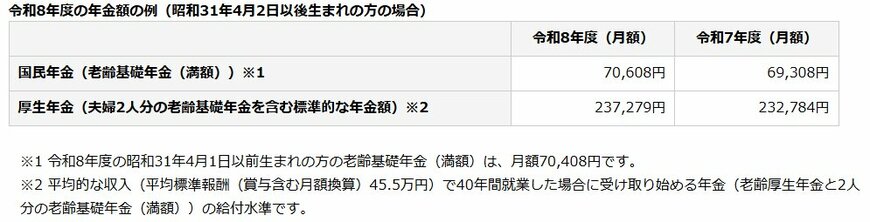
2025度に比べ、国民年金(基礎年金)が 1.9%の引上げ、厚生年金(報酬比例部分)が 2.0%の引上げとなります。
国民年金・厚生年金の具体的な受給額例(2026年度)
- 国民年金(老齢基礎年金(満額):1人分):7万608円(+1300円)
- 厚生年金:23万7279円(夫婦2人分)(+4495円)
※昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
厚生年金と国民年金で見る受給額の個人差
老齢年金の受給額は、現役当時の年金加入状況により個人差が生じます。
厚生年金と国民年金の平均月額をみたのちに、受給額ごとの人数も見ることで、その個人差がどれほどかを見ていきましょう。
厚生年金の平均月額と受給額のばらつき
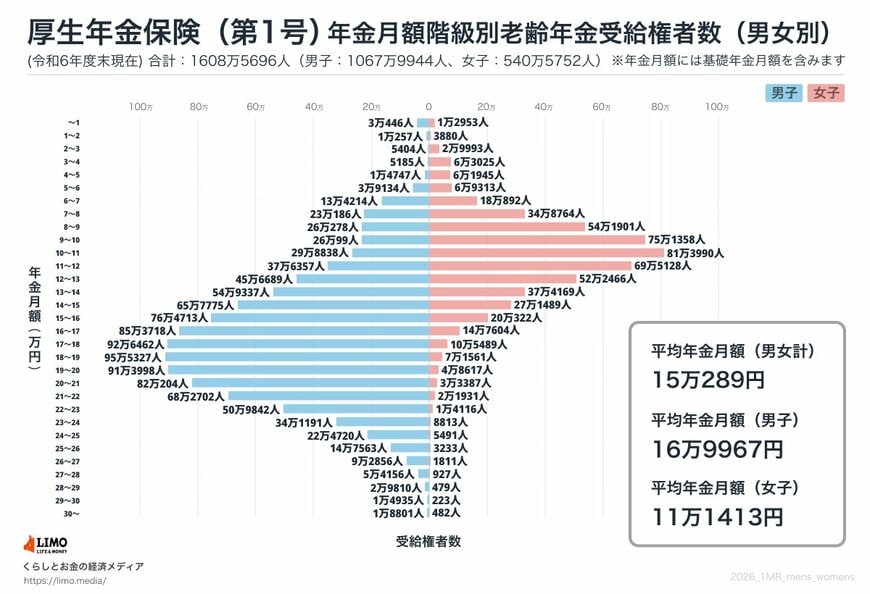
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含む
厚生年金受給額の分布状況(1万円単位)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月額1万円未満から30万円以上と、幅広い受給額に分布していることがわかります。
国民年金の平均月額と受給額の差
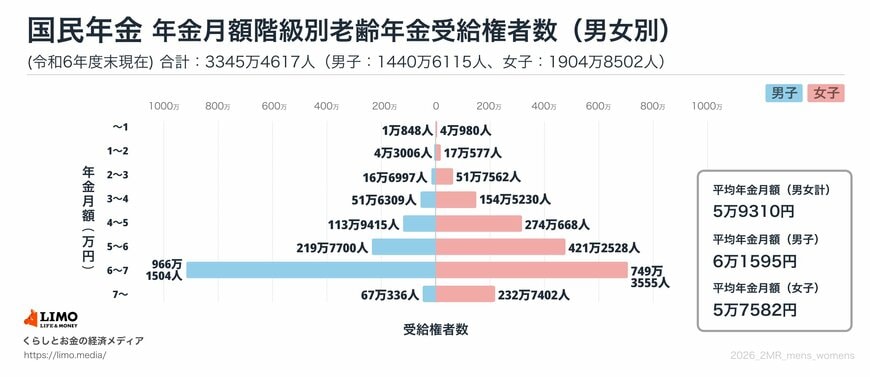
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金受給額の分布状況(1万円単位)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均年金月額は全体で5万円台となりました。男性は6万円台、女性は5万円台と、ほんのわずかですが男女差が見られます。
ボリュームゾーンを見ると、多くの人が満額に近い年金額を受け取っていることがわかります。
厚生年金ほどではありませんが、国民年金においても月額1万円未満~7万円以上と個人差がみられます。
65歳以上の無職夫婦世帯における家計の収支状況
この章では、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見ていきます。
総務省が公表する「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」を参考にしましょう。
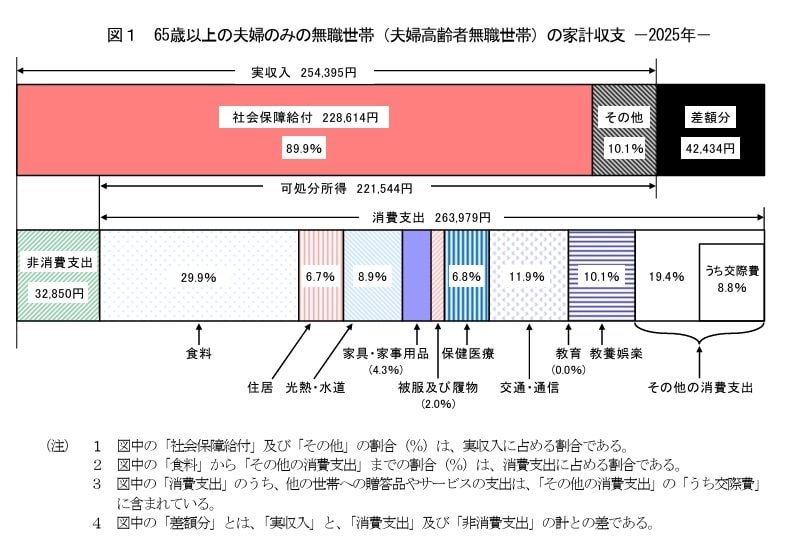
無職夫婦世帯(65歳以上)の収入内訳
- 実収入:25万4395円
- うち社会保障給付:22万8614円 ※主に年金
無職夫婦世帯(65歳以上)の支出内訳
- 実支出:29万6829円
- うち消費支出:26万3979円
消費支出とは、いわゆる生活費のことです。内訳は以下のとおりです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
なお、非消費支出は3万2850円となっており、内訳は次のとおりです。
- 直接税:1万2547円
- 社会保険料:2万296円
この夫婦世帯の場合、ひと月の実収入25万4395円に対し、支出は合計29万6829円で、月の家計収支は4万2434円の赤字となっています。
65歳以上の無職単身世帯における家計の収支状況
続いて、単身世帯の家計収支も同様に見ていきましょう。
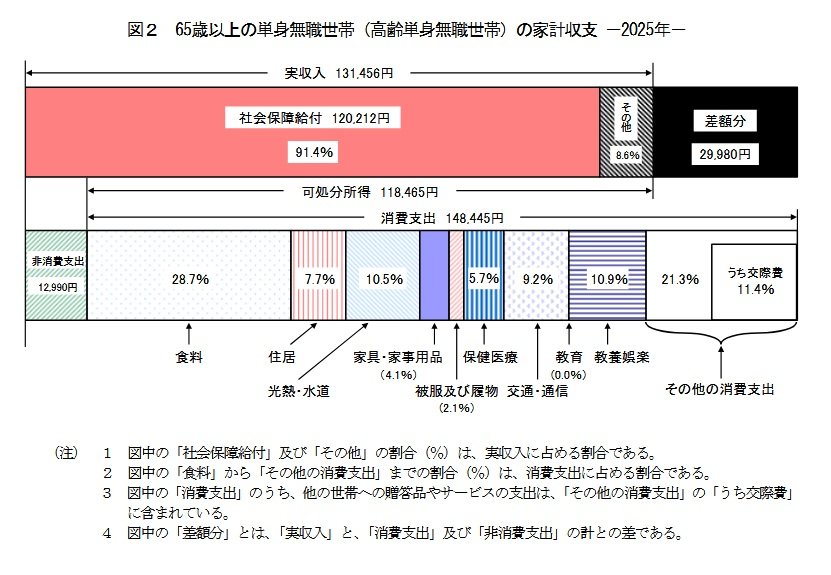
無職単身世帯(65歳以上)の収入内訳
- 実収入:13万1456円
- うち社会保障給付:12万212円 ※主に年金
無職単身世帯(65歳以上)の支出内訳
- 支出:16万1435円
- うち消費支出:14万8445円
消費支出の内訳は次のとおりです。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出の平均は1万2990円でした。
- 直接税:7072円
- 社会保険料:5912円
単身世帯の場合は、ひと月の実収入13万1456円に対し、支出は合計16万1435円で、月の家計収支は毎月2万9980円の赤字となっています。
国民年金の受給額を増やす選択肢としての「付加年金」
働き方の多様化する中で、厚生年金に加入しないフリーランスや自営業の方なども増えています。
一方で、国民年金しか受け取れないとなると、老後の年金が少なくなる傾向にあります。
国民年金の受給額を増やす方法のうち、今回は「付加保険料の納付」について解説します。
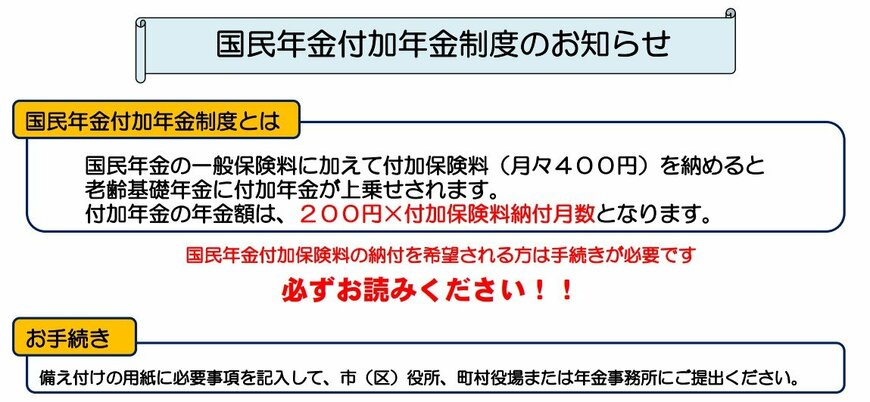
付加年金とは、「付加保険料(月額400円)」を定額の国民年金保険料(2026年度は1万7920円)に上乗せで支払うことで、将来の年金額を増やすことができるしくみです。
付加保険料を納付できる対象者
- 国民年金第1号被保険者
- 65歳未満の任意加入被保険者
付加保険料を納付できないケース
- 国民年金保険料の納付を免除されている人(法定免除、全額免除、一部免除、納付猶予、または学生納付特例)
- 国民年金基金の加入員である人
個人型確定拠出年金(iDeCo)と付加年金には、同時に加入することができます。ただし、個人型確定拠出年金の納付額によっては併用ができない場合もあるので注意が必要です。
40年間付加保険料を納付した場合のシミュレーション
20歳から60歳の40年間、付加保険料を納付したとしましょう。
65歳以降に受け取れる「付加年金額」は「200円×付加保険料納付月数」で試算できます。
- 40年間に納付した付加保険料の総額:19万2000円(400円×480カ月)
- 65歳以降に受け取れる付加年金額(年間):9万6000円(200円×480カ月)
40年間に納付した付加保険料は19万2000円。毎年の年金受給額に9万6000円が上乗せされることから、2年で元が取れる計算です。
まとめ
今回は、日本の公的年金の仕組みから平均受給額、そして年金暮らしの家計の実態まで、さまざまなデータをもとにご紹介しました。
厚生年金と国民年金では受給額に差があり、特に現役時代の働き方が老後の収入に大きく影響することがお分かりいただけたかと思います。
また、65歳以上の無職世帯の家計収支を見ると、年金収入だけでは毎月赤字になってしまうケースも少なくないという現実も見えてきます。
これからの人生を安心して過ごすためには、まずご自身の年金加入記録や将来の受給見込額を「ねんきんネット」などで確認することが大切です。
その上で、付加年金のような制度の活用や、ご自身のライフプランに合った資産形成の方法を検討してみてはいかがでしょうか。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 日本年金機構「令和8年4月分からの年金額等について」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 日本年金機構「国民年金付加年金制度のお知らせ」
石津 大希