

雨の降る日が多くなり、自宅で過ごす時間が増える梅雨の季節となりました。落ち着いて将来の家計を見直すのにも良い時期です。
厚生労働省「令和6年簡易生命表の概況」によると、2024年の平均寿命は男性81.09年、女性87.13年でした。男女差は6.03年です。
平均寿命が男女ともに80歳代に延び、夫婦そろって長い老後を過ごす時代になりました。とはいえ、いずれはどちらかが先立ち、片方がひとりになる場面も訪れます。長生きの時代だからこそ、ふたりのうちは家計と貯蓄を、そして「ひとりになったあと」の備えも考えておきたいところです。
今回は、70歳代の二人以上世帯の平均貯蓄額と中央値を確認したうえで、夫婦のどちらかがひとりになったときに何を備えておくとよいか、みていきましょう。
1. 【70歳代二人以上世帯】平均貯蓄額・中央値はいくら?
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、70歳代二人以上世帯の金融資産保有額は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 70歳代(二人以上世帯)の貯蓄額(平均・中央値)
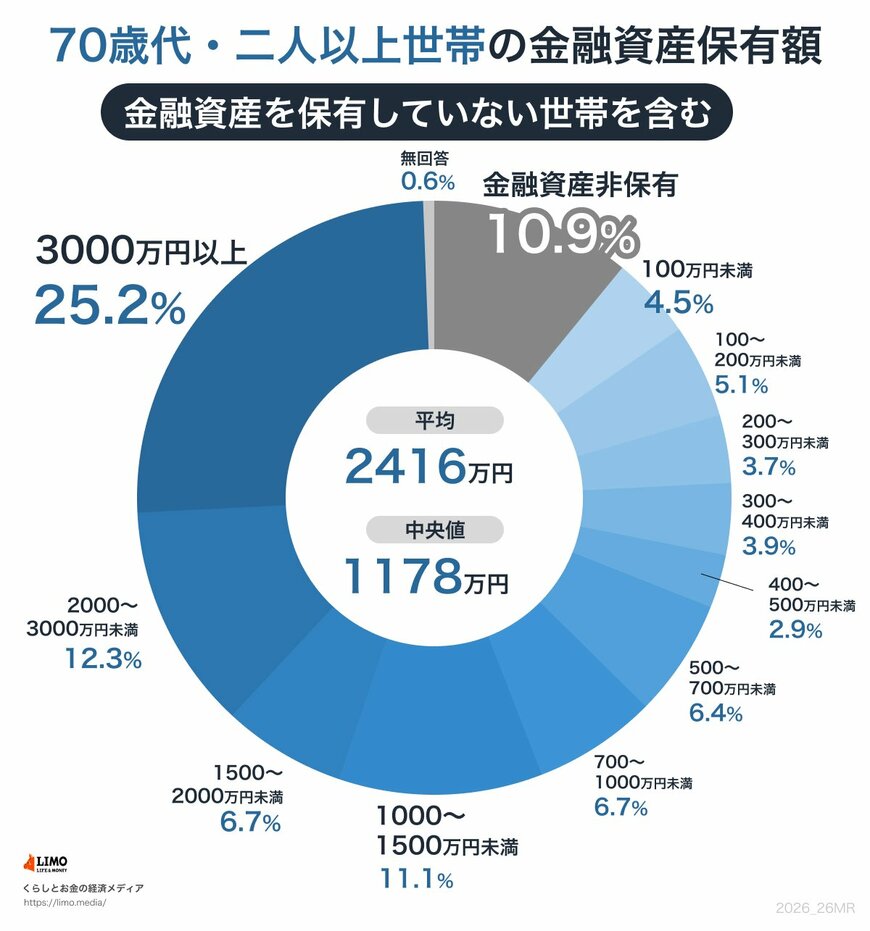
- 70歳代二人以上世帯:平均2416万円/中央値1178万円
平均と中央値の差は約2倍にひらいています。一部の世帯が平均を押し上げており、中央値の1178万円のほうが生活実感に近い金額といえます。
分布をみると、金融資産を持たない「貯蓄ゼロ」の世帯が10.9%、約9世帯に1世帯。一方で「2000万円以上」ある世帯は37.5%(2000〜3000万円が12.3%、3000万円以上が25.2%)と4割近くにのぼり、世帯ごとに金額の幅が広く、二極化のようすがうかがえます。
2. 夫婦どちらかひとりになったときの備えは?
夫婦ふたりで暮らしているうちは、年金も生活費もふたり分で考えられます。けれども、どちらかが先立つと、世帯の収入と支出は大きく変わります。70歳代の二人以上世帯にとって、この変化への備えは大切なテーマです。
2.1 収入は減っても、支出は半分にならない
夫婦のどちらかがひとりになると、世帯で受け取る年金は減ります。一方で、住居費や水道光熱費の基本料金、固定費の多くはひとりになっても大きくは減りません。食費なども、ぴったり半分になるわけではないのが実情です。
つまり「収入は減るのに、支出はそれほど減らない」という時期が訪れる可能性があります。ふたりのうちから、ひとりになったときの家計をざっくりとでも想定しておくと、慌てずに済みます。
2.2 遺族年金は「目安を知る」、不足は貯蓄で備える
配偶者を亡くした場合、要件を満たせば遺族年金を受け取れることがあります。ただし、受け取れるかどうかや金額は、加入していた年金の種類や加入期間などによって個人差が大きいものです。具体的な金額は、ねんきん定期便や年金事務所などで早めに確認しておくとよいでしょう。
遺族年金だけでは生活費に届かない場合、その不足を埋めるのが貯蓄の役割です。中央値の1178万円という数字を、ひとりになったあとの生活費の何年分にあたるか、一度あてはめて考えてみると、必要な備えのイメージがつかみやすくなります。
3. まとめにかえて
今回みてきたとおり、70歳代二人以上世帯の貯蓄は平均2416万円・中央値1178万円。世帯ごとに金額の幅が広い状況です。平均寿命が延びるなか、夫婦のどちらかがひとりになる場面も見据えておきたいところです。
収入は減っても支出は半分にならないこと、遺族年金の目安、不足を補う貯蓄――こうした点を、ふたりのうちから話し合っておきたいものです。


参考資料
マネー編集部貯蓄班


