

6月に届く年金振込通知書には、4月から改定された新しい年金額と、社会保険料・税などの控除、そして控除後の振込額(手取り)が原則として記載されています。
2026年度(令和8年度)の年金額は、3年連続で引き上げられました。物価上昇が続くなか、改定後の年金額と実際の手取りを把握することは、家計を整えるうえで欠かせません。
では、60歳代の二人以上世帯の貯蓄は平均でいくらなのか、令和8年度の改定で夫婦の年金額はどう変わったのか――今回はそれぞれを確認していきましょう。
1. 【60歳代二人以上世帯】平均貯蓄額・中央値はいくら?
金融経済教育推進機構(J-FLEC)が2025年に公表した「家計の金融行動に関する世論調査(2025年)」によると、60歳代二人以上世帯の金融資産保有額は次のとおりです。
※金融資産保有額とは、預貯金だけでなく株式、投資信託、生命保険などを含んだ金額です。ただし、日常的に使う普通預金の残高は含まれていません。
1.1 60歳代(二人以上世帯)の貯蓄額(平均・中央値)
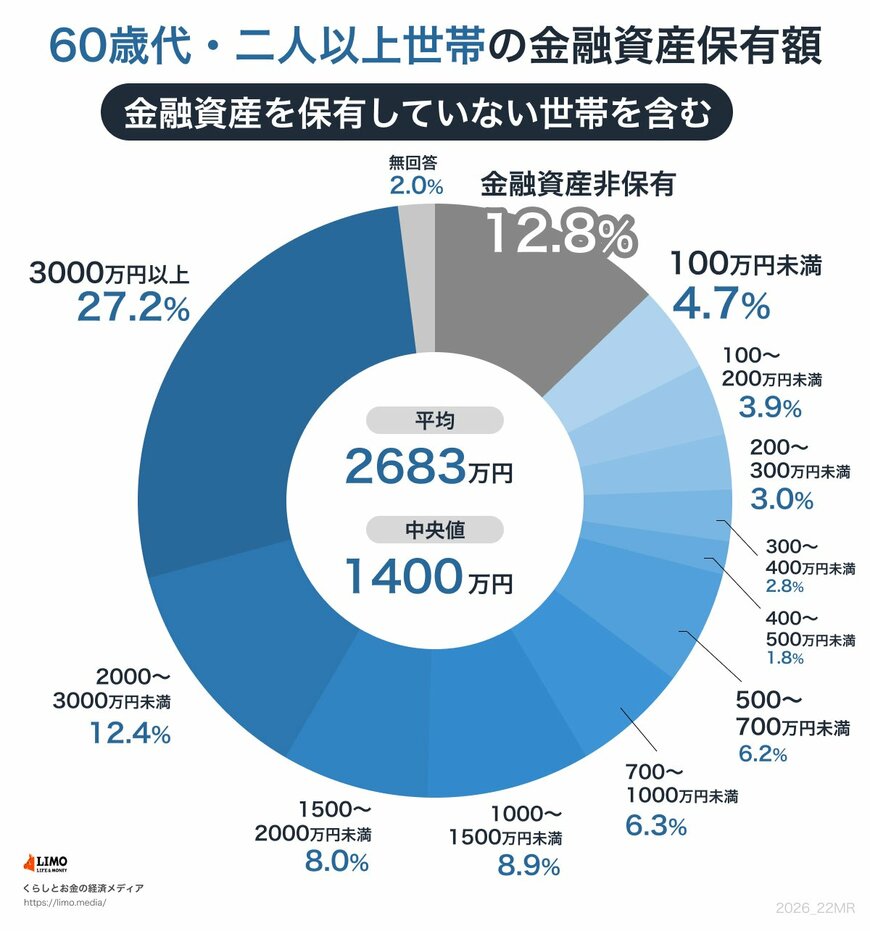
- 60歳代二人以上世帯:平均2683万円/中央値1400万円
平均と中央値の差は約1.9倍にひらいています。一部の世帯が平均を押し上げており、中央値の1400万円のほうが生活実感に近い金額といえます。
分布をみると、金融資産を持たない「貯蓄ゼロ」の世帯が12.8%、約8世帯に1世帯。一方で「2000万円以上」ある世帯は39.6%(2000〜3000万円が12.4%、3000万円以上が27.2%)と4割近くにのぼり、世帯ごとに金額の幅が広く、二極化のようすがうかがえます。
2. 令和8年度の年金改定、夫婦の年金はいくらに?
厚生労働省「令和8年度の年金額改定について」によると、2026年度の改定後の年金額は次のとおりです。
- 改定率:国民年金(基礎年金)+1.9%/厚生年金(報酬比例)+2.0%
- 老齢基礎年金(1人分・満額):月7万608円(前年度+1300円)
- 厚生年金 夫婦2人の標準的な年金額:月23万7279円(+4495円)
- 国民年金保険料:月1万7920円(+410円)
- 在職老齢年金の支給停止調整額:51万円→65万円(+14万円)
夫婦2人の標準的な年金額は月23万7279円となり、前年度から4495円増えました。ただしこの金額は、夫が会社員として平均的に40年厚生年金に加入し、妻が専業主婦(第3号被保険者)として40年国民年金に加入したというモデルケース。実際の受給額は人によって異なります。
また改定率は、物価上昇率3.2%に対して名目手取り賃金変動率2.1%が低く、賃金変動率を採用したうえでマクロ経済スライド(国年▲0.2%/厚年▲0.1%)を反映した結果です。3年連続の引き上げではあるものの、物価の伸びには追いついておらず、実質的な目減りに注意したいところです。
3. 年金振込通知書で「手取り」を確認しよう
年金額の改定が反映される6月の支給日にあわせて、日本年金機構から年金受給者に「年金振込通知書」が原則として送られてきます。通知書で確認しておきたいのは、額面の年金額そのものではなく、控除後の振込額――つまり「手取り」です。
3.1 振込通知書で「控除後振込額」をチェック
年金振込通知書には、毎回支給される年金額(額面)と、介護保険料・国民健康保険料(または後期高齢者医療保険料)・所得税・住民税などの控除額、そして実際に口座へ振り込まれる「控除後振込額」が表示されます。
同じ額面の年金額でも、控除の中身は人によって異なります。額面ではなく手取りを家計の前提にすることで、月々の生活費や貯蓄の計画とのギャップを小さくできます。
3.2 「貯蓄+投資」で備えを足す
年金が3年連続で引き上げられても、物価の伸びに対しては実質目減りになるケースもあります。これからの備えとしては、預貯金にくわえて、新NISAやiDeCo(個人型確定拠出年金)といった税制優遇制度の活用も選択肢の一つでしょう。
ただし、投資には元本割れのリスクがあります。日常的に使うお金とは分けて、生活防衛資金を確保したうえで、無理のない金額から長期で続けたいところ。商品選びは個人差が大きいため、ご自身の家計や考え方、リスク許容度に合うものを慎重に検討したいところです。
4. まとめにかえて
今回みてきたとおり、60歳代二人以上世帯の貯蓄は平均2683万円・中央値1400万円。世帯ごとの金額の幅が広く、改定された年金額をどう活かすかは家計によって変わります。
夫婦2人の標準的な年金額が月23万7279円となった2026年度。額面と「控除後振込額(手取り)」の両方を把握したうえで、これからの家計設計や資産形成の選択肢を整理してみてはいかがでしょうか。


参考資料
マネー編集部貯蓄班


