
夏のボーナスの話題も聞こえてくる頃ですが、セカンドライフを迎えられた方々にとっては、公的年金が家計の大きな柱となります。
ご自身の年金がいつ、いくら支給されるのか、また、他の人はどのくらい受け取っているのか、気になる方も多いのではないでしょうか。特に、現役時代と収入のサイクルが変わるため、計画的な家計管理がより一層重要になります。
この記事では、日本の公的年金の基本的な仕組みから、2026年度の支給スケジュール、そして厚生年金と国民年金の平均的な受給額まで、最新のデータを基に詳しく解説します。
さらに、65歳以上の無職世帯のリアルな家計収支もご紹介し、将来の生活設計のヒントを探ります。
1. 日本の公的年金制度「2階建て」の仕組みとは
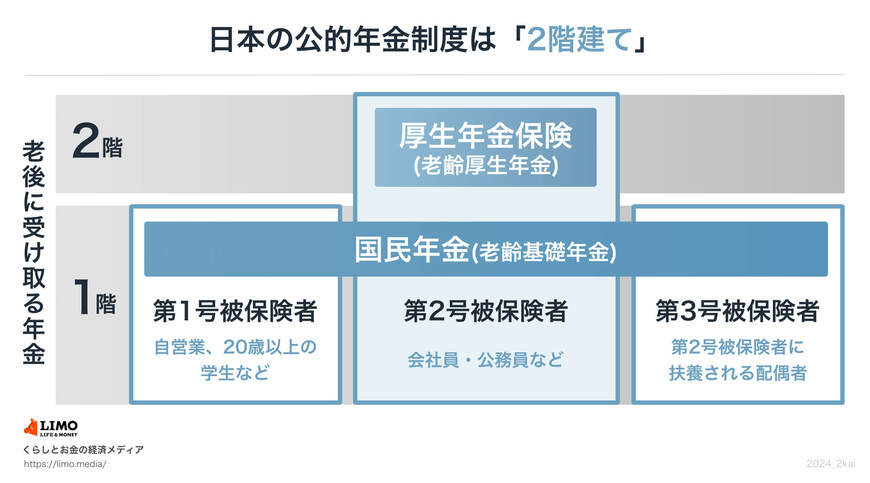
日本の公的年金は「国民年金」と「厚生年金」から成り立っており、下の図のように「2階建て」の構造をしています。
1.1 1階部分:国民年金(基礎年金)の概要
まず、建物の1階部分にあたる「国民年金」についてご説明します。
国民年金制度は、日本国内に住む20歳以上60歳未満のすべての人が原則として加入するものです。
保険料は全国で一律となっており、毎年度見直しが行われます。
参考までに、2026年度の月額保険料は1万7920円です。
40年間(480ヶ月)すべての保険料を納付した場合、65歳から満額の老齢基礎年金を受け取ることができます(2026年度の満額は月額7万608円)。
保険料の未納期間がある場合は、その期間に応じて年金額が減額される仕組みです。
1.2 2階部分:厚生年金の仕組みと特徴
次に、2階部分に相当する厚生年金制度について見ていきましょう。
厚生年金に加入できるのは、会社員や公務員のほか、特定の事業所で働くパートタイマーなど、一定の条件を満たした方々です。
厚生年金は国民年金に上乗せして加入する形になるため、「2階建て」と呼ばれています。
国民年金とは異なり、厚生年金の保険料は給与や賞与の額に応じて決まるため、収入が高いほど保険料も高くなります。
ただし、保険料には上限が設定されているため、一定以上の収入がある方は同額の保険料となります。
将来受け取る年金額は、厚生年金への加入期間や納めた保険料の総額によって決まるため、受給額は人それぞれ異なるのが大きな特徴です。
2. 公的年金の支給日「年金カレンダー」について
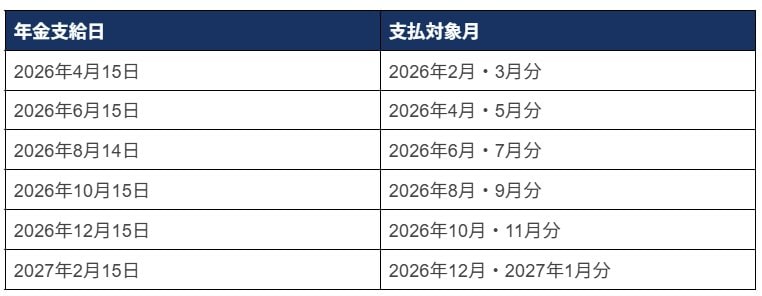
公的年金は、原則として偶数月の15日に、前月までの2ヶ月分がまとめて支給されます。
もし15日が土日や祝日にあたる場合は、その直前の平日に前倒しで支給されることになります。
2026年度の年金支給日と、それぞれの支給対象月は以下の通りです。
2.1 【2026年度】年金支給日と対象期間の一覧
- 2026年4月15日:2026年2月・3月分
- 2026年6月15日:2026年4月・5月分
- 2026年8月14日:2026年6月・7月分
- 2026年10月15日:2026年8月・9月分
- 2026年12月15日:2026年10月・11月分
- 2027年2月15日:2026年12月・2027年1月分
例えば、2026年10月15日の支給日には、8月と9月の2ヶ月分の年金が一度に支給されることになります。
毎月給与を受け取っていた現役時代とはお金の入り方が変わるため、家計管理の方法も見直す必要が出てくるかもしれません。
3. 平均年金月額の男女差「国民年金4013円、厚生年金5万8554円」
老後の暮らしを支える重要な収入源となる公的年金。できるだけ多く受け取りたいと考えるのは自然なことです。
ご自身が将来どれくらいもらえるのか、気になっている方も多いでしょう。年金の受給額は、これまでの加入状況によって決まるため、人によって金額が大きく異なる点には注意が必要です。
この点を踏まえつつ、実際にどの程度の個人差があるのかをデータで確認してみましょう。
3.1 厚生年金の平均月額と受給額分布(男女別)

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
3.2 厚生年金受給額の分布状況(1万円単位)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
男女別に見ると、男性の平均が16万9967円、女性が11万1413円と、月額で約6万円の差があることがわかります。
また、上の受給額分布からもわかるように、「月額1万円未満」から「30万円以上」まで非常に幅広く分布しており、個々の状況を確認することの重要性がうかがえます。
3.3 国民年金の平均月額と受給額分布(男女別)
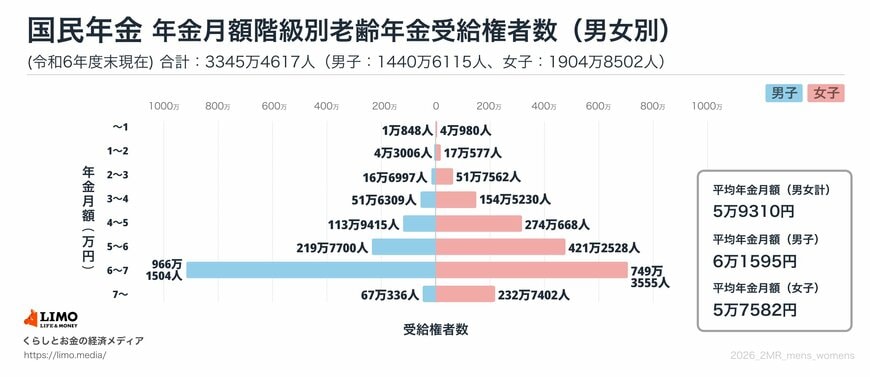
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.4 国民年金受給額の分布状況(1万円単位)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は、男女全体および男女別でも5万円台から6万円台前半となっています。
上のグラフが示すように、受給額は「月額1万円未満から7万円以上」の範囲で分布しています。
国民年金は満額が定められているため、厚生年金ほど大きなばらつきは見られません。
最も多い層(ボリュームゾーン)は「6万円以上~7万円未満」であり、多くの人が満額に近い年金を受け取れていることが読み取れます。
4. 65歳以上無職夫婦世帯の家計収支「毎月4万円以上の赤字」が続く状態か
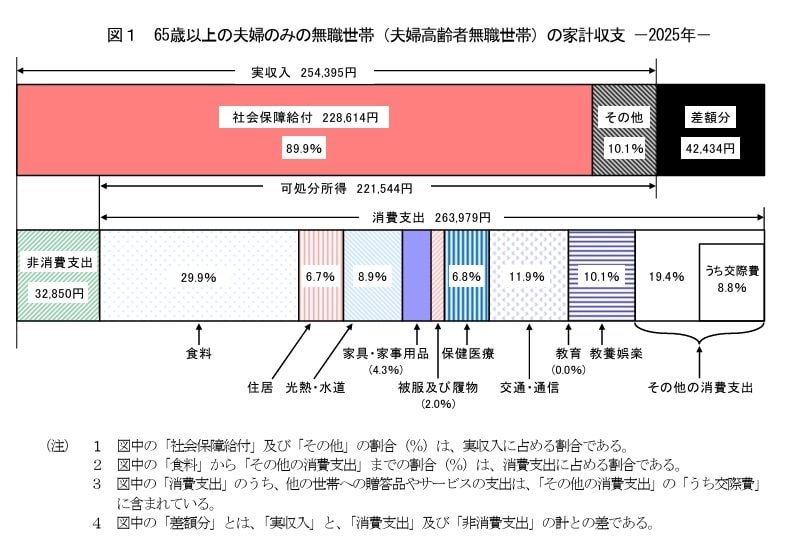
この章では、65歳以上で無職の夫婦世帯と単身世帯について、1ヶ月あたりの家計収支を具体的に見ていきます。
ここでは、総務省が公表している「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」を参考にします。
4.1 収入の内訳:社会保障給付が中心
- 実収入:25万4395円
- うち社会保障給付:22万8614円 ※主に年金
4.2 支出の内訳:生活費と税・社会保険料
- 実支出:29万6829円
- うち消費支出:26万3979円
消費支出とは、いわゆる日々の生活費にあたるものです。
その内訳は以下のようになっています。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
また、税金や社会保険料などの非消費支出は3万2850円で、その内訳は次の通りです。
- 直接税:1万2547円
- 社会保険料:2万296円
このモデル世帯の場合、1ヶ月の実収入25万4395円に対して支出の合計が29万6829円となり、毎月4万2434円の赤字が出ている計算になります。
5. 65歳以上の職単身世帯、家計収支「毎月3万円弱の赤字」が続く状態か
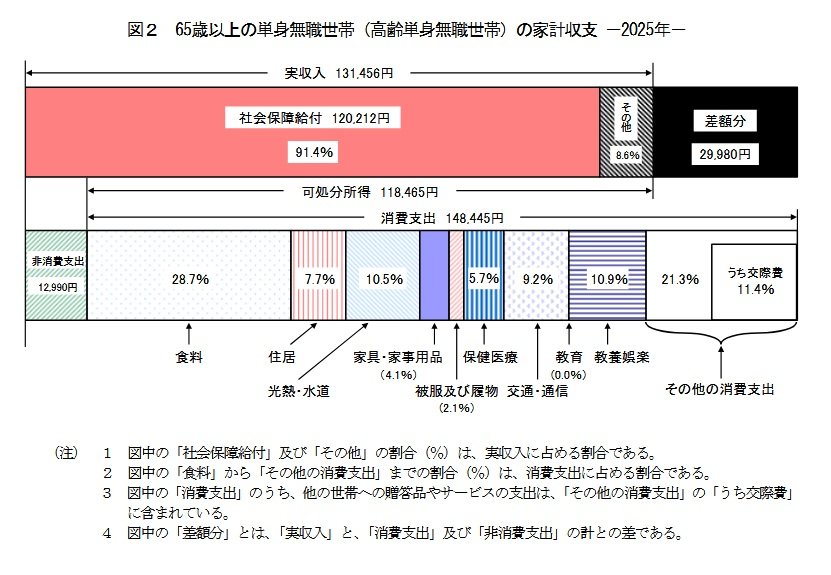
次に、単身世帯(おひとりさま世帯)の家計収支についても同様に確認していきましょう。
5.1 収入の内訳:年金が主な収入源
- 実収入:13万1456円
- うち社会保障給付:12万212円 ※主に年金
5.2 支出の内訳:生活費と税・社会保険料
- 支出:16万1435円
- うち消費支出:14万8445円
消費支出の詳しい内訳は以下の通りです。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出の平均額は1万2990円でした。
- 直接税:7072円
- 社会保険料:5912円
単身世帯の場合、1ヶ月の実収入13万1456円に対して支出の合計が16万1435円となり、毎月2万9980円の赤字という結果になっています。
6. 年金収入のみで生活する高齢者世帯の割合は?
現在の高齢者世帯のうち、どのくらいの割合が「年金収入だけ」で生活しているのでしょうか。
厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の平均的な所得のうち、63.5%を「公的年金・恩給」が占めています。
次いで、仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%と続きます。
さらに「公的年金・恩給を受給している世帯」に限定して見ると、総収入のすべてが「公的年金・恩給」である世帯は43.4%にのぼりました。
※高齢者世帯:65歳以上の人のみで構成されるか、またはこれに18歳未満の未婚の人が加わった世帯を指します。
6.1 総所得に占める公的年金・恩給の割合
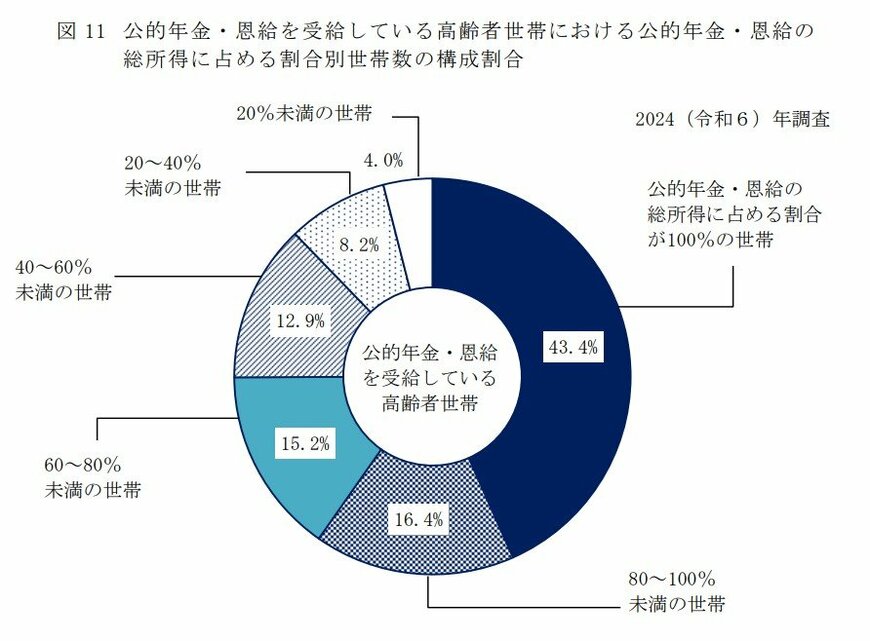
- 公的年金・恩給の割合が100%の世帯:43.4%
- 公的年金・恩給の割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の割合が20%未満の世帯:4.0%
半数以上の世帯では、公的年金以外の何らかの収入によって家計を補っている実態がうかがえます。
7. まとめ
ここまで、公的年金の仕組みや平均的な受給額について解説していきました。
公的年金は現役世代の働き方や収入、加入期間によって、将来受け取れる金額が大きく異なります。
また、自営業やフリーランスの方は主に国民年金、会社員や公務員の方は国民年金に加えて厚生年金も受給となるため、働き方によって老後の収入に差が生じます。
まずは「ねんきんネット」「ねんきん定期便」を活用し、ご自身が将来どのくらい年金を受け取れるかを確認してみましょう。
そして老後の生活を年金だけに頼るのではなく、資産運用や貯金などを活用しながら、計画的に準備を進めていきましょう。
参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「年金はいつ支払われますか。」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
長井 祐人