
6月を迎え、今年度の改定後の新しい年金額が初めて支給される時期となりましたが、いかがお過ごしでしょうか。
60歳代を迎え、ご自身の年金について改めて考え始めた方も多いかもしれません。
「周りの人は一体いくらくらい年金をもらっているのだろう」と、気になることもあるでしょう。
この記事では、日本の公的年金の基本的な仕組みから、60歳から90歳以上の方々が実際に受け取っている厚生年金と国民年金の平均額を、年代別に詳しく見ていきます。
さらに、年金生活を送るシニア世帯の家計の現状にも触れていきます。
ご自身の状況と照らし合わせながら、今後のライフプランを考える上での参考にしていただければ幸いです。
1. 日本の公的年金の仕組みとは?基本の「2階建て構造」を解説
日本の公的年金制度は、よく「2階建て」に例えられます。
これは、制度の土台となる1階部分の「国民年金(基礎年金)」と、その上に乗る2階部分の「厚生年金」で構成されているためです。

1.1 【1階部分】国民年金の概要
- 加入対象者:原則として日本国内に住む20歳以上60歳未満のすべての方
- 年金保険料:加入者全員が一律の金額ですが、年度ごとに見直されます(2026年度月額:1万7920円)
- 受給額:保険料を40年間すべて納付すると満額を受け取れます(2026年度月額:7万608円)
国民年金の加入者は、働き方などに応じて第1号から第3号の3種類に区分されます。このうち、会社員や公務員である第2号被保険者は、次に説明する厚生年金にも加入します。厚生年金の保険料を納めている方は、国民年金保険料を別途支払う必要はありません。
また、第2号被保険者に扶養されている配偶者である第3号被保険者も、個別に保険料を納める義務はありません。
1.2 【2階部分】厚生年金の概要
- 加入対象者:会社員や公務員のほか、パートタイマーなどで特定適用事業所(※1)に勤務し、一定の要件を満たす方が国民年金に上乗せして加入します
- 年金保険料:給与や賞与などの収入に応じて保険料が変動します。ただし、保険料計算の基になる収入には上限が設けられています(※2)
- 受給額:加入していた期間や、現役時代に納めた保険料の額によって個人差が生じます
※1 特定適用事業所:1年のうち6カ月以上、厚生年金保険の被保険者(短時間労働者や共済組合員は除く)の総数が51人以上となる見込みの企業などを指します。
※2 厚生年金の保険料額:毎月の給与を区分した標準報酬月額(上限65万円)と、賞与から計算される標準賞与額(上限150万円)に、定められた保険料率を掛けて算出されます。
2. 【年代別】厚生年金の平均受給月額はいくら?60歳から90歳以上までの一覧
厚生労働省年金局が公表している「令和6年度 厚生年金保険・国民年金事業の概況」のデータに基づき、年齢ごとの「平均年金月額」を一覧で見ていきましょう。
はじめに、厚生年金(国民年金部分を含む)の平均受給月額を年代別に確認します。年齢によってどのような違いがあるのでしょうか。
2.1 60歳代(60~69歳)の厚生年金・平均月額
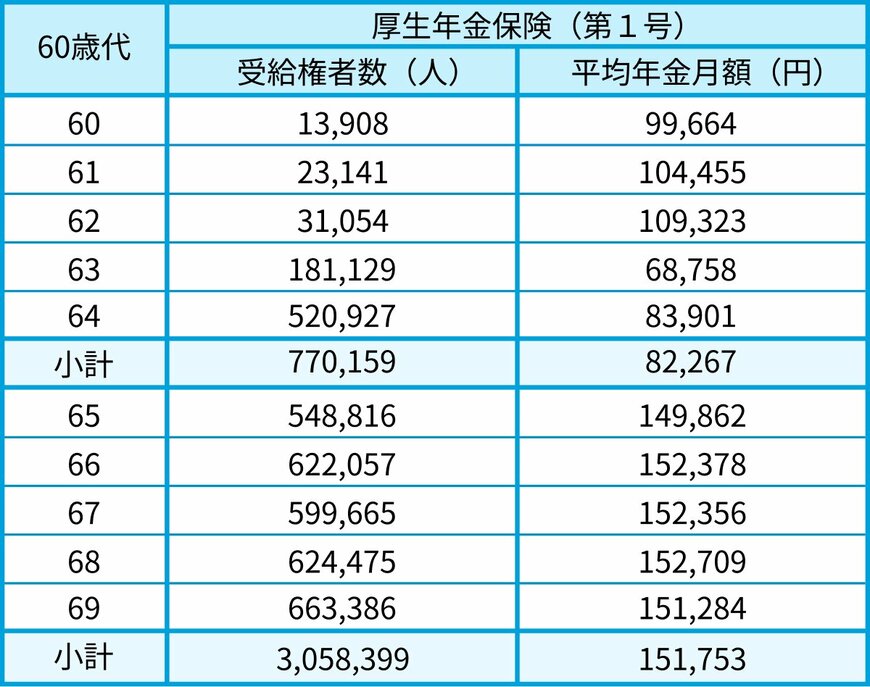
- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満で厚生年金を受給している方には、特別支給の老齢厚生年金のうち、定額部分の支給開始年齢引き上げにより、報酬比例部分のみを受け取っている方も含まれます。
2.2 70歳代(70~79歳)の厚生年金・平均月額
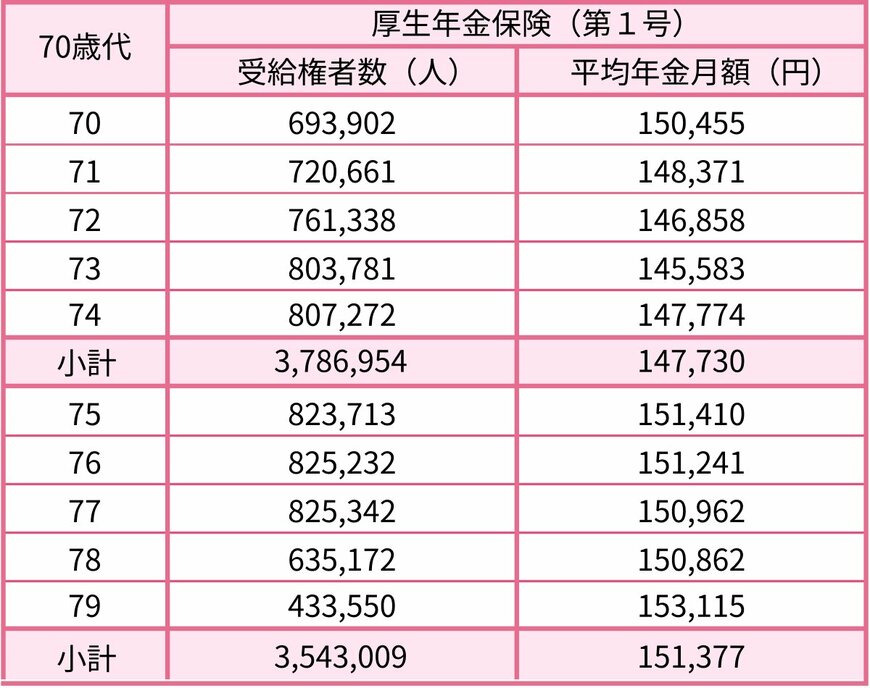
- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
2.3 80歳代(80~89歳)の厚生年金・平均月額
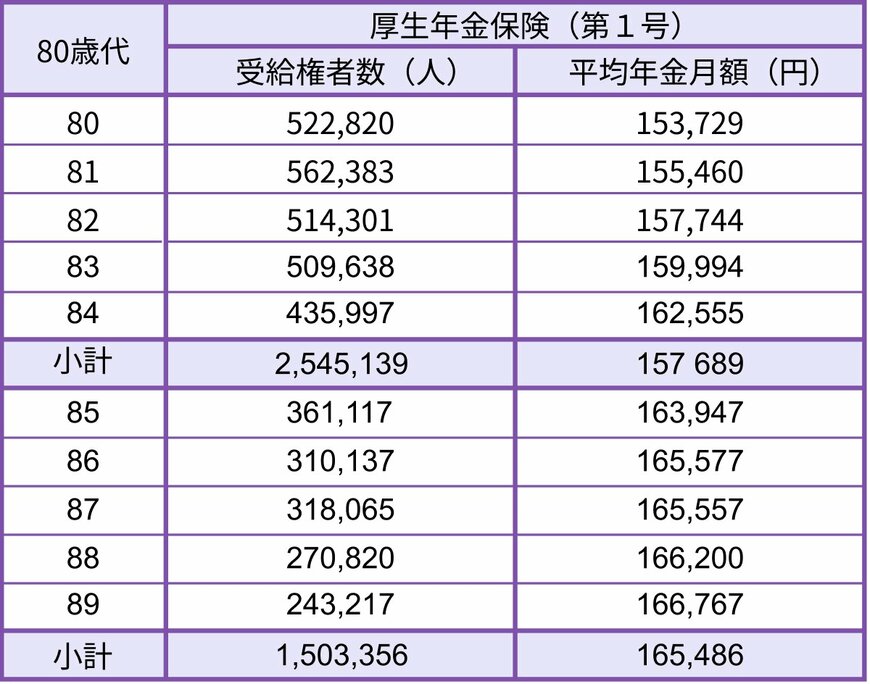
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
2.4 90歳以上の厚生年金・平均月額
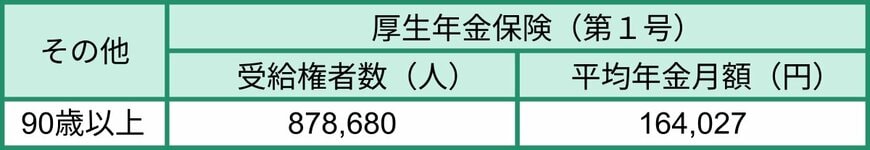
- 90歳以上:16万4027円
原則として年金の受給が始まる65歳以降に注目すると、厚生年金の平均月額は14万円台から16万円台で推移していることがわかります。
また、年齢が上がるにつれて、平均額も緩やかに上昇していく傾向が見られます。
3. 【年代別】国民年金の平均受給月額はいくら?60歳から90歳以上までの一覧
続いて、国民年金(老齢基礎年金)について、年齢ごとの平均受給月額を見ていきましょう。こちらにも年齢による違いはあるのでしょうか。
3.1 60歳代(60~69歳)の国民年金・平均月額
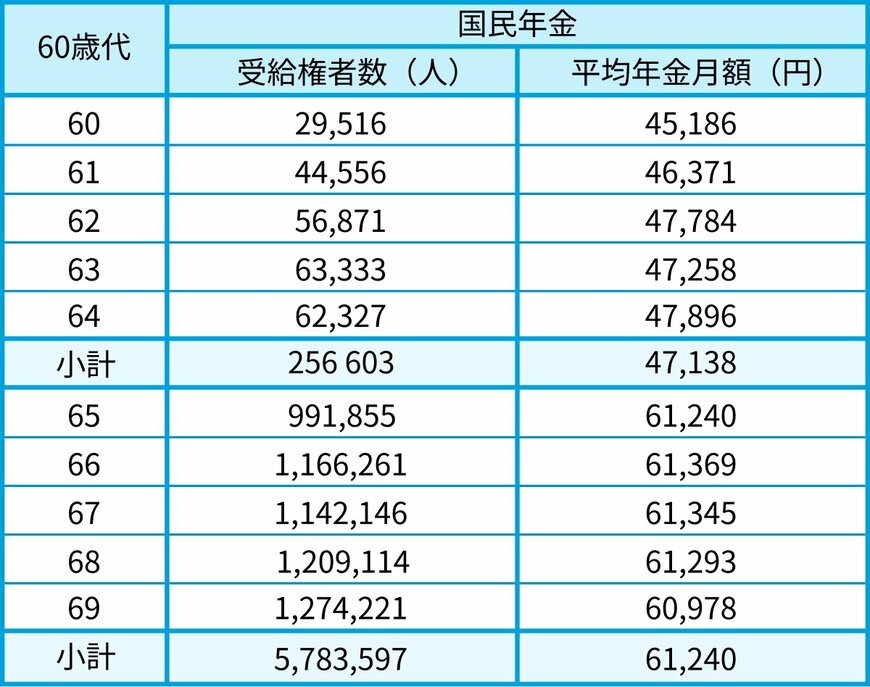
- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満で国民年金(老齢基礎年金)を受給しているのは、繰上げ受給を選択した方々です。
3.2 70歳代(70~79歳)の国民年金・平均月額
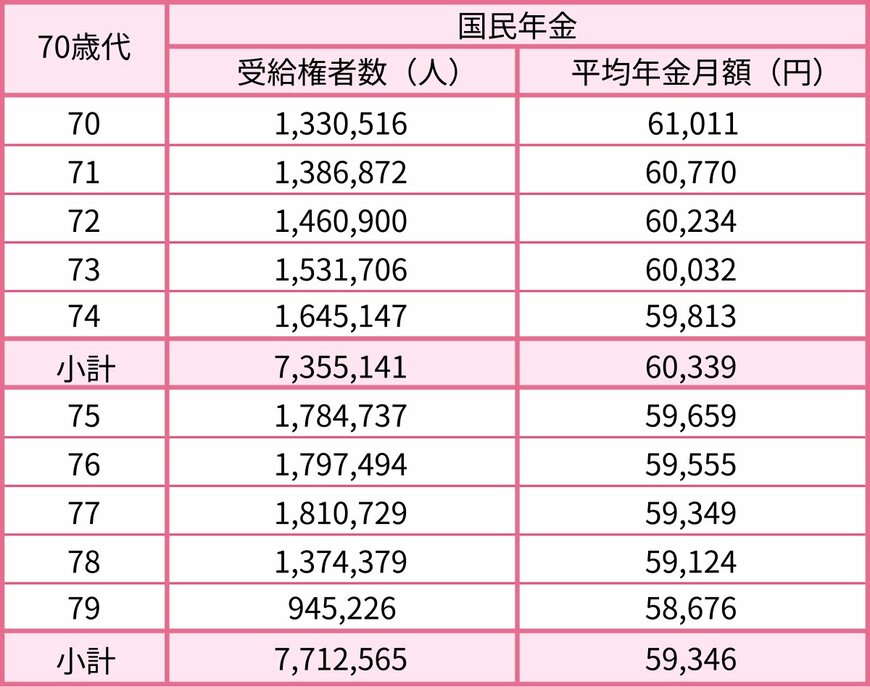
- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
3.3 80歳代(80~89歳)の国民年金・平均月額
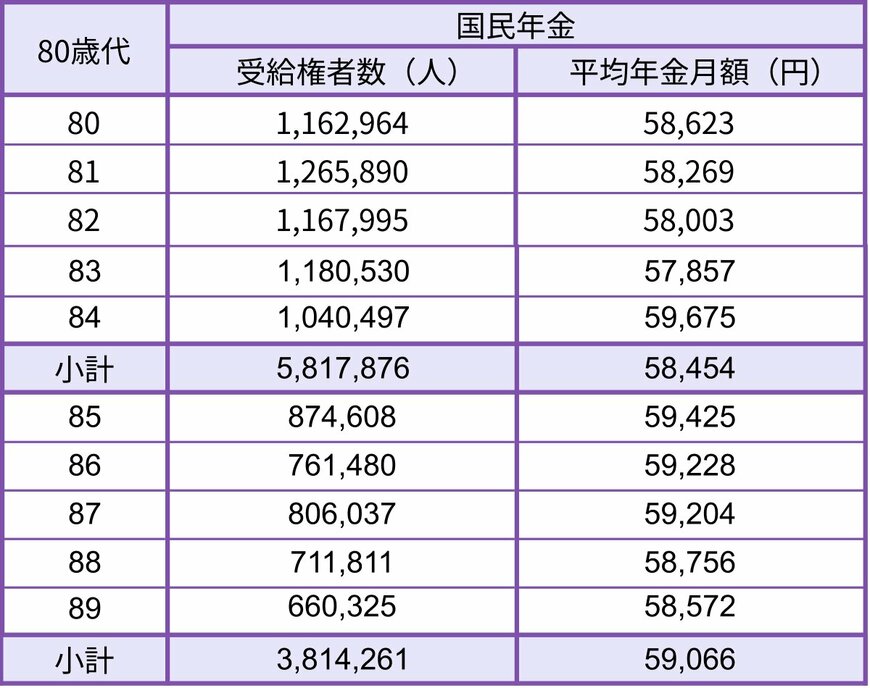
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3.4 90歳以上の国民年金・平均月額
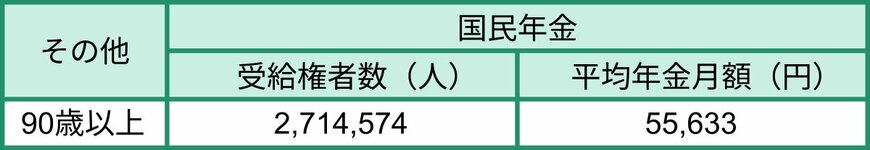
- 90歳以上:5万5633円
本来の年金受給開始年齢である65歳以降で見ると、国民年金(老齢基礎年金)の平均月額は5万円台から6万円台で推移していることがわかりました。
4. 年金受給額の個人差はどれくらい?厚生年金と国民年金の分布
老齢年金の受給額は、現役時代の働き方や年金への加入状況によって、一人ひとり異なります。
厚生年金と国民年金の平均額に続き、受給額ごとの人数分布を確認することで、どの程度の個人差があるのかを見ていきましょう。
4.1 「厚生年金」受給額の個人差について

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※国民年金の金額を含みます。
受給額の分布(1万円ごと)
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
データを見ると、月額1万円未満の方から30万円以上の方まで、受給額が非常に幅広く分布していることがわかります。
4.2 「国民年金」受給額の個人差について

- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
受給額の分布(1万円ごと)
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の平均月額は全体で約5万9000円でした。男性が約6万2000円、女性が約5万8000円と、わずかながら男女差が見られます。
受給者数が最も多いボリュームゾーンは「6万円以上~7万円未満」であり、多くの方が満額に近い年金を受け取っていることが推測されます。
厚生年金ほどではありませんが、国民年金でも月額1万円未満から7万円以上まで、受給額には個人差があることがわかります。
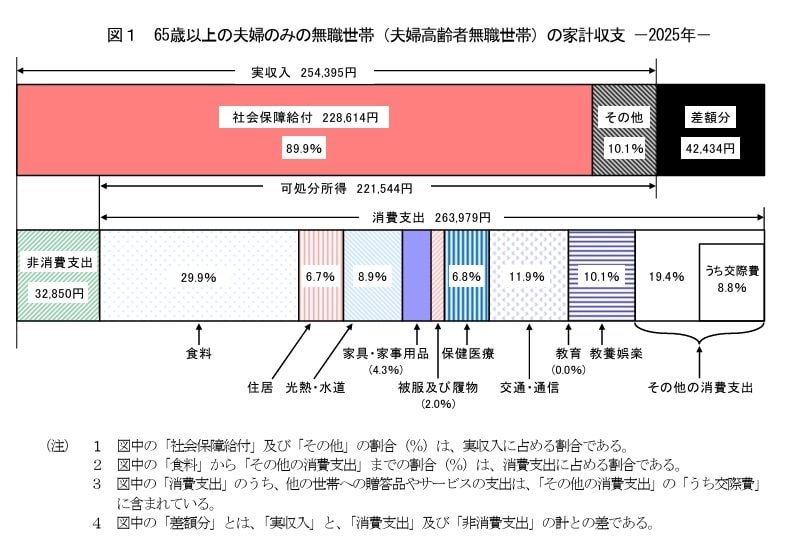
5. モデルケースで見る「65歳以上・無職夫婦世帯」の家計収支
この章では、65歳以上で仕事をしていない夫婦のみの世帯と、単身世帯の1カ月の家計収支をそれぞれ見ていきます。
ここでは、総務省が公表している「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」を参考にします。
5.1 65歳以上・無職夫婦世帯の収入
- 実収入:25万4395円
- うち社会保障給付:22万8614円(主に年金)
5.2 65歳以上・無職夫婦世帯の支出
- 実支出:29万6829円
- うち消費支出:26万3979円
消費支出は、一般的に「生活費」と呼ばれる部分です。その内訳は以下の通りです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
また、税金や社会保険料などの非消費支出は3万2850円で、内訳は次のようになっています。
- 直接税:1万2547円
- 社会保険料:2万296円
このモデル世帯の場合、1カ月の実収入25万4395円に対して支出の合計が29万6829円となり、毎月4万2434円の赤字という計算になります。
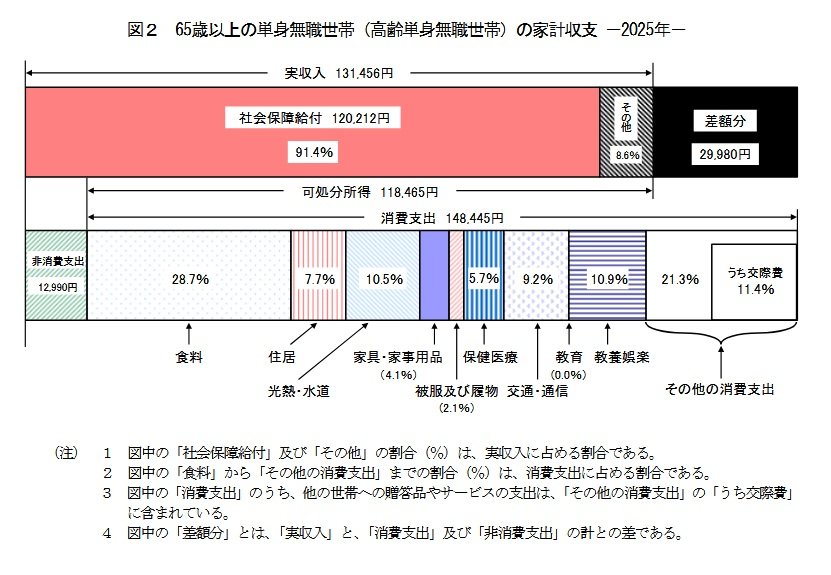
6. モデルケースで見る「65歳以上・無職単身世帯」の家計収支
次に、単身世帯の家計収支も同様に確認していきましょう。
6.1 65歳以上・無職単身世帯の収入
- 実収入:13万1456円
- うち社会保障給付:12万212円(主に年金)
6.2 65歳以上・無職単身世帯の支出
- 支出:16万1435円
- うち消費支出:14万8445円
消費支出の詳しい内訳は以下の通りです。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出の平均額は1万2990円でした。
- 直接税:7072円
- 社会保険料:5912円
単身世帯のケースでは、1カ月の実収入13万1456円に対し、支出の合計は16万1435円となり、毎月2万9980円が不足する計算です。
7. 年金だけで生活している高齢者世帯の割合は?
現在の高齢者世帯のうち、実際にどのくらいの割合が「年金収入のみ」で生活しているのでしょうか。
厚生労働省の「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の平均的な所得のうち、「公的年金・恩給」が占める割合は63.5%です。次いで、仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%と続きます。
さらに「公的年金・恩給を受給している世帯」に限定して見ると、全収入が「公的年金・恩給」である世帯は43.4%にのぼることがわかりました。
※高齢者世帯:65歳以上の人のみで構成されるか、またはこれに18歳未満の未婚の人が加わった世帯を指します。
7.1 総所得に占める公的年金・恩給の割合別の世帯構成
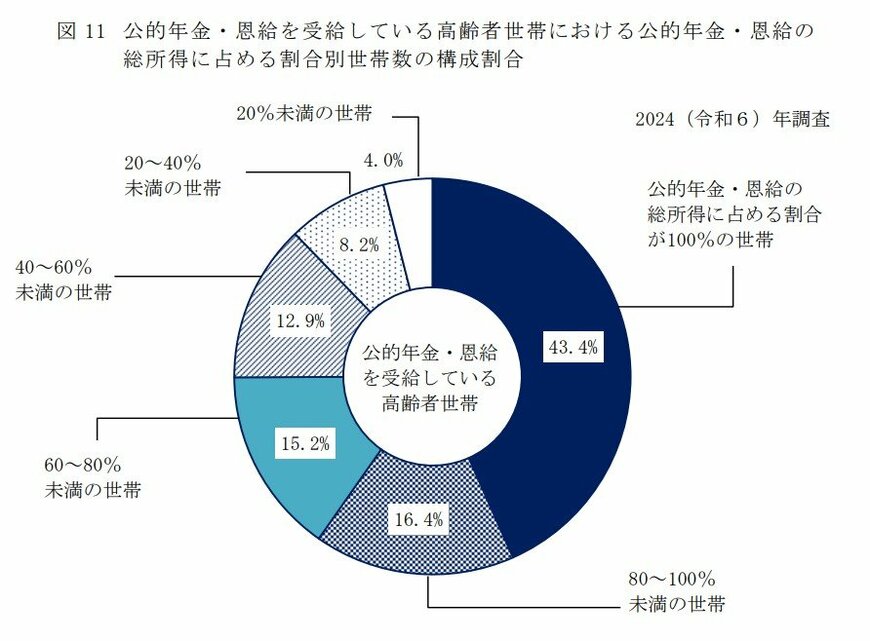
- 公的年金・恩給の割合が100%の世帯:43.4%
- 公的年金・恩給の割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の割合が20%未満の世帯:4.0%
このデータから、半数以上の世帯が、公的年金以外の何らかの収入を得て生活費を補っている実態がうかがえます。
8. まとめ
今回は、公的年金の基本的な仕組みから、60歳代から90歳以上までの年代別平均受給額、そして年金生活を送る世帯のリアルな家計収支までを詳しく見てきました。
ご自身の年金額や生活スタイルと、今回ご紹介した平均的なデータを比較することで、将来の生活について具体的なイメージが湧いたのではないでしょうか。
データが示すように、多くの方が年金以外の収入も得ながら生活を組み立てています。
ご自身の正確な年金見込額を知ることは、これからの人生設計を立てる上で非常に重要です。
まだ確認されていない方は、「ねんきん定期便」や「ねんきんネット」などを活用して、一度ご自身の受給額を確かめてみることをおすすめします。
ゆとりあるセカンドライフに向けて、今からできる準備を少しずつ始めてみてはいかがでしょうか。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」II 各種世帯の所得等の状況
マネー編集部年金班