

人生100年時代といわれるなか、70歳代以降の家計をどう支えるかは、多くの人にとって身近なテーマです。
年金生活に入ると収入が限られやすくなる一方で、日々の生活費に加え、医療費や介護費への備えも考えておく必要があります。
ただし、シニア世帯の資産状況は一律ではありません。平均額だけを見ると十分な金融資産を持っているように見えても、実際には貯蓄が少ない世帯や、年金収入だけでは毎月の支出をまかないきれない世帯もあります。
特に高齢期は、年齢を重ねるほど医療機関を利用する機会が増えやすく、入院に関わる費用も家計の負担になりやすい点に注意が必要です。
本記事では、70歳代・二人以上世帯の金融資産保有額を確認したうえで、国民年金・厚生年金の平均月額、70歳代の家計収支、年齢とともに増えやすい医療費について見ていきます。
1. 【70歳代の金融資産】平均2416万円と中央値1178万円「より実態に近いのはどちら?」
老後生活が長く続く可能性を考えると、生活費や医療・介護費に備えるためにも、一定の貯蓄を確保しておくことが大切です。
では、現代の70歳代シニアは、どのくらいの金融資産を準備できているのでしょうか。
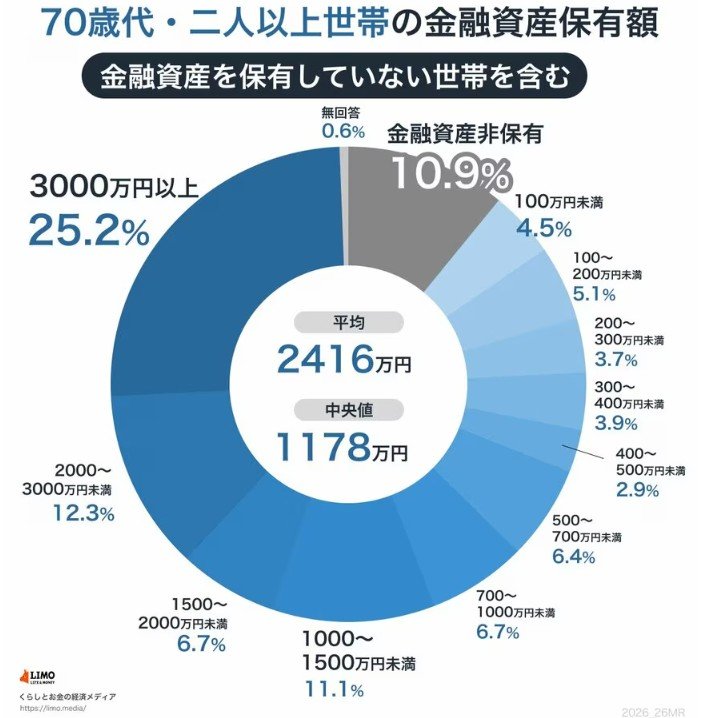
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」から、70歳代の金融資産保有額(金融資産を保有していない世帯を含む)を見てみましょう。
※なお、これから確認する金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
1.1 金融資産保有額の平均値・中央値
- 70歳代:平均値2416万円、中央値1178万円
金融資産保有額の平均値を見ると、70歳代では2416万円と、いわゆる「2000万円」を上回っており、老後も比較的安定した生活が送れそうに見えます。
しかし、中央値は1178万円にとどまっており、実際には「平均ほど資産を持っていない世帯が多数派」であることがわかります。
さらに、60歳代から70歳代にかけて中央値が減少している点からは、退職後に貯蓄を取り崩す生活へ移行している実態も読み取れます。
1.2 「貯蓄ゼロ」がおよそ1割
- 金融資産を保有していない:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
世帯ごとの分布を見ると、一定割合で「貯蓄ゼロ」と回答する世帯が存在します。
70歳代ではおよそ1割の方が該当し、年金や生活保護を頼りに生活しているケースも少なくありません。
高齢期は働く機会が限られるため、収入が公的年金にほぼ依存するケースも多く、家計の余裕は世帯によって大きく異なります。
こうしたデータを見ると、70歳代の家計は「平均貯蓄額」だけでは実態を把握しにくいことが分かります。
2. 【60歳以上の年金】国民年金・厚生年金の平均月額「みんなの平均はいくら?」
老後に取り崩せる資産が少ない場合、生活費の大部分を公的年金等の収入に頼ることになります。
では、現代のシニアはどのくらいの年金を受け取っているのでしょうか。
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」から、国民年金のみを受け取る場合と、国民年金+厚生年金を受け取る場合の平均月額を見てみましょう。
2.1 【国民年金の平均月額】
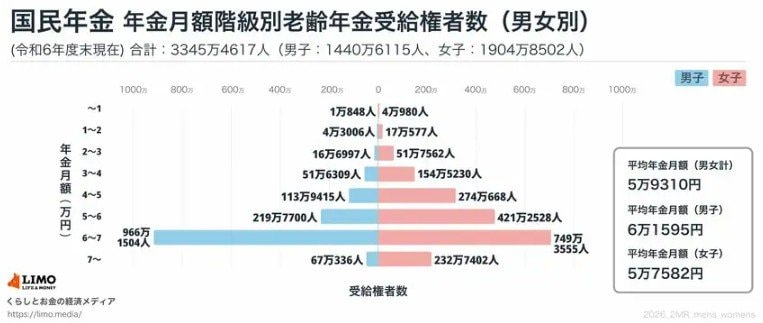
- 全体 5万9310円
- 男性 6万1595円
- 女性 5万7582円
2.2 【厚生年金の平均月額】
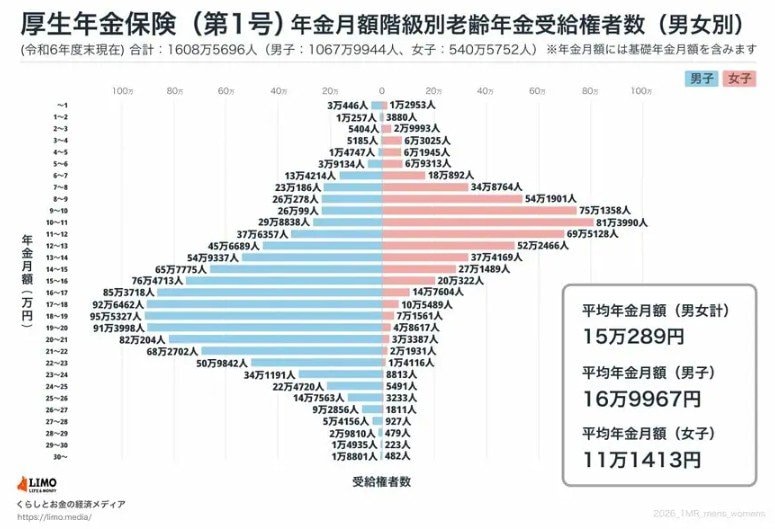
- 全体 15万289円
- 男性 16万9967円
- 女性 11万1413円
※国民年金部分を含む
国民年金の平均月額は5万9310円、基礎年金部分を含む厚生年金の平均月額は15万289円となっています。
ただし、年金額は現役時代の収入や加入期間によって大きくばらつきます。
厚生年金を含めても、受給額は1万円未満から30万円以上まで幅広く分布しており、平均値だけでは実態をつかみにくいのが実情です。
3. 【70歳代の暮らし】1か月の家計収支「2.7万円~3.7万円の赤字」
続いて、総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、二人以上の世帯のうち70歳代・無職世帯の家計収支を見てみましょう。

3.1 【70歳〜74歳】家計収支の内訳
- 消費支出:28万5844円
- 非消費支出:3万9127円
- 実収入:28万7725円
- 収支:ー3万7245円
3.2 【75歳以上】家計収支の内訳
- 消費支出:24万8460円
- 非消費支出:3万1563円
- 実収入:25万2798円
- 収支:ー2万7225円
70歳〜74歳では月平均で約3万7000円、75歳以上でも約2万7000円の赤字となっており、いずれの年代でも支出が収入を上回る状況が見られます。
年齢を重ねるにつれて外出や消費活動は減少する傾向があるため、75歳以上では支出水準がやや下がり、赤字幅も縮小しています。
4. 【60歳以上の医療費負担】年齢とともに増えやすい「80歳代で年間92万円超」
シニア世代になると、加齢に伴って医療機関を利用する機会が増え、一人当たりの医療費も高くなる傾向があります。
厚生労働省「年齢階級別1人当たり医療費(令和4年度、医療保険制度分)」をもとに、60歳以上の一人当たり医療費と、そのうち「入院+食事・生活療養」が占める割合を見てみましょう。

- 60~64歳:38万円
「入院+食事・生活療養」の割合:37% - 65~69歳:48万1000円
「入院+食事・生活療養」の割合:40% - 70~74歳:61万6000円
「入院+食事・生活療養」の割合:42% - 75~79歳:77万3000円
「入院+食事・生活療養」の割合:45% - 80~84歳:92万2000円
「入院+食事・生活療養」の割合:50% - 85~89歳:107万1000円
「入院+食事・生活療養」の割合:58% - 90~94歳:117万9000円
「入院+食事・生活療養」の割合:65% - 95~99歳:125万8000円
「入院+食事・生活療養」の割合:69% - 100歳以上:123万2000円
「入院+食事・生活療養」の割合:70%
一人当たり医療費は、60~64歳では年間38万円ですが、80~84歳では92万2000円、90~94歳では117万9000円まで増えています。
95~99歳では125万8000円となり、60歳代前半と比べると3倍以上の水準です。
医療費が増える背景には、通院だけでなく、入院に関わる費用が大きくなることがあります。
60歳代から70歳代では、医療費全体に占める「入院+食事・生活療養」の割合は4割前後です。しかし、80~84歳では50%となり、医療費の半分を占めるようになります。
さらに90歳代では6割を超え、100歳以上では70%に達しています。
老後資金を考える際は、日々の生活費だけでなく、年齢とともに増えやすい医療費や入院時の自己負担にも目を向けておきましょう。
5. まとめにかえて
70歳代・二人以上世帯の金融資産保有額を見ると、平均値は2416万円と2000万円を上回っています。しかし、中央値は1178万円にとどまっており、平均値だけでは実態をつかみにくいことがわかります。
また、70歳代でも約1割の世帯が金融資産を保有していないと回答しています。老後の家計は、公的年金の受給額や貯蓄の有無、住まい、健康状態によって大きく変わるため、「同年代の平均」だけで安心できるとは限りません。
実際に、70歳代の無職世帯では、70~74歳、75歳以上のいずれも月々の支出が収入を上回っています。年金収入だけでは不足が生じ、貯蓄を取り崩しながら生活している世帯も少なくないでしょう。
さらに、年齢を重ねるほど医療費は増えやすく、入院に関わる費用の割合も高まります。老後資金を考える際は、日々の生活費だけでなく、医療費や介護費、住宅修繕費などの支出にも備えておきたいところです。
老後の家計に不安がある場合は、まず年金見込額や現在の資産額、毎月の支出を確認してみましょう。そのうえで、働き方の継続、支出の見直し、公的支援制度の活用など、自分の状況に合った対策を考えていきましょう。

参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査 2025年」
- 厚生労働省「年齢階級別1人当たり医療費(令和4年度、医療保険制度分)」
加藤 聖人


