若葉が初夏の日差しに輝く頃となりましたがいかがお過ごしでしょうか。
大型連休も終わり、日々の生活が落ち着きを取り戻すこの時期に、将来のお金について考える方も多いのではないでしょうか。
特に老後の生活を想像すると「年金だけで老後の生活費は足りるのか」「どのくらい年金がもらえるのか」と漠然な不安を抱えているかもしれません。
この記事では公的な統計データを基に公的年金の仕組みや60歳以降の方々の年金受給額等を確認していきます。
ご自身の理想の生活をイメージしながら、豊かなセカンドライフの参考にしていただければ幸いです。
1. 公的年金の仕組みとは?基本の「2階建て構造」を解説
日本の公的年金は、しばしば「2階建て構造」と表現されます。これは、年金制度が2つの主要な部分から成り立っているためです。
具体的には、原則として20歳以上60歳未満のすべての人が加入する基礎部分である「1階の国民年金」と、会社員や公務員などが上乗せで加入する「2階の厚生年金」で構成されています。

1.1 1階部分:国民年金の概要
- 加入対象:原則として、日本国内に居住する20歳以上60歳未満のすべての方です。
- 年金保険料:加入者全員が一律の金額ですが、年度ごとに見直されます(2026年度月額:1万7920円)。
- 受給額:保険料を40年間(480ヶ月)すべて納付すると、満額を受け取ることができます(2026年度月額:7万608円)。
国民年金の加入者は、働き方などに応じて第1号から第3号の3種類に区分されます。このうち、会社員や公務員である第2号被保険者は、次に説明する厚生年金にも加入します。厚生年金の保険料を納めている方は、国民年金の保険料を別途支払う必要はありません。
また、第2号被保険者に扶養されている配偶者である第3号被保険者も、個別に保険料を納付する義務はありません。
1.2 2階部分:厚生年金の概要
- 加入対象:会社員や公務員のほか、パートタイマーなどで特定適用事業所(※1)に勤務し、一定の要件を満たす方が国民年金に上乗せして加入します。
- 年金保険料:収入(標準報酬月額・標準賞与額)に応じて保険料が変動しますが、上限が設けられています(※2)。
- 受給額:加入していた期間や納付した保険料額によって、個人差が生じます。
※1 特定適用事業所:1年のうち6ヶ月以上、厚生年金保険の被保険者(短時間労働者や共済組合員は除く)の総数が51人以上となる見込みの企業などを指します。
※2 厚生年金の保険料額:標準報酬月額(上限65万円)と標準賞与額(上限150万円)に、定められた保険料率を掛けて算出されます。
2. 2026年度の年金支給日カレンダー
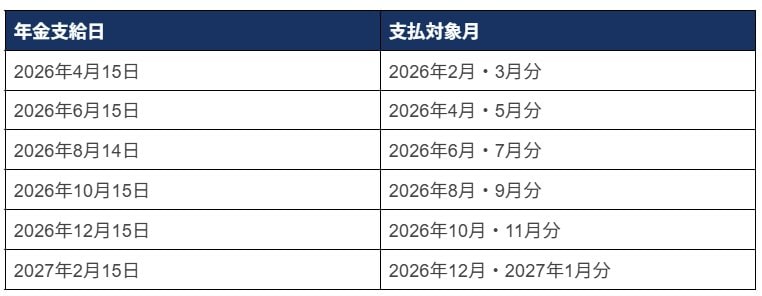
公的年金は、原則として偶数月の15日に、前月までの2ヶ月分がまとめて支給されます。ただし、15日が土日や祝日にあたる場合は、その直前の平日に前倒しで支給される仕組みです。
2026年度における年金の支給日と、それぞれの支給対象月は以下の通りです。
2.1 2026年度の年金支給日と支給対象月
- 2026年4月15日:2026年2月・3月分
- 2026年6月15日:2026年4月・5月分
- 2026年8月14日:2026年6月・7月分
- 2026年10月15日:2026年8月・9月分
- 2026年12月15日:2026年10月・11月分
- 2027年2月15日:2026年12月・2027年1月分
例えば、2026年10月15日の支給日には、その前の8月と9月の2ヶ月分の年金が一度に支給されます。
毎月給与を受け取っていた現役時代とは異なり、2ヶ月に一度の収入となるため、家計管理の方法を見直す必要があるかもしれません。
3. 厚生年金と国民年金、みんなは月いくらもらっている?
多くの方が気になるのは、「厚生年金」と「国民年金」を実際にいくら受け取っているのか、という点ではないでしょうか。
ここでは、厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」を基に、60歳から90歳以上までの全受給権者における「平均年金月額」と「受給額の分布」を見ていきましょう。
3.1 厚生年金の平均受給月額【男女別】

- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
※上記の金額には、国民年金(基礎年金)部分が含まれています。
3.2 【1万円刻み】厚生年金の受給額分布
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、厚生年金の全体の平均月額は15万289円です。しかし、男女別に見ると男性が16万9967円、女性が11万1413円と、約6万円の差があることがわかります。
3.3 国民年金の平均受給月額と分布【男女別】
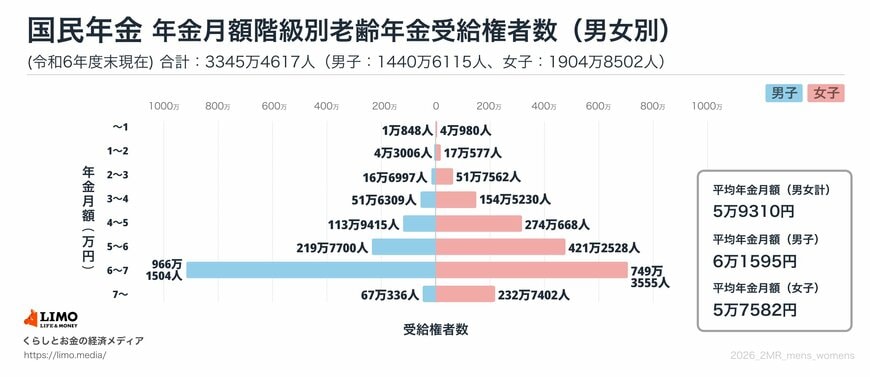
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.4 【1万円刻み】国民年金の受給額分布
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金の平均月額は全体で5万9310円でした。男女別では、男性が6万1595円、女性が5万7582円という結果です。
受給額の分布を見ると、「6万円以上~7万円未満」の層が最も多く、多くの方が満額に近い年金額を受け取っていることが推察されます。
4. 65歳以上・無職夫婦世帯のリアルな家計収支
この章では、65歳以上の無職世帯について、夫婦のみの世帯と単身世帯の1ヶ月あたりの家計収支を比較してみましょう。
ここでは、総務省統計局が公表している「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」のデータを参考にします。
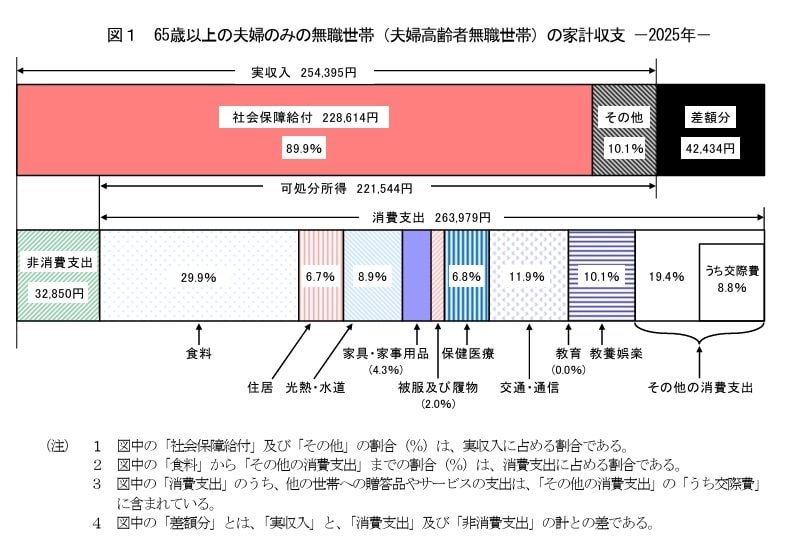
4.1 収入の内訳
- 実収入:25万4395円
- うち社会保障給付:22万8614円(主に年金)
4.2 支出の内訳
- 実支出:29万6829円
- うち消費支出:26万3979円
消費支出は、一般的に「生活費」と呼ばれる部分です。その内訳は以下の通りです。
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
また、税金や社会保険料などの非消費支出は3万2850円で、その内訳は次のようになっています。
- 直接税:1万2547円
- 社会保険料:2万296円
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、このモデル世帯の場合、1ヶ月の実収入25万4395円に対して支出の合計が29万6829円となり、毎月4万2434円が不足している計算になります。
5. 65歳以上・無職単身世帯の家計収支
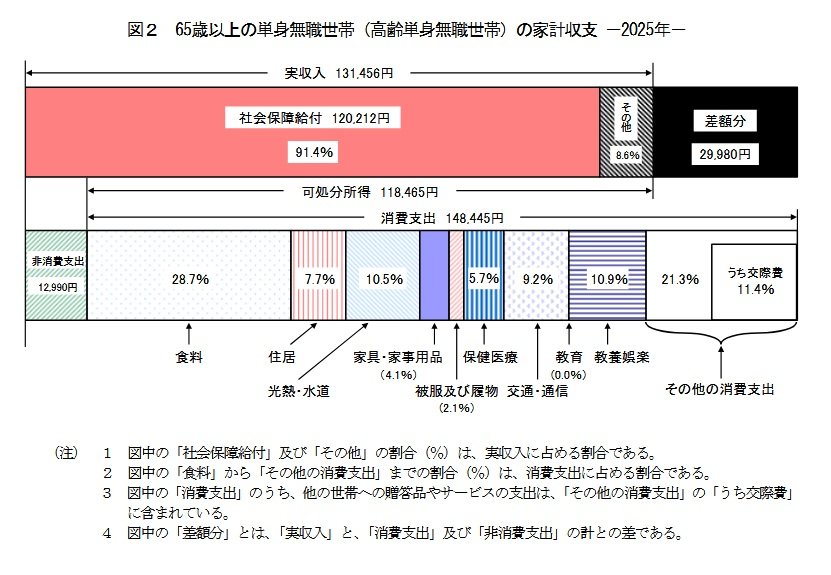
次に、同じく65歳以上の無職単身世帯の家計収支についても見ていきましょう。
5.1 収入の内訳
- 実収入:13万1456円
- うち社会保障給付:12万212円(主に年金)
5.2 支出の内訳
- 支出:16万1435円
- うち消費支出:14万8445円
消費支出の具体的な内訳は以下の通りです。
- 食料:4万2545円
- 住居:1万1416円
- 光熱・水道:1万5565円
- 家具・家事用品:6069円
- 被服及び履物:3049円
- 保健医療:8388円
- 交通・通信:1万3601円
- 教育:0円
- 教養娯楽:1万6132円
- その他の消費支出:3万1681円
- うち諸雑費:1万4052円
- うち交際費:1万6956円
- うち仕送り金:591円
非消費支出の平均額は1万2990円でした。
- 直接税:7072円
- 社会保険料:5912円
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」によると、単身世帯の場合、1ヶ月の実収入13万1456円に対して支出の合計が16万1435円となり、毎月2万9980円の赤字という状況です。
6. 年金だけで生活する高齢者世帯の割合は?
現在の高齢者世帯のうち、実際にどのくらいの割合が「公的年金だけ」で生活を成り立たせているのでしょうか。
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯(※)の平均的な所得のうち、「公的年金・恩給」が63.5%を占めています。次いで、仕事による収入である「稼働所得」が25.3%、「財産所得」が4.6%と続きます。
さらに「公的年金・恩給を受給している世帯」に限定して見ると、全収入が「公的年金・恩給」のみである世帯は43.4%にのぼりました。
※高齢者世帯:65歳以上の人のみで構成されるか、またはこれに18歳未満の未婚の人が加わった世帯を指します。
6.1 総所得に占める公的年金の割合
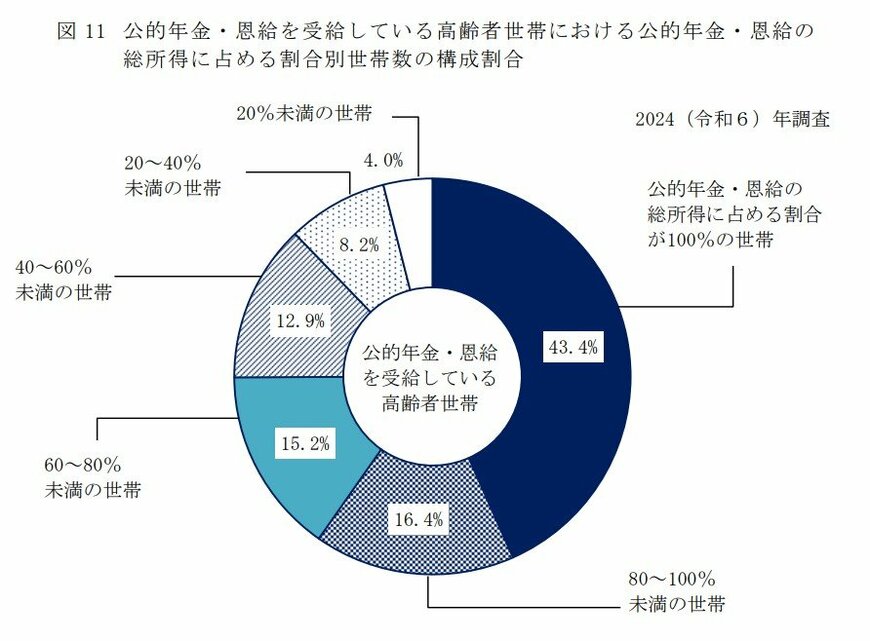
- 公的年金・恩給の割合が100%の世帯:43.4%
- 公的年金・恩給の割合が80~100%未満の世帯:16.4%
- 公的年金・恩給の割合が60~80%未満の世帯:15.2%
- 公的年金・恩給の割合が40~60%未満の世帯:12.9%
- 公的年金・恩給の割合が20~40%未満の世帯:8.2%
- 公的年金・恩給の割合が20%未満の世帯:4.0%
厚生労働省「2024(令和6)年 国民生活基礎調査の概況」によると、半数以上の世帯が、公的年金以外の何らかの収入源で家計を補っている実態が明らかになりました。
7. まとめ
この記事では、年代別の年金受給額や平均所得の実態などを確認してきました。
実際の受給データを確認して、安心された方、あるいは少し不安に感じた方もいらっしゃるかもしれません。
これからのセカンドライフをより豊かに過ごすために、まずはご自身の家計状況を把握したうえで、ライフプランに合わせた資産計画を立てることが大切です。
改めてご家庭の家計を見直したり、「ねんきん定期便」でご自身の受給見込額を再確認するなど、小さな一歩を踏み出すきっかけにしていただけますと幸いです。