

次回の年金支給日は6月15日です。年金は、偶数月に前2ヵ月分がまとめて支給されます。2ヵ月分の金額をどのように管理していくかが、老後生活では重要になります。
現役世代の人が老後生活でとくに気になるのが「年金だけで暮らしていけるのか」ということではないでしょうか。近年の相次ぐ値上げや物価上昇から、将来の家計に対して不安を感じている人は少なくありません。
老後、年金だけで生活できている人はどれくらいいるのでしょうか。この記事では、年金だけで生活している人の割合や、シニア世代の生活費・貯蓄額・生活実感について解説します。
1. 年金だけで生活できる人は約4割
老後を年金だけで生活できる人は、どれくらいいるのでしょうか。厚生労働省の「国民生活基礎調査」による調査結果を見てみましょう。

- 100%:43.4%
- 80〜100%未満:16.4%
- 60〜80%未満:15.2%
- 40〜60%未満:12.9%
- 20〜40%未満:8.2%
- 20%未満:4.0%
年金が世帯の所得の100%を占め、ほかの所得なしで生活できている世帯は43.4%です。約4割が年金だけで生活しており、残りの約6割は年金以外の収入源も頼りにしながら生活しているのです。
世帯あたりの平均所得金額の構成割合も見てみると、以下のようになっています。
- 公的年金・恩給:63.5%
- 稼働所得:25.3%
- 財産所得:4.6%
- 社会保障給付金:0.6%
- 仕送り・企業年金・個人年金等:6.0%
大半が公的年金ですが、稼働所得も2割以上を占めています。これだけで全体の約9割を占めますから、多くの人が働きながら年金を受け取っていると考えられます。「年金+労働収入」で家計を支えるのが、現代の標準的な老後生活といえるでしょう。
次章では、65歳以上の夫婦世帯の収支を確認します。
2. 【生活費】65歳以上・無職夫婦世帯のリアルな家計とは
総務省の「家計調査」をもとに、65歳以上の無職夫婦世帯の家計収支を見てみましょう。

- 実収入:25万4395円
・うち社会保障給付:22万8614円 - 消費支出:26万3979円
・食料:7万8964円
・住居:1万7739円
・光熱・水道:2万3540円
・家具・家事用品:1万1237円
・被服及び履物:5354円
・保健医療:1万7941円
・交通・通信:3万1325円
・教育:0円
・教養娯楽:2万6538円
・その他:5万1341円
※四捨五入により、合計と内訳の金額は必ずしも一致しない。 - 非消費支出:3万2850円
- 差額:4万2434円
収入が約25万円なのに対し、支出は約26万円となっています。税金・社会保険料といった非消費支出も含めれば、総支出額は約29万円となり、毎月4万円ほどの赤字が発生する形です。
税金や社会保険料は、基本的に年金から天引きされます。そのため、老後は手元に残った年金で家計を管理していかなければなりません。近年は物価高の影響でモノやサービスの値上げが続いており、日々の支出に対する負担はますます重くなっています。毎月赤字が生じることを前提に、固定費の見直しなど、家計のダウンサイズを図る必要があるでしょう。
次章では、シニア夫婦世帯の貯蓄額について見ていきます。
3. 【貯蓄額】無職夫婦世帯の備えは十分?
ここまで見てきたとおり、家計の赤字や足りない年金収入を補填するには、貯蓄の取り崩しが欠かせません。J-FLEC(金融経済教育推進機構)の「家計の金融行動に関する世論調査(2025年)」をもとに、70歳代の夫婦世帯の貯蓄額(金融資産保有額)を見ていきましょう。
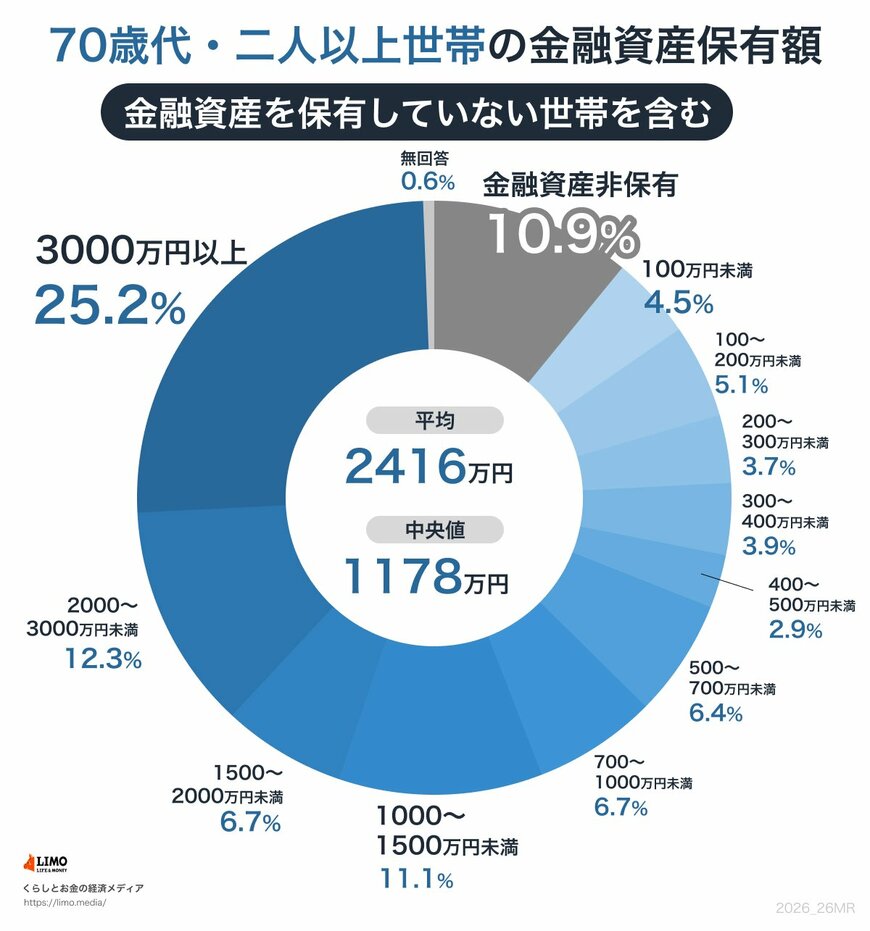
- 平均額:2416万円
- 中央値:1178万円
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
貯蓄額の平均は約2400万円です。内訳を見ると3000万円以上を保有している人は全体の4分の1以上存在しており、平均額を引き上げていると考えられます。
一方、実態に近い数字である中央値は1178万円と2000万円に届いていません。かつて「老後2000万円問題」が話題になりましたが、誰もが2000万円貯められているわけではないのです。
また、貯蓄のすべてを預貯金に頼らず、投資信託や株式といった有価証券で保有する人もいます。毎月の収入の一部を運用に充てるといった工夫も大切です。
次章では、シニア世代の生活意識について解説します。
4. 【シニア世代に聞く】日々の生活、苦しい?
シニア世代は、日々の生活支出や家計管理について、どのような意識を持っているのでしょうか。厚生労働省の「国民生活基礎調査」による調査結果を見てみましょう。

- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
5割以上の人が「生活が苦しい」と回答しており「普通」と回答した人が4割となっています。約9割の人が「ゆとりがあるとはいえない」生活をしている状況なのです。
一方、子育て世帯は6割以上が「生活が苦しい」と回答していることから、世代によって負担感に違いが見られる結果となっています。
5. まとめ
年金だけで生活できる人は約4割で、残り6割の人は年金以外の収入や貯蓄取り崩しなどで、足りない部分を補填する必要があります。シニア世代の毎月の平均収支は基本的に赤字で、貯蓄額は平均で2000万円以上、中央値は約1100万円となっています。
老後に必要なお金は、将来の家庭状況やライフスタイルによって変わります。まずはねんきん定期便で年金収入の見込みを把握し、現在の生活費と照らし合わせてみましょう。足りない部分をどう補うかを今のうちから考えておけば、安心して老後を迎えられます。



参考資料
- 厚生労働省「2024(令和6)年 国民生活基礎調査の概況」
- 総務省統計局「家計調査報告 〔 家計収支編 〕 2025年(令和7年)平均結果の概要」
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
石上 ユウキ


