ゴールデンウィークを迎え、行楽や帰省などで出費がかさむ時期かもしれません。
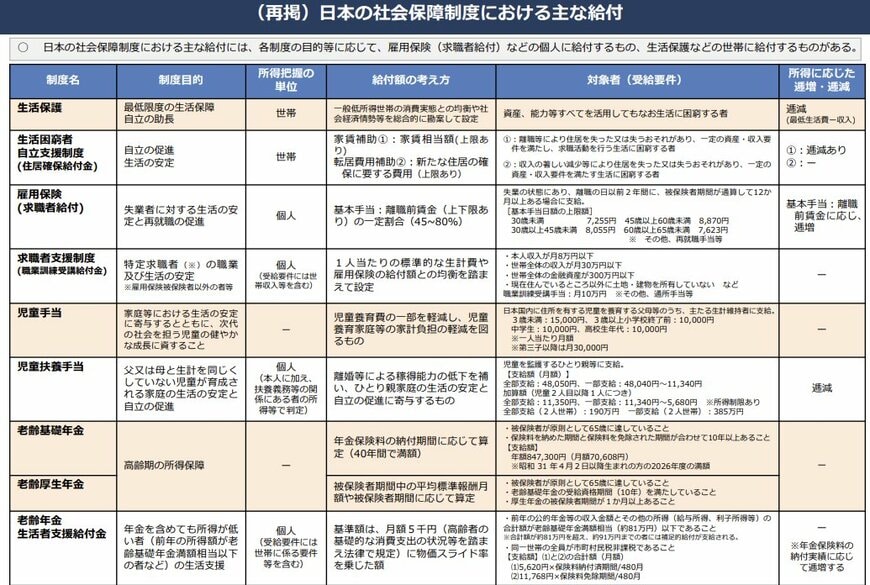
日本には、生活保護や児童手当、雇用保険など、国民の生活を支えるためのさまざまな給付制度が用意されています。
これらの制度は、子育て支援や困窮者支援といった目的別に、社会保障の根幹をなしてきました。
しかし、既存の制度には「手続きが複雑で分かりにくい」「所得の把握が正確でない」「支援の切れ目で給付が急に減ってしまう」といった構造的な問題点が指摘されています。
こうした課題を解決し、より公平で効率的な再分配を実現する切り札として注目されているのが「給付付き税額控除」です。
2026年4月27日の予算委員会では、高市総理がこの制度の導入を見据え、その「つなぎ」として「食料品消費税0%」を2年間限定で実施する考えを改めて示しました。
この記事では、将来導入が検討される「給付付き税額控除」の仕組みと、それに先立って議論が進む消費税ゼロ対策の最新動向について解説します。
1. 「給付付き税額控除」とは?税額控除と現金給付を組み合わせた新しい制度の仕組みを解説
給付付き税額控除は、所得税額から一定の金額を引く「税額控除」と、それでも控除しきれない分を現金で支給する「給付」を一体化させた制度です。
この制度の最も重要な特徴は、納税額が少ない方や非課税の方ほど、現金給付という形で手厚い支援を受けられる点にあります。
この仕組みによって、これまでの減税策では恩恵が届きにくかった層にも、確実なサポートを提供できると期待されています。
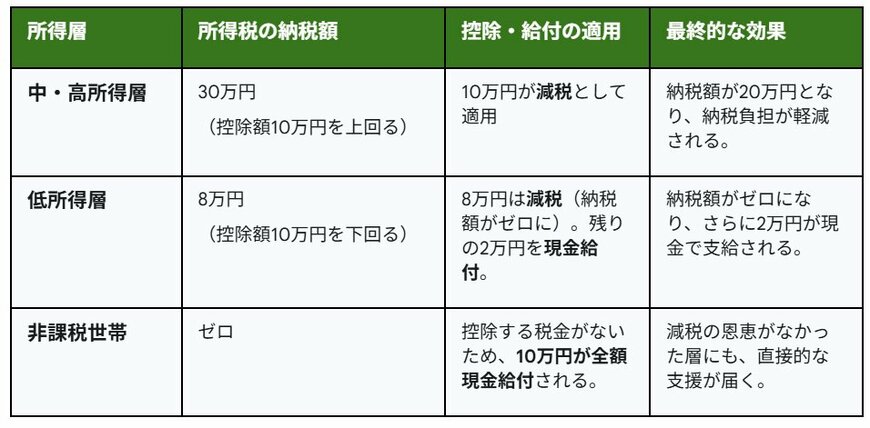
所得の水準によって、支援の形は主に以下の3つのパターンに分かれます。
※現時点では、具体的な控除額はまだ決まっていません。
1.1 控除額10万円ならどうなる?所得層別の3つの具体例でシミュレーション
2/3
出所:LIMO編集部作成
パターン1:中・高所得層の場合
所得税の納税額が、定められた控除額を超える所得層がこのパターンに当てはまります。
- 所得税の納税額:30万円(控除額10万円を上回るケース)
- 適用内容:控除額である10万円の全額が税額控除となり、納税額から直接差し引かれます。
- 受けられる恩恵:実際の納税額は20万円まで減額され、税の負担が軽減されます。
パターン2:低所得層の場合
所得税の納税額が、設定された控除額に届かない所得層が対象となります。
- 所得税の納税額:8万円(控除額10万円に満たないケース)
- 適用内容:はじめに納税額の8万円分が減税され、納税義務がなくなります。その上で、控除しきれなかった差額の2万円が現金で支給されます。
- 受けられる恩恵:所得税を支払う必要がなくなるだけでなく、2万円の現金を直接受け取ることが可能です。
パターン3:非課税世帯の場合
所得が基準を下回り、所得税の納税義務がない世帯がこのパターンに該当します。
- 所得税の納税額:0円のケース
- 適用内容:所得税を納めていないことから税額控除は適用されず、控除額の10万円が全額現金で支給されます。
- 受けられる恩恵:これまでの減税策では支援の対象外だった世帯にも、直接的な経済サポートが届くことになります。
※2026年3月現在、控除額などの詳細は決定していません。
2. なぜ一律給付ではないのか?「給付付き税額控除」の3つの狙いとは?
政府が、すぐに効果が現れる一律給付ではなく、あえて手間のかかる「給付付き税額控除」を本命の政策として位置づけているのには、いくつかの理由があります。
高市総理が「丁寧な制度設計」を重視する背景にある、3つの狙いを解説します。
2.1 狙い①:一時的な対策から「持続可能なセーフティネット」への転換
新型コロナウイルスの影響を受けて以降、臨時給付金が何度か支給されましたが、それらはあくまで一時的な対応に過ぎませんでした。
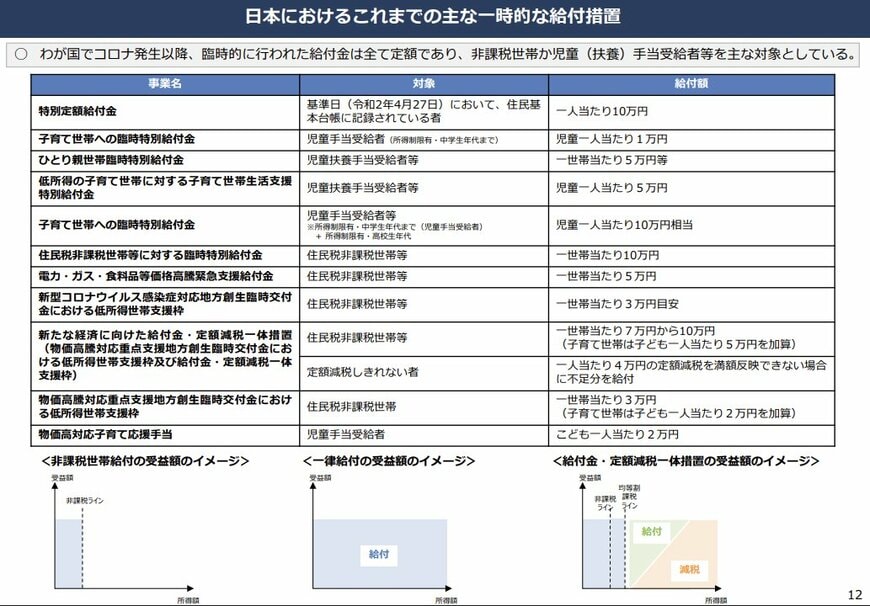
給付付き税額控除を恒久的な制度として確立することで、経済状況や社会の変化に影響されることなく、支援を必要とする人に自動的にサポートが届く、持続可能な仕組みへと更新することを目指しています。
2.2 狙い②:所得に関わらず「減税の恩恵」を全国民に行き渡らせる
これまでの所得税減税は、もともと税金を納めている人でなければ恩恵を受けられないという課題がありました。
しかし、この新しい制度では「税額控除で差し引けない分を現金で給付する」ため、所得の多い少ないにかかわらず、すべての世帯が公平に制度のメリットを受けられるようになります。
2.3 狙い③:消費税が抱える「逆進性」の問題を緩和する
消費税は、所得が低い方ほど収入に占める税金の負担割合が大きくなる「逆進性」という問題点を抱えています。
【負担感の比較イメージ】
- 年収1000万円の人の場合:100万円の消費に対する税額は10万円(収入の1%)
- 年収300万円の人の場合:100万円の消費に対する税額は10万円(収入の約3.3%)
給付付き税額控除は、低所得者層に対して実質的に「支払った消費税分を返す」ような役割を担うことで、税制度全体の公平性を向上させる効果が期待されます。
3. 本格導入までの2年間はどうする?先行策「食料品消費税0%」の概要
2026年4月27日に開かれた予算委員会において、高市総理は「食料品の消費税率を0%にする」という案について、以下のような非常に重要な方針を明らかにしました。
- 2年間の期間限定措置:給付付き税額控除を本格的に開始するには、システムの改修といった準備に時間が必要です。その間の「つなぎ」の対策として、食料品に対する消費税をゼロにすることを先に行います。
- 実務者会議での議論:できるだけ早く実施できるよう「社会保障国民会議」において事業者からの意見聴取を急いでいます。現場の混乱をできるだけ少なくするための枠組み作りを進めています。
3.1 【今後のスケジュール(案)】
- 2026年夏:社会保障国民会議が中間報告をまとめ、閣議で決定
- 2026年秋:臨時国会に関連法案を提出
- 2027年初頭:「食料品消費税0%」を先行して開始(2年間限定)
- 準備が整い次第:「給付付き税額控除」へ本格的に移行
長引く物価上昇への対策として、まずは「食料品の消費税ゼロ」によって家計の負担をすぐに軽減します。
そして、その期間中にデジタルインフラの整備を進め、本命である「給付付き税額控除」へと移行していく計画です。
日本の社会保障制度は、今まさに大きな変化の時を迎えています。
※金額等は執筆時点の情報に基づいています。
※LIMOでは、個別の相談・お問い合わせにはお答えできません。
※当記事は再編集記事です。


参考資料
- 内閣官房 「給付付き税額控除の制度設計に向けて」
- 財務省「資 料(諸外国の制度について)」
- 厚生労働省「給付付き税額控除の概要(例)」
- 国税庁「給付付き税額控除制度の執行上の課題について」
- 首相官邸「政府与党連絡会議」
- 首相官邸「社会保障国民会議」
- 参議院「インターネット審議中継(2026年4月27日 予算委員会)」
- LIMO「高市政権、給付付き税額控除「現金給付+税額控除」の実現に向けて「2年間の食料品0%」を先行導入、異例の2段階シナリオが始動」
マネー編集部社会保障班