


カレンダーをめくり、「今年ももう5月か」と1年の過ぎる早さを実感している方も多いのではないでしょうか。年齢を重ねるごとに体感時間は短くなり、ふと老後の生活を想像して「50歳から資産形成を始めても遅いのでは」そう感じる人も少なくないはずです。
しかし、子どもが独立し、住宅ローンの終わりが見えてくるなど、生活的にも出費としてもひと段落をする時期だからこそ、老後のセカンドライフに向けた資産形成を始める絶好のチャンスになり得ます。
実際、金融庁のデータによると、2025年上半期における50歳代以上のNISA「つみたて投資枠」の買付額は1兆3000億円を突破しており、全体の約4割を占めるなど、50歳代以降の年代も活発に積立投資をしていることがうかがえます。

そこで今回は、50歳から65歳までの15年間を「定年までのラスト15年投資」と位置づけて、毎月5万円を積み立てた場合の運用結果を現実的な数値でシミュレーションした上で、積立投資を行う上で重要となるポイントを解説します。50歳代から投資を開始する参考としていただければ幸いです。
1. 投資シミュレーション
今回は、毎月5万円の投資を15年間行うシミュレーションを行う際の平均利回りとして、そこまで過度に期待を乗せない数値である「年3%」を想定していきます。

【投資結果】
- 投資元本:900万円
- 投資利益:231万円
- 最終資産:1131万円
年利回り3%という、そこまで高水準でない推移であったとしても、15年後の資産額は1131万円となり、231万円もの利益が生じます。
これは、「月5万円」という毎月の投資額の大きさに加えて、15年という一定期間をかけて、お金がお金を呼ぶ「複利」の仕組みが大きく働いた結果、利益が膨らんだことによるものと言えます。
複利とは、運用で得た利益を引き出さずにそのまま元本に上乗せし、再び投資に回す仕組みを指し、これにより資産が雪だるま式に増えていくことになります。
最初の数年は利益の伸びも緩やかで、複利の効果を実感しにくいかもしれません。しかし、期間が長くなるにつれて元本額に加え、運用により発生した利益を含めてさらに運用することになるため、徐々に利益が伸びるスピードが速くなります。
このように、利回りとしてはそこまで伸びなかったとしても、安定的な運用を継続することで、確かな成果を生み出すことができるのです。
2. 利益を無駄なく得るポイント
シミュレーションでは231万円の利益が生じる結果となりましたが、同じ「元本900万円」の投資でも、ちょっとした選択の違いで最終的に手元に残る利益が大きく減ってしまう危険性もあります。そこでここからは、資産を効率よく増やし、守るための重要なポイントを3つ解説します。
2.1 NISA制度を利用する
投資利益には、原則として約20%の税金が課税されます。そのため、今回でいえば231万円の利益が発生したとしても、通常の口座で運用していた場合はそのうち約46万円が税金として差し引かれ、手元に残る利益としては185万円程度になってしまいます。
しかし、新NISA制度を利用すると「運用益がすべて非課税になる」ため、NISA口座を通じて投資を行えば、本来であれば差し引かれるはずだった約46万円の税金が掛からず、231万円の利益をそのまま受け取ることができるのです。
損失を出さない安定的な長期投資を行う場合、この税金の差は最終的に残る資産額に大きな違いをもたらします。これから投資を始めるのであれば、必ず新NISA口座を活用して資産形成を行うことをおすすめします。
2.2 決めた積立額を頻繁に変えない
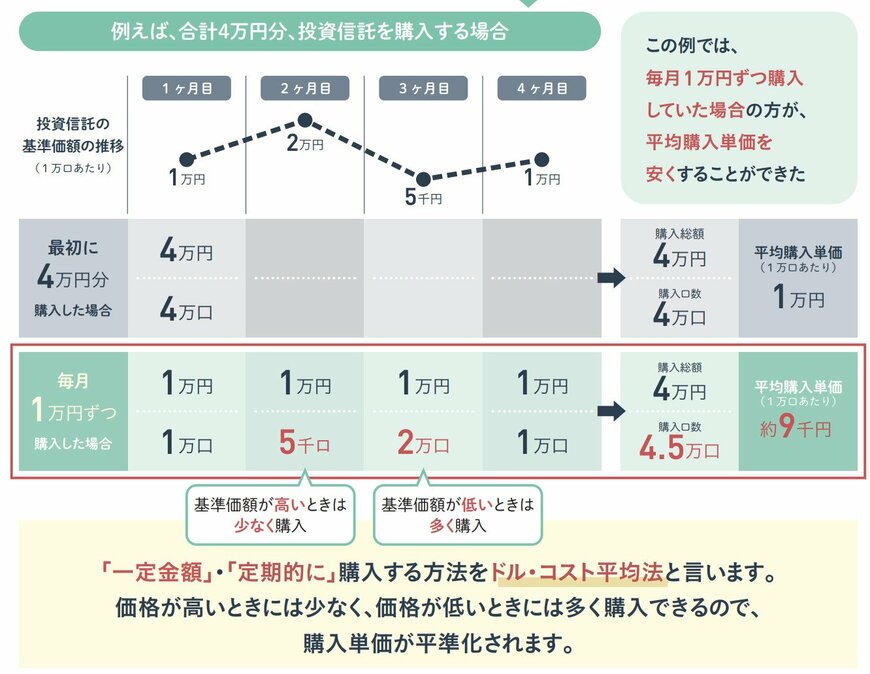
積立投資をする際に、できるだけリスクを抑えて利益を狙うための大切なポイントの1つが「長期的に定額の投資」であることです。
投資資産は、景気情勢や業界の動向などにより、常にその価値は上下に変動します。毎月、決められた一定額を購入することで、価値が下がった時は多めに購入し、価値が上がった時は少なくしか購入しないことが自然とできるため、積立期間全体で見た時の購入単価を平準化することができます。
これにより、高値づかみを防ぎ、価格変動による元本割れのリスクを下げることが可能です。
しかし、価値の変動や自分の経済状況などから、何度も積立額を変更させてしまうと、この平準化がうまくいきません。結果として高値で多く買ってしまったり、安値で買いそびれたりという結果を招きやすくなります。
相場の変動や自身の経済状況で揺れ動かされず、「最初に決めた積立額を守る」というルールを淡々と守り続けることが、利益を安定させるための鍵となります。
2.3 売却時期を見極める
積立投資は「買うこと」以上に「売り方」が重要なポイントであると言っても過言ではありません。15年間積み立てて65歳を迎えた時、いよいよ資産を使うために資産を売却することになります。
しかし、65歳を迎えたタイミングで、たまたま世界的な金融不安などが起こり、一時的に相場が大暴落していたとします。そのタイミングで「積立が終わったから」と言って全額を現金化してしまうと、せっかく長年かけて育てた利益がなくなるどころか、逆に損失を生じさせてしまうことになりかねません。
そこで必ず覚えておいていただきたいことは、「NISA口座を利用して積み立てた資産は、積立が完了した瞬間に、全額を一括で売却する必要はない」ということです。
新NISA制度では、非課税で運用できる期間は「無期限」です。そのため、定年を迎えた後も、無理に急いで現金化するのではなく、必要な分だけを計画的に取り崩していっても、全く問題はありません。口座に残った資産はNISA口座内で引き続き運用されるため、まずは必要な分だけを売却し、残りは暴落が落ち着いてから売却する、という使い方をすることも可能です。
3. おわりに
50歳からの15年間は、老後資金を作り上げるための十分な可能性を秘めた貴重な期間です。「NISA口座の利用」や「一定額を淡々と積み立てること」など、ポイントを押さえて投資を行うことで、効率的に安定して、豊かなセカンドライフに向けた確かな資産を築くことができます。
ゆとりある安心のセカンドライフに向けて、定年までの「ラスト15年投資」をスタートさせてみてはいかがでしょうか。



参考資料
斎藤 彩菜

