

5月に入り、物価上昇や生活費の負担増を実感している方も多いのではないでしょうか。
物価高や社会保険料の負担増が続くなか、家計支援策のひとつとして「給付付き税額控除」の導入に向けた議論が進んでいます。
給付付き税額控除は、減税と現金給付を組み合わせることで、低所得層にも支援を届けやすくする仕組みです。
一方で、制度の実現には所得把握や給付の仕組みづくりなどに時間がかかる見通しも示されており、導入までの「つなぎ」となる支援策にも関心が集まっています。
この記事では、給付付き税額控除の最新の進捗状況を踏まえながら、制度の仕組みや導入が検討される背景をわかりやすく見ていきます。
1. 減税だけじゃない|給付付き税額控除の仕組みとポイント
給付付き税額控除とは、所得税の税額控除による減税と、現金給付を組み合わせた新しい支援制度です。
従来の減税は、「税金を納めている人」だけが恩恵を受けられる仕組みでした。
そのため、所得が少なく所得税や住民税がかからない世帯は減税の対象外となり、十分な支援を得られにくいという課題がありました。
この問題を解決するために導入が検討されているのが「給付付き税額控除」です。
控除しきれない部分を現金で給付する仕組みにより、非課税世帯や低所得者層にも実質的な支援を届けられるようになります。
つまり、この制度は単なる減税措置ではなく、税制を活用して家計を下支えする新しい支援モデルといえるでしょう。
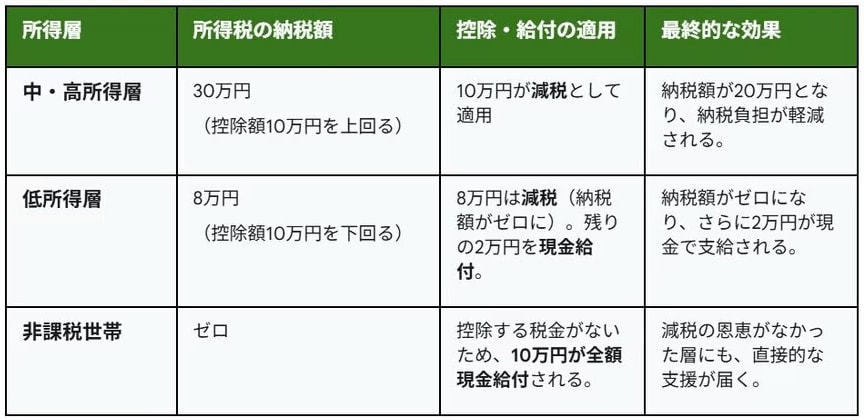
1.1 【給付付き税額控除】控除額を10万円とした場合
1/1
出所:LIMO編集部作成
では、給付付き税額控除が実施されると、私たちの家計にはどのような影響があるのでしょうか。ここでは、控除額を仮に10万円とした場合を例に、その効果をイメージしやすいよう整理してみます。
【中・高所得層】
- 所得税の納税額:30万円(控除額10万円を上回る)
- 控除・給付の適用:10万円が減税として適用
- 最終的な効果:納税額が20万円に軽減され、税負担が減る
【低所得層】
- 所得税の納税額:8万円(控除額10万円を下回る)
- 控除・給付の適用:8万円分は減税(納税ゼロ)、残り2万円を現金給付
- 最終的な効果:納税額がゼロになり、さらに2万円が現金で支給される
【非課税世帯】
- 所得税の納税額:0円
- 控除・給付の適用:控除する税金がないため、10万円が全額現金で支給
- 最終的な効果:減税の恩恵を受けられない層にも直接的な支援が届く
2. なぜ一律給付ではない?給付付き税額控除が選ばれる理由
「給付付き税額控除」の導入が検討される背景には、従来の現金給付や減税制度では解消しきれない構造的課題が存在します。
とりわけ、減税の恩恵が及びにくい低所得層の存在と、消費税の逆進性による負担の不均衡が、政策上の喫緊の課題として認識されています。
一律の現金給付は即効性に優れる半面、単発の措置に終わりやすく、生活基盤を継続的に支える制度としては機能しにくいという構造的な限界を抱えています。
2.1 所得再分配と格差是正
所得税の減税は、納税者の税負担を軽減する有効な手段である一方、その恩恵は課税対象者に限られます。
所得が低く納税額が少ない層や、所得税・住民税が課されない非課税世帯には、制度の効果が実質的に届かないという根本的な問題があります。
給付付き税額控除は、この「支援の空白地帯」を解消する仕組みです。
控除額が納税額を上回る場合、その差額を現金として給付することで、従来の減税制度では支えきれなかった層に対しても、公平かつ継続的な支援を実現します。
また、支援額が所得状況と連動して決定される設計は、財政資源の効率的な配分にも寄与します。
一律給付とは異なり、必要性の高い層に対して重点的に支援を届けられる点が、本制度の大きな特長です。
2.2 消費税の逆進性を緩和する
給付付き税額控除のもう一つの重要な目的は、消費税の逆進性を緩和することです。
消費税は全ての納税者に一律の税率が適用されるため、所得の低い層ほど収入に占める税負担の割合が大きくなります。
例えば、年収300万円の人が100万円を消費した場合、消費税10万円は年収の約3.3%に相当します。一方、年収1000万円の人が同額の消費税を負担しても、その割合は約1.0%にとどまります。
この逆進構造が、低所得層の実質的な生活水準を圧迫する要因となっています。
給付付き税額控除は、低所得層に現金を給付することで、消費税負担の一部を実質的に還元する機能を持ちます。
税制全体の垂直的公平性を高め、格差是正に向けた継続的な政策効果が見込まれます。
3. 減税と給付を組み合わせた新しい支援策|今後の動きをチェック
給付付き税額控除は、減税と現金給付を組み合わせることで、これまで支援が届きにくかった低所得層や非課税世帯にも支援を行き渡らせる仕組みです。
控除しきれない分を現金で補うため、従来の減税や一律給付の弱点を補う制度といえます。
また、所得に応じて支援額が調整されるため、必要な層に重点的に資源を配分できる点や、消費税の逆進性を緩和する効果も期待されています。
一方で、制度の実現には所得把握やシステム整備が必要であり、導入までには一定の時間がかかる見通しです。
今後は、制度の具体化とあわせて、導入までの間をどう支えるのかが重要な論点となるでしょう。
家計への影響を考えるうえでも、動向を継続して確認しておきましょう。


参考資料
- 厚生労働省「給付付き税額控除の概要(例)」
- 国税庁「給付付き税額控除制度の執行上の課題について」
- 自民党「高市総理「スピード感持って進める」社会保障国民会議が初会合」
- 首相官邸「高市内閣総理大臣記者会見」
加藤 聖人


