
春らしい陽気が心地よい季節ですが、物価高は依然として家計に重くのしかかっています。
特にシニア世代の方々にとって、老後の生活資金に関する悩みは大きいものではないでしょうか。
70歳代を迎え、ご自身の世帯の貯蓄額が他の家庭と比べてどのくらいなのか、気になっている方もいらっしゃるかもしれません。
また、主な収入源である公的年金がいくら支給され、毎月の生活にどれくらいの費用がかかるのかを具体的に知ることは、将来の安心につながります。
本記事では、公的な最新統計データを基に、70歳代の二人以上世帯における平均貯蓄額や年金受給額、そして1カ月の家計収支について、詳しく解説します。
1. 70歳代・二人以上世帯の貯蓄はいくら?平均額と中央値で見るリアルな実情
金融経済教育推進機構(J-FLEC)が公表した「家計の金融行動に関する世論調査(2025年)」を基に、「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」の状況をグラフで見ていきましょう。
※金融資産保有額には、預貯金のほかに株式や投資信託、生命保険なども含まれます。なお、日常的な出し入れや引き落としに備える普通預金残高は対象外です。
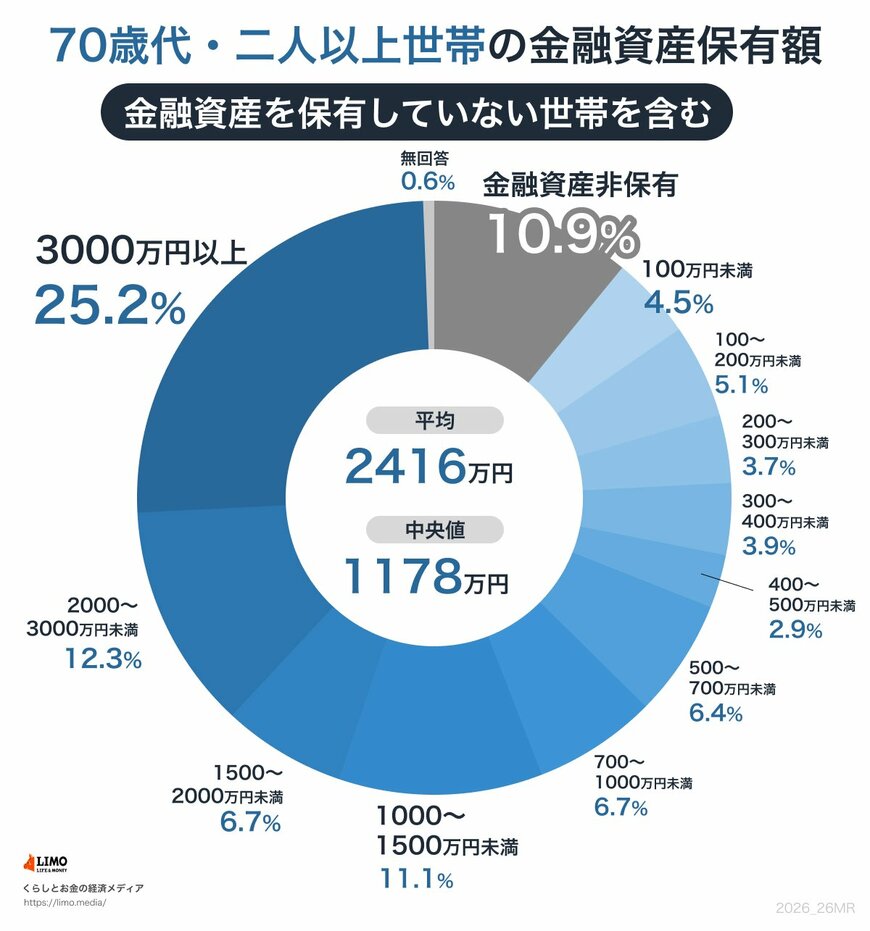
調査によると、「70歳代・二人以上世帯」の平均貯蓄額は2416万円です。しかし、この平均値は一部の資産家によって引き上げられているため、一般的な生活実感とは異なる場合があります。
より実態に近いとされる中央値は1178万円で、多くの世帯の貯蓄額がこの金額の周辺に集まっていると考えられます。
世帯ごとの貯蓄額の詳しい分布は以下の通りです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代の二人以上世帯のうち、金融資産を全く保有していない「貯蓄ゼロ」の世帯は10.9%を占めています。その一方で、3000万円以上の資産を持つ世帯も25.2%存在し、資産状況に大きな格差があることがわかります。
他の分布を見ると、貯蓄が300万円未満の世帯も合計で13.3%存在するなど、資産が少ない世帯も少なくありません。対照的に、1000万円以上のまとまった資産を保有する世帯も多く見受けられます。
このように、貯蓄額は退職金の有無や現役時代の収入、相続、健康状態など様々な要因で大きく変動します。公的年金の受給額も加入履歴によって個人差があるため、貯蓄が少ない世帯では年金収入だけでの生活が困難になるケースも考えられます。
老後の生活を安定させるためには、各世帯の状況に合わせた資金計画が不可欠です。例えば、健康なうちはパートタイムで働いたり、不動産や投資から副収入を得たりするなど、早めに準備を始めることが将来の安心につながるでしょう。
2. 厚生年金の平均受給額は月額いくら?男女別・階級別の内訳を解説
次に、厚生労働省が発表した「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金の平均的な支給月額について確認します。
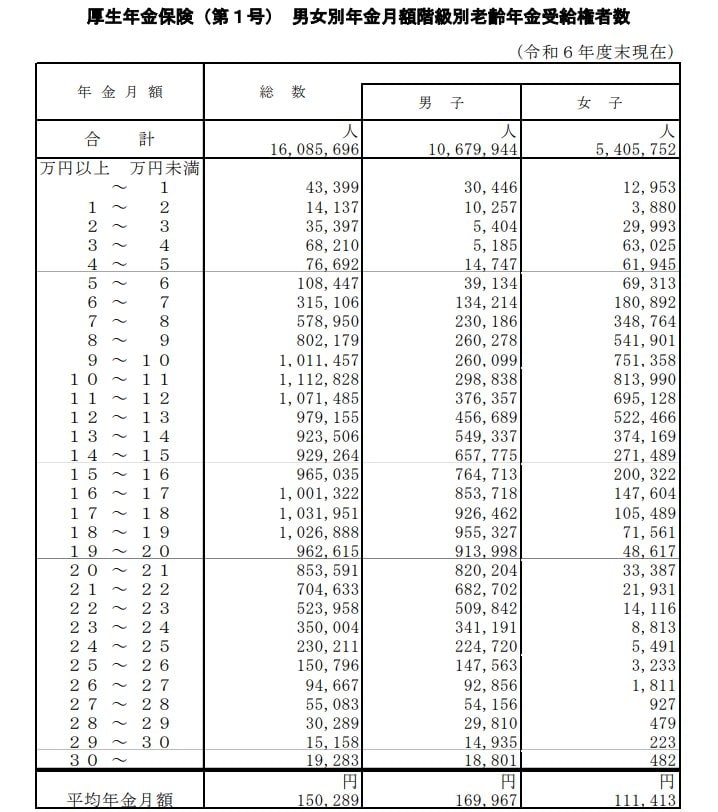
厚生年金の被保険者は第1号から第4号まで区分されていますが、ここでは民間企業などに勤務していた方が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額をご紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には、国民年金の月額部分も含まれています。
2.1 【男女別】厚生年金の平均受給月額
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
2.2 受給額の分布は?月額階級別の受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月額階級別の受給権者数を見ると、10万円以上11万円未満の層が111万2828人で最も多いことがわかります。
3. 国民年金(老齢基礎年金)の平均受給額は?受給額の分布もあわせて紹介
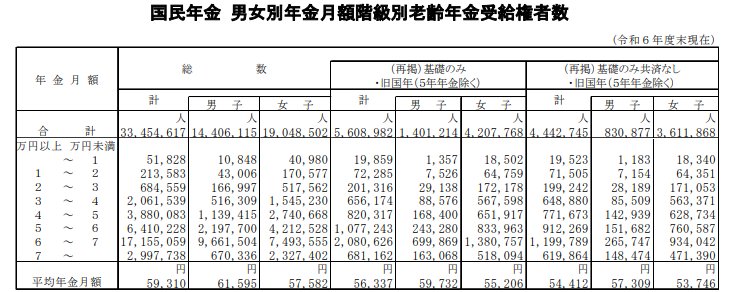
厚生年金の加入期間がない方が受け取る、国民年金(老齢基礎年金)の支給月額について見ていきましょう。
3.1 【男女別】国民年金の平均受給月額
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
3.2 受給額の分布状況:月額階級別の国民年金受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
例えば、「厚生年金の平均月額を受け取る夫」と「国民年金の平均月額を受け取る妻」というモデル世帯では、夫婦二人分の年金受給額は合計で月額22万7549円と計算できます。
4. 65歳以上の無職夫婦世帯、1カ月の生活費はいくら?リアルな家計簿を公開
総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」の標準的な家計収支を見ていきます。
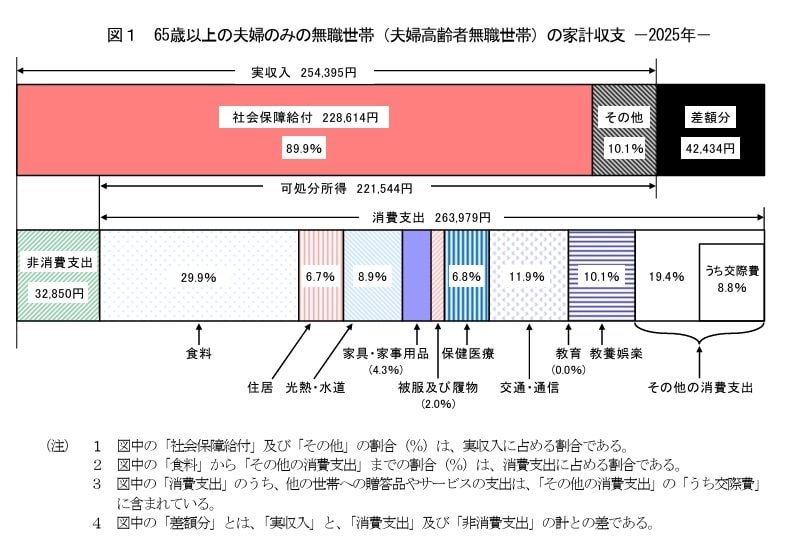
4.1 《収入》25万4395円
■うち社会保障給付(主に年金):22万8614円
4.2 《支出》29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
4.3 《家計収支》
- ひと月の赤字:4万2434円
- エンゲル係数(※消費支出に占める食料費の割合):29.9%
- 平均消費性向(※可処分所得に対する消費支出の割合):119.2%
この世帯の毎月の収入は25万4395円で、その多くを公的年金などの社会保障給付が占めています。
一方、毎月の支出は29万6829円。内訳を見てみると、食費や住居費、光熱費など日常的な生活にかかる消費支出が26万3979円、税金や社会保険料などの非消費支出が3万2850円です。
その結果、月々の家計は4万2434円の赤字となっており、不足分は貯蓄を取り崩して補う必要があります。年間に換算すると、およそ51万円の取り崩しが必要になる計算です。
シニア世代は現役世代と比べて安定した収入を得る機会が限られるため、こうした慢性的な赤字は、長期的に貯蓄を大きく減らす要因となり得ます。
今ある貯蓄額を踏まえ、家計収支の見直しや、健康状態に応じた短時間の就労など、できる範囲で対策していくことが、老後の暮らしを安定させるカギとなります。
5. 年金だけでは生活が厳しい?シニア世帯が抱える経済的な実情
老後は年金収入だけで生活できるのでしょうか。現在の60歳代・70歳代が置かれている実情を調査結果から見ていきます。
5.1 60歳代・70歳代の約3割が「年金だけでは生活費が足りない」と回答
金融経済教育推進機構(J-FLEC)の「家計の金融行動に関する世論調査 2025年」によると、二人以上世帯の中で「年金だけでは日々の生活費をまかなうのも難しい」と回答した割合は、60歳代で33.6%、70歳代で26.5%にのぼります。
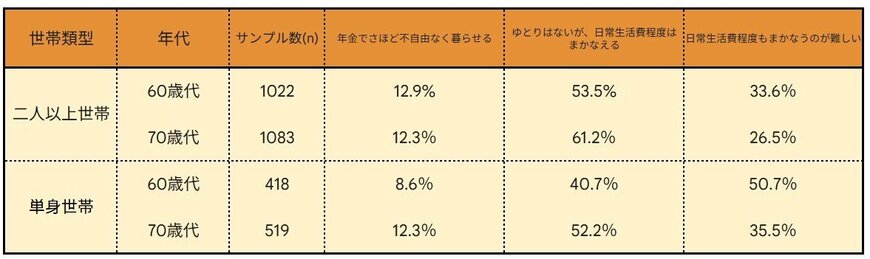
物価上昇が家計を圧迫する中で、健康や介護への不安も抱えながら、経済的に厳しい状況で生活しているシニア世帯が少なくないことがわかります。
6. まとめ
今回は、70歳代の二人以上世帯における貯蓄額や年金、生活費に関する様々なデータをご紹介しました。
平均値を見て安心したり、逆に不安を感じたりすることもあるかもしれません。
しかし、最も重要なのはご自身の状況とデータを比較し、今後のライフプランを具体的に検討することです。
健康状態や家族構成、そしてどのような老後を送りたいかによって、必要となる資金は人それぞれ大きく異なります。
もし現在の家計に不安を感じるようであれば、固定費の見直しや、健康なうちに短時間でも働いて収入を増やすなど、できることから始めてみてはいかがでしょうか。
この記事で紹介したデータが、ご自身の家計状況を再確認し、より豊かで安心できるセカンドライフを送るための一助となれば幸いです。
※当記事は再編集記事です。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- LIMO「老後の生活設計に。70歳代夫婦の平均貯蓄額と年金収入、1カ月の家計収支を公開」
マネー編集部貯蓄班