
公的年金は、原則として偶数月の15日に前2カ月分がまとめて支給されます。次回の2026年6月15日支給分からは、年金額が増額されることが決まりました。
これは、物価の変動に応じて毎年改定が行われるためで、4月分の年金から新しい金額が適用され、6月に支給される仕組みです。
ご自身の年金がいくらになるのか、また、他の人は平均でどのくらい受け取っているのか気になる方も多いのではないでしょうか。
この記事では、2026年度の年金額の改定内容や、年代別の平均受給額、ライフコースに応じたモデルケースについて詳しく解説します。
1. 【2026年度】年金額改定!国民年金は1.9%、厚生年金は2.0%増額へ
公的年金の受給額は、毎年の物価変動を反映して改定されます。
2026年度については、国民年金が前年度と比べて1.9%、厚生年金は2.0%の増額となることが決定しています。
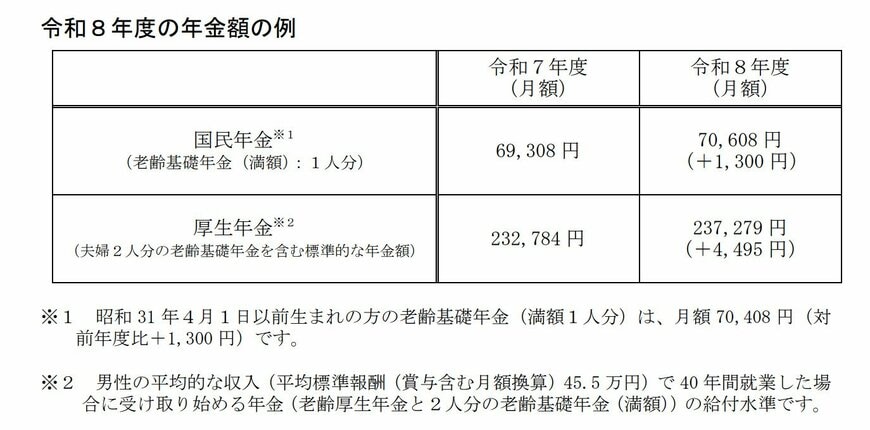
- 国民年金(老齢基礎年金)の月額(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金の月額(標準的な夫婦世帯のモデルケース):23万7279円(前年度比+4495円)
このモデルケースの場合、夫婦世帯で月々4495円の収入が増える計算になります。ただし、「標準的な夫婦世帯」のモデルには、以下のような特定の条件が設定されています。
- 夫:平均的な収入(平均標準報酬45万5000円)を得ながら会社員または公務員として40年間勤務
- 妻:その期間、専業主婦やパートタイマーとして扶養に入り、国民年金の保険料を全期間納付済み
この条件はかなり限定的であり、すべての人がこの金額を受け取れるわけではない点に注意が必要です。
改定された新しい年金額は、2026年4月分から適用されます。公的年金は後払いで支給されるため、4月と5月の2カ月分が支給される6月15日から、実際に増額された金額を受け取ることになります。
2. 働き方で変わる年金額。ライフコース別のモデルケースを解説
年金の受給額は、個人の加入履歴によって大きく異なります。ご自身の受給見込額は「ねんきん定期便」や「ねんきんネット」で確認できますが、厚生労働省が公表している「多様なライフコースに応じた年金額(概算)」も参考になるでしょう。
ここでは、厚生労働省「令和8年度の年金額改定についてお知らせします」を基に、2026年度のモデルケース別の年金額を紹介します。
※2024年度に65歳に到達した方を想定した概算値です。

2.1 ケース1:厚生年金への加入期間が中心の男性
年金月額の目安:17万6793円
- 厚生年金の平均加入期間:39.8年
- 平均収入(賞与込みの月額換算):50万9000円
- 年金月額の内訳:17万6793円(国民年金6万9951円+厚生年金10万6842円)
2.2 ケース2:国民年金(第1号被保険者)の加入期間が中心の男性
年金月額の目安:6万3513円
- 厚生年金の平均加入期間:7.6年
- 平均収入(賞与込みの月額換算):36万4000円
- 年金月額の内訳:6万3513円(国民年金4万8896円+厚生年金1万4617円)
2.3 ケース3:厚生年金への加入期間が中心の女性
年金月額の目安:13万4640円
- 厚生年金の平均加入期間:33.4年
- 平均収入(賞与込みの月額換算):35万6000円
- 年金月額の内訳:13万4640円(国民年金7万1881円+厚生年金6万2759円)
2.4 ケース4:国民年金(第1号被保険者)の加入期間が中心の女性
年金月額の目安:6万1771円
- 厚生年金の平均加入期間:6.5年
- 平均収入(賞与込みの月額換算):25万1000円
- 年金月額の内訳:6万1771円(国民年金5万3119円+厚生年金8652円)
2.5 ケース5:国民年金(第3号被保険者)の期間が中心の女性
年金月額の目安:7万8249円
- 厚生年金の平均加入期間:6.7年
- 平均収入(賞与込みの月額換算):26万3000円
- 年金月額の内訳:7万8249円(国民年金6万9016円+厚生年金9234円)
これまでの働き方や厚生年金への加入期間によって、将来受け取る年金額に大きな違いが生まれることがわかります。
国民年金への加入が中心だった方の場合、年金の月額は約6万円から8万円が目安となります。
実際に支給される年金額は人それぞれですので、この機会にご自身の受給見込額を確認してみてはいかがでしょうか。
3. 【60歳代】シニアの平均年金月額はいくら?厚生年金・国民年金の一覧
ここからは、厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」を基に、60歳代のシニアが実際に受給している年金の平均月額を見ていきましょう。
3.1 60歳から69歳までの厚生年金平均月額

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満で厚生年金を受け取っている方には、特別支給の老齢厚生年金のうち、比例報酬部分のみを受給している方も含まれます。
3.2 60歳から69歳までの国民年金平均月額

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の受給者は、繰上げ受給を選択した方です。
本来の受給開始年齢である65歳以上に注目すると、厚生年金の平均月額は約15万円、国民年金では約6万円となっていることがわかります。
4. 【70歳代】現役シニアの平均年金月額を一覧でチェック
次に、70歳代の年金受給額の平均についても見ていきましょう。
4.1 70歳から79歳までの厚生年金平均月額

- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
4.2 70歳から79歳までの国民年金平均月額

- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
5. 【80歳代】の年金受給額は?厚生年金・国民年金の平均月額
最後に、80歳代の平均年金月額を確認します。
5.1 80歳から89歳までの厚生年金平均月額
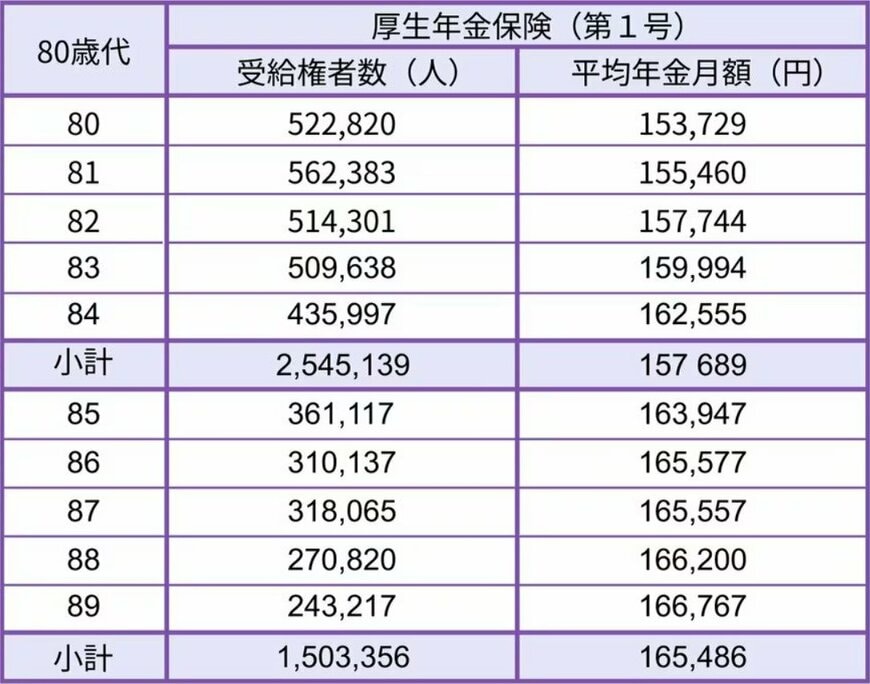
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
5.2 80歳から89歳までの国民年金平均月額
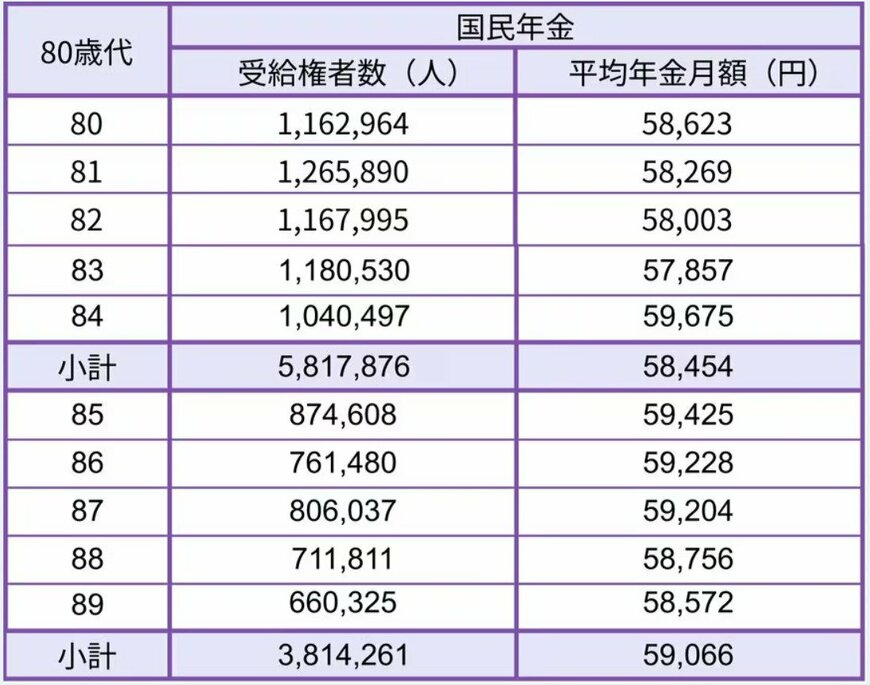
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
70歳代と80歳代のシニアの平均年金月額は、厚生年金で月額14万円台から16万円台、国民年金では月額5万円台から6万円台が目安となっています。
6. まとめ:自身の年金額を確認して老後資金計画を
公的年金は、老後の生活を支える上で非常に大切な収入の柱です。
退職金など他の収入と合わせて、ご自身が将来いくら年金を受け取れるのかを事前に把握しておくことが重要になります。
もし公的年金だけでは将来の生活に不安を感じる場合は、早めに対策を始めることで選択肢も広がります。この機会に、ご自身の年金記録や老後資金について確認してみてはいかがでしょうか。
※当記事は再編集記事です。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- LIMO「「年金が6月支給分から増える」60歳代・70歳代・80歳代「今のシニアの平均月額」を一覧表で紹介」
マネー編集部年金班