日差しに力強さが増し、外に出る機会が自然と増える一方で、湿度の高さや気候の変化に体調が左右されやすい時期となりました。
とくに高齢期に入ると、日々の健康管理と医療との関わりは、暮らしの中でより重要な位置を占めるようになります。
2025年には団塊の世代がすべて75歳以上となり、日本は本格的な後期高齢社会へと移行しました。これに伴い、医療費や保険制度は単なる制度論にとどまらず、家計に直結する現実的な課題として重みを増しています。
なかでも注目すべきは医療費の「自己負担割合」です。窓口負担が2割となる人への配慮措置はすでに終了しており、負担の仕組みを正しく理解しておく必要性は一段と高まっています。
実際、J-FLECの調査でも、70歳代の単身世帯の35.5%が「日常生活費の確保が難しい」と回答しており、年金中心の生活の厳しさが具体的な数値として表れています。
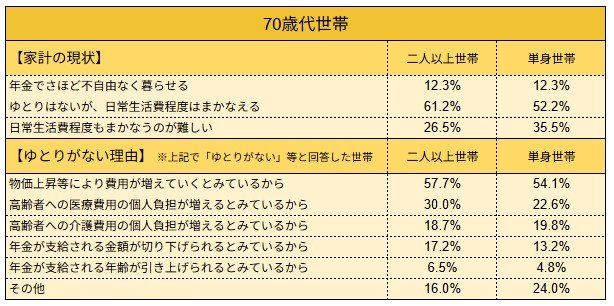
さらに、二人以上世帯の約3割が医療費の自己負担増を不安要因として挙げており、老後の不安は生活費の問題にとどまらず、医療費や介護費といった将来の支出を見通しにくい点と深く結びついていることが分かります。
平均寿命の伸びによって老後の期間が長期化するなかで、医療費の負担構造を理解しておくことは、これからの家計設計を考えるうえで欠かせない視点となっています。
1. 【75歳以上 後期高齢シニア】医療制度はどのような仕組みになっているのか?
後期高齢者医療制度は、75歳以上の人を対象として設けられている公的医療保険制度です。原則として、75歳に達した時点で、それまで加入していた保険の種類や就労状況に関係なく、自動的に本制度へ移行します。
また、65歳から74歳までの間でも、一定の障害認定を受けた場合には、本人の申請によって後期高齢者医療制度へ加入することが可能です。
制度へ切り替わる際に特別な手続きは不要で、保険証(または資格確認書)は、居住地の都道府県ごとに設けられた広域連合から新たに交付されます。
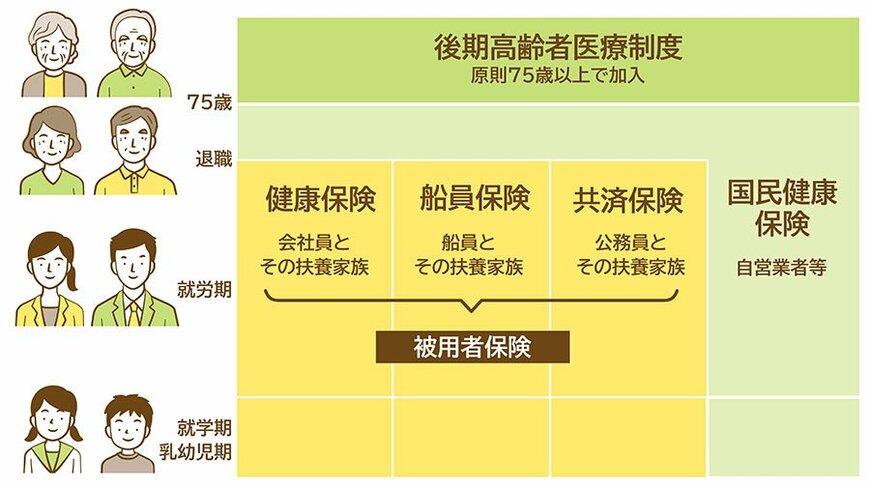
この制度に移行すると、医療機関の窓口で支払う自己負担割合は一律ではなくなります。
世帯の所得水準や課税状況に応じて、1割・2割・3割のいずれかが適用される仕組みとなっており、それによって実際の医療費負担には差が生じます。
では、この後期高齢者医療制度において、窓口負担割合がどのように決定されるのかを見ていきましょう。
2. 【75歳以上 後期高齢シニア】負担割合はどのように決まるのか 1割・2割・3割
後期高齢者医療制度では、医療機関での自己負担割合は、被保険者の所得に応じて3つの区分に分けられます。判定は世帯単位で行われ、次のいずれかに分類されます。
1割負担:標準的な所得水準の人
多くの後期高齢者が該当する区分で、特別な要件に該当しない場合はこの1割負担となります。
2割負担:一般所得者のうち、一定以上の所得がある人
1割負担と3割負担の中間に位置する区分で、所得が一定基準を上回った場合に適用されます(※制度導入当初は医療費の急激な負担増を防ぐため、2025年9月末まで「2割負担の人への配慮措置」が設けられていましたが、この措置はすでに終了しています)。
3割負担:現役世代と同程度の所得がある人
課税所得や収入額が高く、「現役並みの所得」と判断される場合に適用され、最も高い3割負担が求められます。
3. 【75歳以上 後期高齢シニア】3割負担となる人の所得はどのくらいか?
窓口負担割合の判定は、本人だけでなく、同一世帯に属する後期高齢者全員の所得状況を基に行われます。
この判定は毎年8月に定期的に見直されるほか、所得の修正や世帯構成の変化があった場合には、その都度再判定が実施されます。
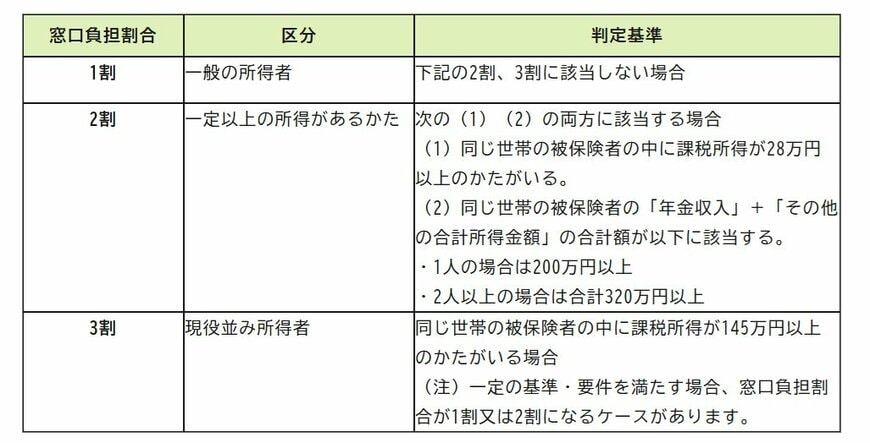
3.1 【早見表】後期高齢者医療制度「窓口負担割合」の判定基準
ご自身やご家族がどの区分に該当するか、その判定基準となる所得や収入の具体的な目安について詳しく解説します。
3.2 1割【一般の所得者】
下記の2割、3割に該当しない場合
3.3 2割【一定以上の所得がある方】
次の①と②の両方に該当する場合
- ①同じ世帯の被保険者の中に課税所得が28万円以上の方がいる。
- ②同じ世帯の被保険者の「年金収入」+「その他の合計所得金額」の合計額が以下に該当する。
・1人の場合は200万円以上
・2人以上の場合は合計320万円以上
3.4 3割【現役並み所得者】
同じ世帯の被保険者の中に課税所得が145万円以上の方がいる場合
上記に加えて、以下の収入等の要件を満す人。
- 世帯内に被保険者が1人の場合:被保険者の収入金額の合計が383万円以上
- 世帯内に被保険者が2人以上の場合:被保険者全員の収入金額の合計が520万円以上
- 世帯内に被保険者が1人で、かつ70歳以上75歳未満の人がいる場合:被保険者と70歳以上75歳未満の人の収入金額の合計が520万円以上
3.5 【フローチャートで確認】後期高齢者医療制度「医療費の窓口負担割合」は?
後期高齢者医療制度の窓口負担割合は所得区分によって決まりますが、フローチャートを活用することで判断の流れを把握しやすくなります。
世帯の課税状況や収入水準を順に確認していくことで、自分が「1割・2割・3割」のどこに該当するのか整理できます。
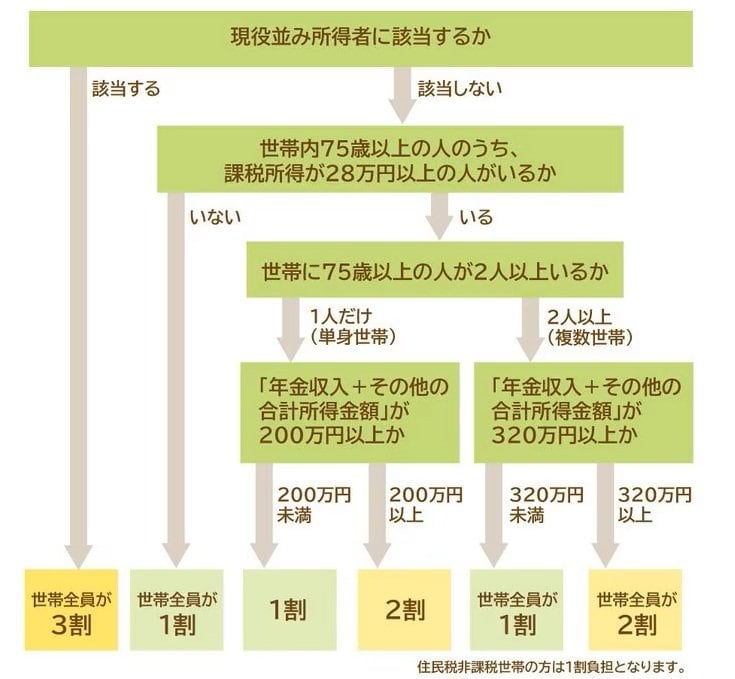
実際の自己負担割合は、後期高齢者医療資格確認書の券面に記載されています。紙の資格確認書を利用している場合は、その内容を確認することで現在の負担割合を把握できます。
一方、マイナ保険証を利用している場合は、マイナポータル上で確認することが可能です。事前に確認しておくことで、おおよその自己負担額を見込んだうえで医療機関を利用できます。
4. 【75歳以上 後期高齢シニア】世帯単位で決まる医療費のポイント
後期高齢者医療制度では、窓口負担割合の判定にあたり、個人の収入だけでなく、同一世帯に属する後期高齢者全体の所得を合算して判断する仕組みが採用されています。
そのため、「本人の収入が少ない=負担も軽い」とは限らない点に注意が必要です。
例えば、本人の年金収入が比較的少なくても、同じ世帯にいる配偶者などに一定以上の所得がある場合、世帯全体として「現役並み所得者」と判定されることがあります。この場合、医療機関での自己負担割合は3割となります。
判断のポイントとなるのは、世帯内に課税所得145万円以上の後期高齢者がいるかどうかです。該当者がいる場合、その世帯は原則として現役並み所得者とみなされ、3割負担となる可能性が高くなります。
特に、夫婦のどちらか一方に収入や年金が偏っている世帯では、単身世帯と比べて世帯合算の基準を超えやすい傾向があります。
個人単位ではなく、配偶者を含めた世帯全体の所得によって負担割合が決まるという制度の仕組みを、あらかじめ理解しておくことが重要です。
5. 【75歳以上 後期高齢シニア】入院・手術で自己負担はいくら?高額療養費制度で見る実際の負担
老後の医療費について考える際、多くの人が気になるのが「入院や手術をした場合、最終的にいくら支払うことになるのか」という点です。医療費は高額になりやすい一方で、公的制度によって自己負担には上限が設けられています。ここでは高額療養費制度の仕組みを踏まえながら、実際の負担額の目安を具体的に整理していきます。
5.1 医療費は高額でも「自己負担には上限」がある
入院や手術を伴う医療費は、数十万円から場合によっては100万円を超えるケースも珍しくありません。
しかし、公的医療保険には「高額療養費制度」があり、1カ月あたりの自己負担額には上限が設定されています。
この上限額は、年齢や所得区分によって異なりますが、後期高齢者の場合、多くの人が次のいずれかに該当します。
- 一般所得者(1割または2割負担):おおむね月1万8000円~5万7600円程度
- 現役並み所得者(3割負担):約8万円~25万円程度(所得に応じて変動)
つまり、医療費の総額が高額であっても、実際に支払う金額は一定の範囲に抑えられる仕組みとなっています。
5.2 実際のケースで見る自己負担額の目安
たとえば、医療費総額が100万円(1割負担対象)のケースを考えてみます。
通常であれば窓口負担は10万円となりますが、高額療養費制度が適用されることで、最終的な自己負担額はおおむね以下の水準に収まります。
- 一般所得者:5万円前後
- 低所得者:さらに低い上限が適用される場合あり
また、同じく100万円の医療費でも、3割負担(現役並み所得者)の場合は、いったん30万円を支払った後、上限額を超えた分が払い戻される仕組みです。
このように、最終的な自己負担額は「医療費総額」ではなく「所得区分」によって大きく変わる点が重要です。
5.3 一時的な支出でも家計への影響は小さくない
高額療養費制度によって負担が抑えられるとはいえ、1回の入院や手術で数万円単位の支出が発生することには変わりありません。
さらに注意したいのは、次のような費用は制度の対象外となる点です。
- 差額ベッド代
- 食事代
- 日用品や雑費
- 先進医療の一部費用
これらを含めると、実際の支出は上限額を上回るケースも多く、想定以上の負担となることがあります。
また、入院が長期化した場合や、複数回にわたる治療が必要となった場合には、こうした支出が繰り返し発生する可能性もあります。
5.4 「いくらかかるか」を知ることが不安の軽減につながる
医療費に対する不安は、「どれくらいかかるのか分からない」という不透明さから生まれることが少なくありません。
しかし、高額療養費制度の上限額や自己負担の目安を把握しておくことで、想定外の出費に対する不安は大きく軽減されます。
老後の家計を考えるうえでは、平均的な医療費だけでなく、「入院や手術といった突発的な支出が発生した場合でも、どの程度までなら対応できるのか」という視点を持っておくことが重要です。
医療費は避けられない支出であるからこそ、制度を前提にした現実的な金額感を持つことが、家計の安定につながります。
6. 【75歳以上 後期高齢シニア】医療費が上がると戻りにくい理由
6.1 医療費は増加方向に積み上がりやすい支出
年齢を重ねるにつれて医療との関わりは深くなり、支出の中でも医療費の占める割合は徐々に高まっていきます。特に後期高齢期に入ると、医療費は一時的に増減するものではなく、長期的に積み上がっていく傾向が強まります。
ここでは、なぜ医療費が「増えやすく、下がりにくい支出」といわれるのか、その特徴を整理していきます。
厚生労働省「令和5年度 国民医療費の概況」によれば、2023年時点で65歳以上の1人あたりの国民医療費は年間79万7200円となっています。
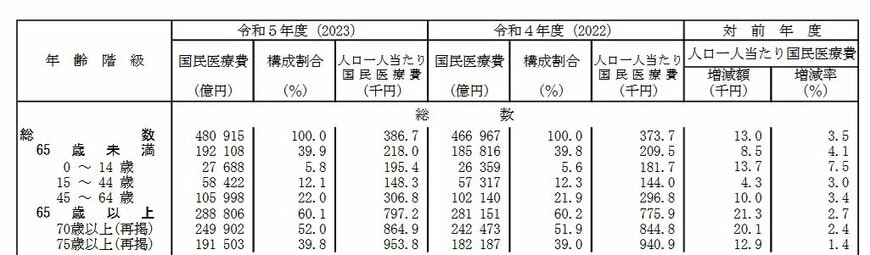
75歳を超えるとさらに増加し、1人あたりの医療費は年間およそ95万円まで拡大しています。
6.2 年齢とともに「受診先」が増えていく
75歳以降になると、単一の疾患だけでなく、複数の症状や慢性的な体調不良を抱える人が増えていきます。
その結果、内科に加えて整形外科や眼科、歯科など、受診する診療科が増えていくケースも珍しくありません。
通院回数や薬代が積み重なることで、医療費は一時的な出費ではなく、毎月発生する継続的な支出へと変わっていきます。
6.3 治療が終わっても「定期的な医療費」は続く
治療が一段落した後でも、再発予防や経過観察のための通院や検査が長期にわたって続くことがあります。
こうした医療費は突発的な支出というより、固定費に近い性質を持ち、家計に継続的な負担をもたらします。
6.4 自己負担割合の違いが、将来の差を広げる
医療費が長期にわたるほど、窓口での自己負担割合の違いは無視できなくなります。
1割・2割・3割という差は1回ごとでは小さく感じられても、数年単位で積み重なると支払総額に大きな差を生みます。
負担割合が高いほど医療費は生活費を圧迫しやすくなり、その結果として貯蓄の取り崩しペースにも影響を及ぼします。
6.5 数年後の家計を左右する「見えにくい要因」
医療費は、すぐに家計を圧迫しない場合でも、時間の経過とともにじわじわと影響を及ぼす支出です。表面上は家計が維持できているように見えても、医療費の増加が続くことで資産残高への影響は確実に大きくなっていきます。
老後の家計を考える際には、現在の支出だけでなく、「医療費が増えた状態が続く可能性」を前提に、長期的な視点で備えることが重要です。
7. まとめにかえて:これからの医療費をどう考えるか
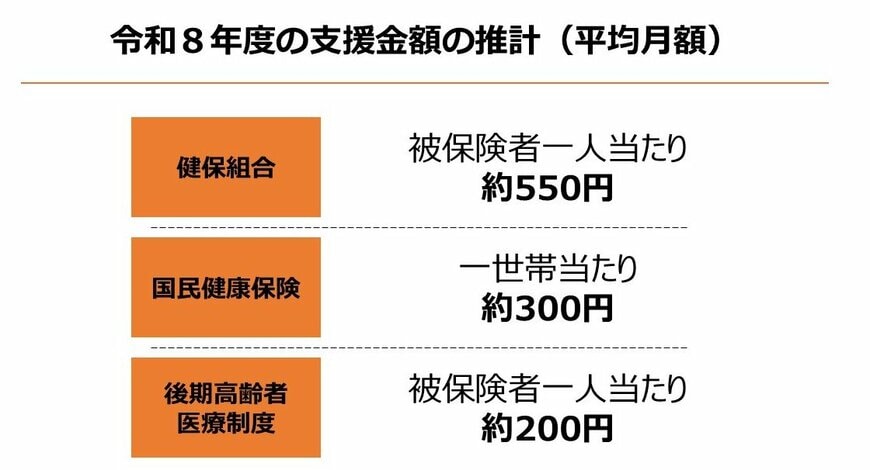
後期高齢者医療制度の窓口負担割合は、所得や世帯構成によって決まりますが、制度を取り巻く環境は今後も変化していく可能性があります。
2026年4月からは「子ども・子育て支援金」の徴収が開始され、後期高齢者医療制度でも被保険者1人あたり月額およそ200円程度(※)が保険料に上乗せされる見込みです。
少子高齢化が進む中で、医療保険料や自己負担の増加が続く可能性も考えられます。制度の仕組みや今後の変更点を正しく理解し、医療費の増加も見据えた家計の見通しを立てておくことが、老後の安心につながる重要な基盤となります。
※支援金額は、お住まいの都道府県後期高齢者医療広域連合が定める条例に基づき、個人の所得等に応じて決まります。支援金額の月額についてはお住まいの市町村にお問い合わせください。なお、後期高齢者医療広域連合ごとに支援金に係る保険料率が異なります。また、令和8年4月分からの拠出となりますが、具体的な徴収開始時期はご加入の広域連合にお問い合わせください。


参考資料
- 生命保険文化センター「生活保障に関する調査」2025(令和7)年度
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査」
- 政府広報オンライン「後期高齢者医療制度 医療費の窓口負担割合はどれくらい?」
- 厚生労働省「後期高齢者の窓口負担割合の変更等(令和3年法律改正について)」
- 厚生労働省「令和5年度 国民医療費の概況」
- 厚生労働省「高額療養費制度を利用される皆さまへ」
- こども家庭庁「子ども・子育て支援金制度について」
マネー編集部社会保障班