
新年度が始まり、家計の見直しや貯蓄計画などに新たな気持ちで取り組もうと考える人も多いのではないでしょうか。
老後の資金計画を立てる際は、「年金制度の仕組み」や「シニア世帯の家計収支の実態」を知ることが第一歩です。
今回は2026年度の最新の年金額に加え、年齢別の平均年金月額や、シニア世帯の家計収支について解説します。
1. 公的年金は国民年金・厚生年金の2階建て構造
まずは日本の公的年金制度についておさらいしましょう。

日本の公的年金制度は、国民年金(基礎年金)と厚生年金の2階建て構造です。
国民年金には原則として日本国内に住む20歳以上60歳未満のすべての人が加入するのに対し、厚生年金には公務員や会社員として働く人のみ加入する点が特徴です。
つまり、厚生年金加入者は、国民年金と厚生年金の両方を受け取ることになります。
また、3階部分として、個人型年金などで将来の年金額を増やす方法もあります。
2. 2026年6月支給分から年金が増える!最新の年金額を紹介
厚生労働省によれば、2026年度の年金額は、前年度比で国民年金「+1.9%」、厚生年金「+2.0%」の増額となりました。
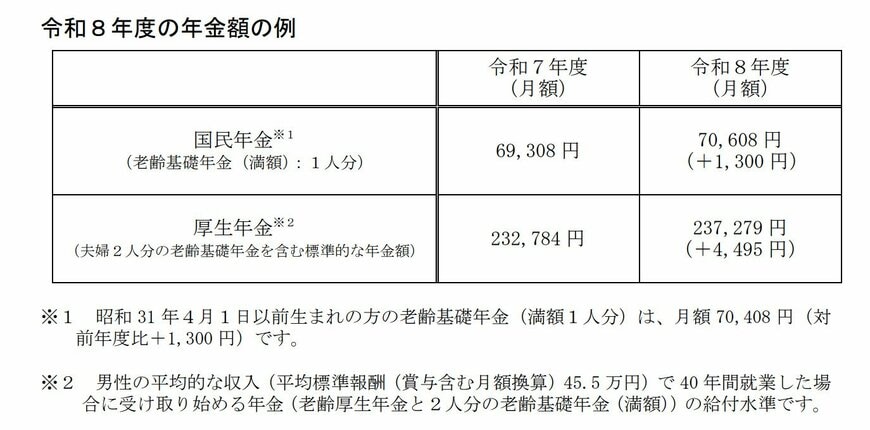
- 国民年金(満額1人分):月額7万608円(前年度比+1300円)※昭和31年4月1日以前に生まれた人は満額で月額7万408円
- 厚生年金(標準的な夫婦2人分):月額23万7279円(前年度比+4495円)
※上記の厚生年金は、男性の平均的な収入である「賞与含む月額換算45万5000円」で「40年間」就業した夫の厚生年金・国民年金(満額)と、妻の国民年金(満額)を合算した金額
今回の増額は、2026年4月・5月分が振り込まれる6月支給分から反映されます。
3. 【厚生年金】みんなはいくらもらってる?「年齢別」平均年金月額
ここからは、厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、シニアの年齢別の平均年金月額を確認しましょう。
まずは、会社員や公務員として働いていた人が受け取る「厚生年金」の平均年金月額について紹介します。
3.1 厚生年金・60歳代(60〜69歳)の平均月額

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
※65歳未満の厚生年金を受給者には、特別支給の老齢厚生年金のうち比例報酬部分のみの受給者も含む
3.2 厚生年金・70歳代(70〜79歳)の平均月額

- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
3.3 厚生年金・80歳代(80〜89歳)の平均月額
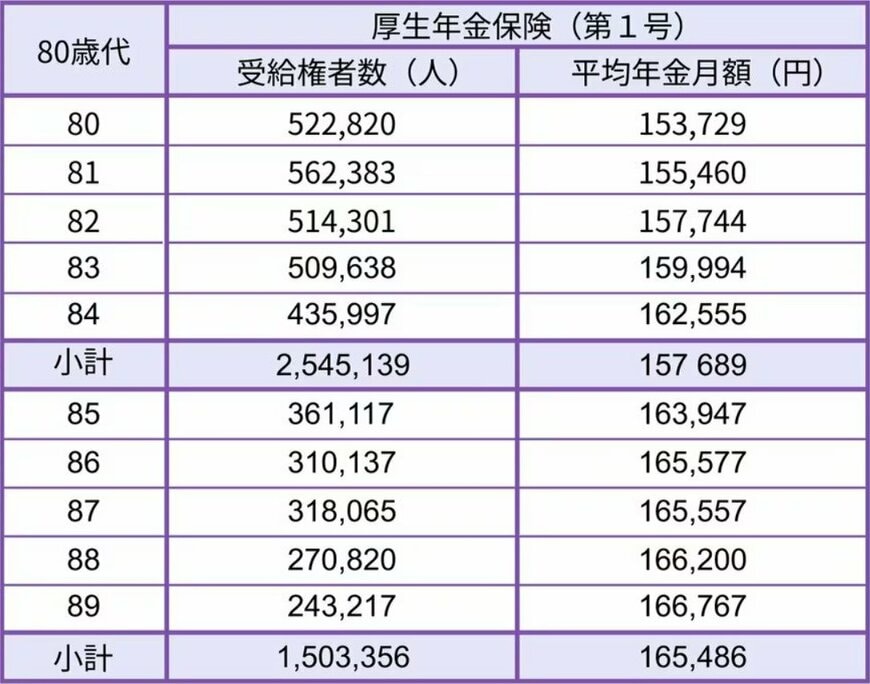
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
3.4 厚生年金・90歳以上の平均月額

- 90歳以上:16万4027円
厚生年金は、現役時代の働き方や加入期間によって将来受け取れる年金額が異なります。
本来の年金受給開始年齢である65歳以上に焦点を当てると、どの年代においても14万円台から16万円台で推移していることがわかります。
4. 【国民年金】みんなはいくらもらってる?「年齢別」平均年金月額
続いて、自営業者や専業主婦が受け取る「国民年金」について、年齢別の平均年金月額をチェックしてみましょう。
4.1 国民年金・60歳代(60〜69歳)の平均月額

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
※65歳未満の受給者は繰り上げ受給を選択した人
4.2 国民年金・70歳代(70〜79歳)の平均月額

- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
4.3 国民年金・80歳代(80〜89歳)の平均月額
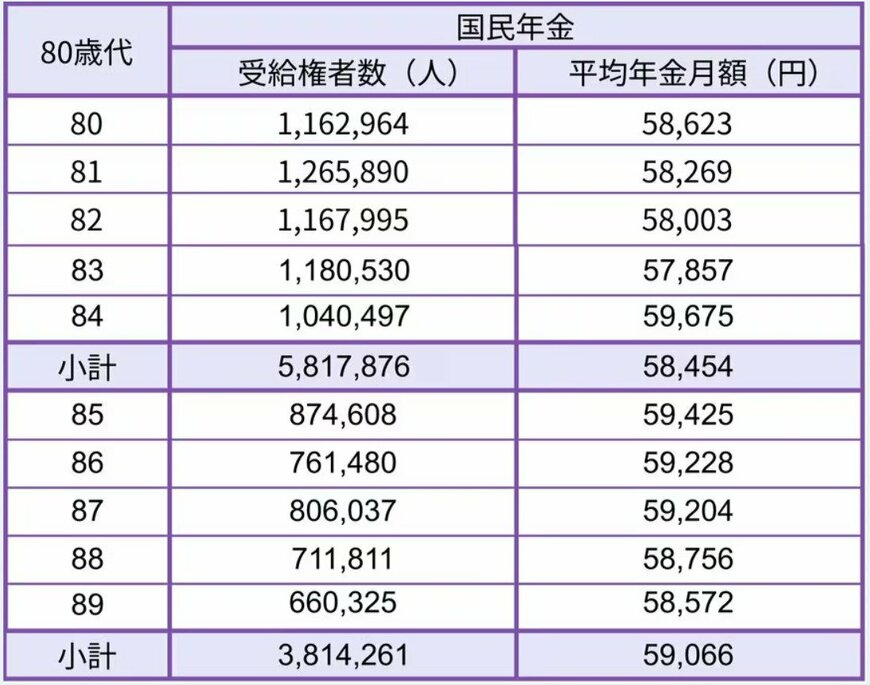
- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
4.4 国民年金・90歳以上の平均月額

- 90歳以上:5万5633円
国民年金の受給額は、厚生年金と比較すると個人差が小さい傾向にあります。
本来の年金受給開始年齢である65歳以上の受給者については、どの年代でも平均月額は5万台から6万円台で推移しています。
5. 年金だけで生活できる?シニアの【単身・夫婦世帯】家計収支をチェック
「老後資金をどの程度用意すればよいか」を考えるには、年金生活を送るシニア世帯における家計収支の実態を知ることが重要です。
ここでは、総務省統計局の「家計調査報告〔家計収支編〕2025(令和7年)平均結果の概要」をもとに、65歳以上・無職世帯の平均的な家計収支を紹介します。
5.1 【65歳以上・無職】「単身世帯」の家計収支

- 実収入:13万1456円(うち年金を主とする社会保障給付:12万212円)
- 消費支出(生活費):14万8445円
- 非消費支出:1万2990円
65歳以上の無職・単身世帯では、毎月2万9980円の赤字が出る家計収支が平均的であると示されています。
5.2 【65歳以上・無職】「夫婦世帯」の家計収支

- 実収入:25万4395円(うち年金を主とする社会保障給付:22万8614円)
- 消費支出(生活費):26万3979円
- 非消費支出:3万2850円
65歳以上の無職・夫婦世帯では、毎月4万2434円の赤字が出る家計収支が平均的であることがわかりました。
このデータを見ると、単身世帯・夫婦世帯のどちらにおいても、年金のみでは生活が難しいのが実情です。
赤字分は貯蓄を切り崩して生活することになるため、相応の備えが求められます。
また、退職後にも働く選択肢を持ち、年金以外の収入を得るのも1つの手です。
6. おわりに
今回紹介した年齢別の年金月額やシニア世帯の家計収支は、あくまでも平均的な姿です。
実際に受け取れる年金額は個人差が大きいほか、家計の支出もそれぞれの状況によって異なるでしょう。
将来の年金見込額は、「ねんきんネット」や「ねんきん定期便」で確認できます。
まずはご自身の年金見込額や現在の家計収支をしっかりと把握し、老後生活について考えるきっかけにしてみてはいかがでしょうか。


参考資料
- 厚生労働省「いっしょに検証!公的年金」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省統計局「家計調査報告〔家計収支編〕2025(令和7年)平均結果の概要」
池田 夕華