
6月は次の年金支給ですが、「実際にどれくらいの年金を受け取れるのか」と気になる方も多いのではないでしょうか。
厚生年金で月30万円以上受け取れるのは、受給者全体のわずか0.12%。多くの方にとって、年金だけで老後の生活費をまかなうのは難しいのが現実です。
本記事では、国民年金・厚生年金の年齢別平均受給額を最新データで整理します。あわせて、不足分を補うiDeCoや個人年金保険など、私的年金の特徴と選び方をわかりやすく解説します。
1. 厚生年金「月30万円以上」はわずか0.12%
厚生年金は、現役時代の報酬と加入期間によって受給額が決まる仕組みです。収入が高く、長く勤めるほど老後の受給額も増えます。
厚生労働省の令和6年度データをもとに分布を見ると、以下のとおりでした。
- 月10万円以上:81.0%(受給者の大多数)
- 月15万円以上:49.8%(約2人に1人)
- 月20万円以上:18.8%(5人に1人以下)
- 月30万円以上:0.12%(1000人中1〜2人)

月30万円以上受け取っているのはわずか0.12%で、1000人中1〜2人という水準です。長期間にわたって高収入を維持してきた方でなければ到達しない数字であり、現実的な数字ではありません。
月15万円前後が平均的な受給者像であることを出発点に、不足分をどう補うかを具体的に考え始めることが重要です。
2. 国民年金の受給額|年齢別に見る実態
自営業者や専業主婦(夫)など、会社員以外のすべての方が加入する国民年金は、老後収入の「土台」となる制度です。世代ごとの平均値を把握しておくことで自分の立ち位置を確認できます。
2.1 【60歳代(60〜69歳)】国民年金の年金月額一覧表

- 60歳:4万5186円
- 61歳:4万6371円
- 62歳:4万7784円
- 63歳:4万7258円
- 64歳:4万7896円
- 65歳:6万1240円
- 66歳:6万1369円
- 67歳:6万1345円
- 68歳:6万1293円
- 69歳:6万978円
2.2 【70歳代(70〜79歳)】国民年金の年金月額一覧表

- 70歳:6万1011円
- 71歳:6万770円
- 72歳:6万234円
- 73歳:6万32円
- 74歳:5万9813円
- 75歳:5万9659円
- 76歳:5万9555円
- 77歳:5万9349円
- 78歳:5万9124円
- 79歳:5万8676円
2.3 【80歳代(80〜89歳)】国民年金の年金月額一覧表

- 80歳:5万8623円
- 81歳:5万8269円
- 82歳:5万8003円
- 83歳:5万7857円
- 84歳:5万9675円
- 85歳:5万9425円
- 86歳:5万9228円
- 87歳:5万9204円
- 88歳:5万8756円
- 89歳:5万8572円
3. 厚生年金の受給額|年代別の違いを確認
同調査によると、65歳時点の平均は月額14万9862円。70代前半は14万円台後半で推移し、75歳以降は15万円台に回復します。80代では年齢が上がるほど受給額が増加する傾向があり、89歳では16万6767円に達しています。
3.1 【60歳代(60〜69歳)】厚生年金の年金月額一覧表

- 60歳:9万9664円
- 61歳:10万4455円
- 62歳:10万9323円
- 63歳:6万8758円
- 64歳:8万3901円
- 65歳:14万9862円
- 66歳:15万2378円
- 67歳:15万2356円
- 68歳:15万2709円
- 69歳:15万1284円
3.2 【70歳代(70〜79歳)】厚生年金の年金月額一覧表

- 70歳:15万455円
- 71歳:14万8371円
- 72歳:14万6858円
- 73歳:14万5583円
- 74歳:14万7774円
- 75歳:15万1410円
- 76歳:15万1241円
- 77歳:15万962円
- 78歳:15万862円
- 79歳:15万3115円
3.3 【80歳代(80〜89歳)】厚生年金の年金月額一覧表
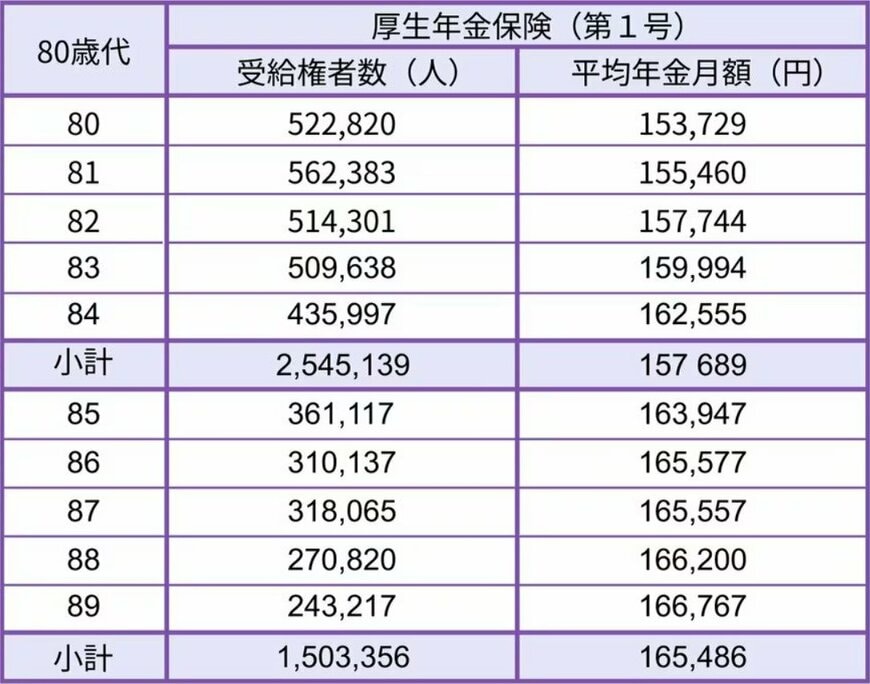
- 80歳:15万3729円
- 81歳:15万5460円
- 82歳:15万7744円
- 83歳:15万9994円
- 84歳:16万2555円
- 85歳:16万3947円
- 86歳:16万5577円
- 87歳:16万5557円
- 88歳:16万6200円
- 89歳:16万6767円
80代では、年齢が上がるほど受給額が増加する傾向が見られます。年齢階級ごとの受給額には差がありますが、その背景には加入期間や報酬水準、受給開始時期など複数の要因があると考えられます。
将来の受給額を少しでも増やすためには、在職中の報酬を上げること、そして可能な限り長く厚生年金に加入し続けることが効果的です。
4. 公的年金の不足を補う方法|私的年金の活用
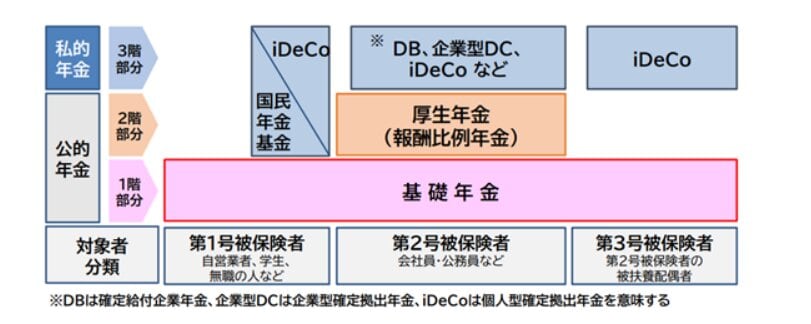
私的年金とは、国の公的年金に上乗せして自分で準備する年金のことです。代表的な制度はiDeCo・企業型確定拠出年金・個人年金保険の3つです。
4.1 iDeCo
iDeCo(個人型確定拠出年金)は、自分で掛け金を決めて積み立て、運用方法も自分で選ぶ制度です。掛金が全額所得控除になるため、毎年の税負担を減らしながら老後資金を準備できます。
ただし、原則として60歳になるまで引き出せない点には注意が必要です。←(参考資料に記載ありませんが、正しいです)
4.2 企業型確定拠出年金
iDeCoと仕組みは似ていますが、原則として会社が掛け金を拠出する制度で、勤務先によっては加入者が拠出できる場合もあります。福利厚生の一環として活用できる点が大きなメリットです。
運用の結果によって将来受け取る金額が変わるため、どの商品を選ぶかが重要になります。
4.3 個人年金保険
個人年金保険は、保険会社が提供する商品で、一定期間掛け金を払い込み、老後に年金として受け取る仕組みです。受け取る金額があらかじめ決まっている「定額型」と、運用実績に応じて変動する「変額型」があります。
iDeCoと異なり途中解約も可能ですが、解約返戻金が払込額を下回ることがあります。結果的に損を避けるためにも、長期で継続することが大切です。
5. まとめにかえて
厚生年金で月30万円以上を受け取る人はごく一部に限られ、現実には多くの人がそれ以下の水準で生活しています。
また、国民年金・厚生年金ともに年齢や加入状況によって受給額には大きな差があります。
こうした背景から、公的年金だけに頼るのではなく、iDeCoや企業型DC、個人年金保険といった私的年金を組み合わせて備えることが重要です。
年金支給時期は、自身の年金額を見直す良い機会でもあります。今回の内容を参考に、将来の収入と支出のバランスを確認し、早めに老後資金の準備を進めていくことが大切です。


参考資料
柴田 充輝