毎月一定金額を投資する「積立投資」は、初心者でも挑戦しやすい運用方法のひとつです。
しかし、「少額の積立投資ではあまり意味がないのでは?」「毎月いくら積立すればよいのかわからない」などの不安や疑問を持つ人も多いでしょう。
今回は新NISAを活用した積立投資について、月1万円を積み立てた場合の利回り別のシミュレーション結果や、手取り年収別の積立額目安についても紹介します。
これから積立投資を始めようと考えている人は、ぜひ参考にしてください。
1. 【新NISA】つみたて投資枠を利用するメリットとは?
新NISAを活用して積立投資を行う場合、「つみたて投資枠」を活用することになります。

まずは、「つみたて投資枠」を利用するメリットを確認しましょう。
1.1 運用益を非課税で受け取れる
株式や投資信託などの金融商品に投資すると、通常は売却益や分配金などの運用益に対して20.315%の税金がかかります。
しかし、NISA口座を利用して投資した分については、運用益が非課税となるのがメリットです。
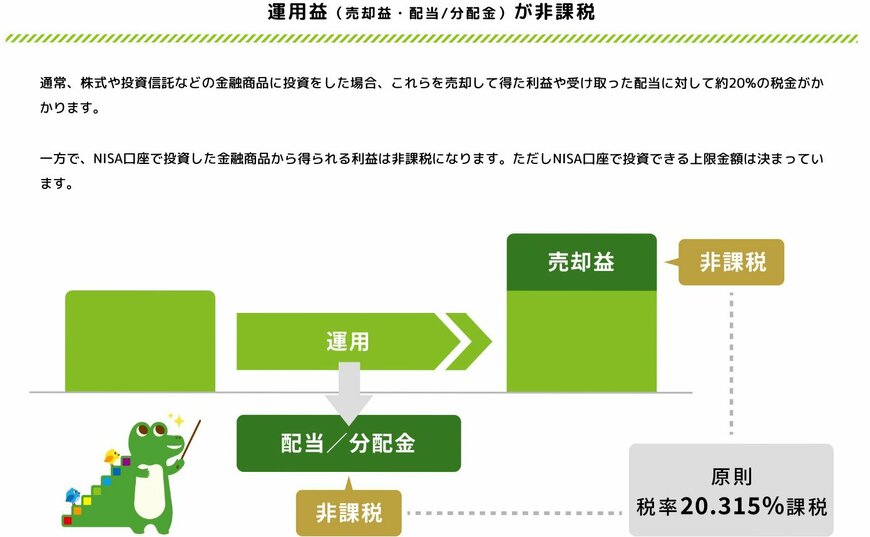
たとえば20万円の運用益が発生した場合、通常は約20%の4万円程度が税金として引かれるため、実際に受け取れるのは約16万円です。
しかし、新NISAを利用すれば、運用益の20万円をそのまま受け取れます。
1.2 少額の積立から気軽にスタートできる
つみたて投資枠は、毎月1000円といった少額から利用できる金融機関もあります。
毎月収入の一定額を預貯金に充てている人は、まずはそのうちの1万円から積立投資に回してみるのもよいでしょう。
家計状況に合わせて金額を設定し、無理なく運用を始めましょう。
1.3 期間を気にせず長期投資できる
新NISAでは非課税保有期間の制限がなくなったことから、期間を気にすることなく長期の運用が叶います。
売却のタイミングも自由に選べるため、ライフイベントに合わせて20年・30年とコツコツ積立投資を継続することも可能です。
2. 月1万円からでも「1000万円」を目指せる!利回り別の積立シミュレーション
これから積立投資を始めようと考えている人は、「月1万円の少額投資でも意味があるのか」と疑問に思うこともあるでしょう。
しかし、積立投資では利益を元本にプラスしながら運用する「複利」の効果が働くため、少額でも長く運用を継続することで資産を効率的に増やせます。
運用益は利回りによって異なりますが、月1万円からの積立投資で1000万円を目指せるケースもあります。
ここでは、新NISAで月1万円を積み立てた場合の利回り別シミュレーションを確認しましょう。
〈月1万円の積立投資【10年目】の資産評価額|元本120万円〉
- 利回り3%:139万円(運用益19万円)
- 利回り5%:154万円(運用益34万円)
- 利回り7%:171万円(運用益51万円)
〈月1万円の積立投資【20年目】の資産評価額|元本240万円〉
- 利回り3%:327万円(運用益87万円)
- 利回り5%:406万円(運用益166万円)
- 利回り7%:508万円(運用益268万円)
〈月1万円の積立投資【30年目】の資産評価額|元本360万円〉
- 利回り3%:579万円(運用益219万円)
- 利回り5%:815万円(運用益455万円)
- 利回り7%:1169万円(運用益809万円)
※シミュレーションには金融庁の「つみたてシミュレーター」を利用
月1万円を年利7%で30年間積立投資した場合、資産評価額は1169万円です。
30歳代の前半で積立投資を始めれば、月1万円からでも退職までに1000万円を目指せる計算となります。
実際の利回りは市場の影響を受けて常に変動していますが、利回りが3%の場合でも、30年間の積立投資により219万円の運用益が得られます。
また、今回のシミュレーションでは月1万円を条件としていますが、家計に余裕が出たタイミングで積立額を増やして運用するのも1つの手です。
次章では、年収別の積立額の目安について紹介します。
3. 収入の何割を積み立てる?無理のない積立額を見極めよう
実際に投資信託や株式などの資産運用をしている人は、収入の何割を運用に充てているのでしょうか。
J-FLECの「家計の金融行動に関する世論調査(2025年)」によると、金融資産を保有する世帯の人において、過去1年間に年間手取り収入から預貯金・投資などの金融資産に充てた割合の平均は、以下のとおりです。
単身世帯(年間手取り収入の一部を金融資産に振り分けた人の割合:32.4%)
- 年間手取り収入から金融資産(日常的な出し入れや引き落としに備えた預貯金を除く)へ振り分けた割合:約38%
- そのうち、投資(債券・投資信託・株式)に振り分けた割合:手取り収入の約14%
二人以上世帯(年間手取り収入の一部を金融資産に振り分けた人の割合:38.4%)
- 年間手取り収入から金融資産(日常的な出し入れや引き落としに備えた預貯金を除く)へ振り分けた割合:約35%
- そのうち、投資(債券・投資信託・株式)に振り分けた割合:手取り収入の約14%
この結果から、金融資産への振り分けを行っている世帯に限れば、単身世帯・二人以上世帯のどちらにおいても、収入の30%以上を預貯金などの金融資産に振り分けており、うち14%を運用していることがわかります。
ただし、実際に収入から貯蓄や投資に充てられる金額は、家計状況や家族構成などによっても大きく異なります。
当調査においても、単身世帯・二人以上世帯の金融資産保有世帯の人のうち、それぞれ60%以上は「過去1年間に預貯金や運用のための振り分けをまったくしていない」と回答しているのが実情です。
積立投資を始める際は家計状況をしっかりと把握したうえで、手取り収入の10〜15%程度を目安として、余裕資金の範囲で運用しましょう。
以下は、手取り収入の約10%を積立投資する場合を想定した積立額の目安です。
年間手取り収入別の積立額目安3/3
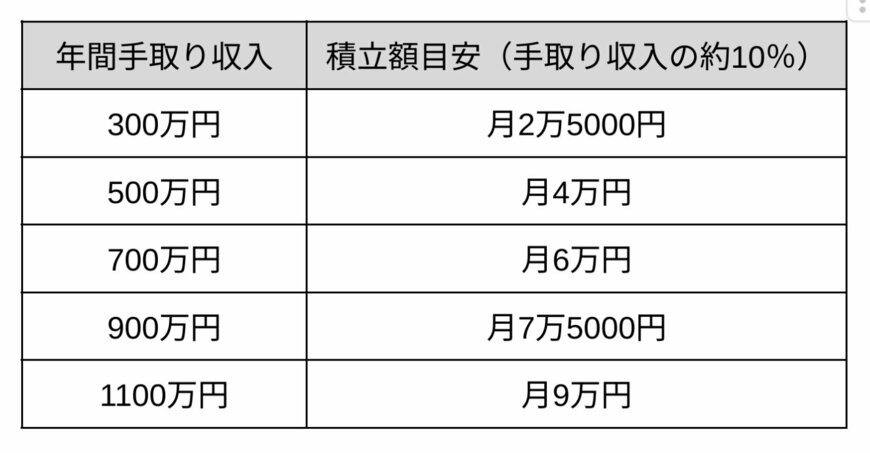
手取り収入の約10%を目安に筆者作成
上表はあくまでも目安であるため、ご自身の収入や必要な生活費、運用の目標金額などを踏まえて、無理のない積立金額を設定してください。
4. 積立投資は長期の運用がカギ
積立投資は複利の効果が運用を助けるため、できるだけ早くから積立を開始して、長期的な視点から資産の成長を見守ることが重要です。
ただし、当記事で紹介した例は利回りを固定して計算したシミュレーションであり、実際の金利は常に変動しています。
シミュレーション結果はあくまでも目安として、元本割れのリスクについても理解したうえで積立投資を始めましょう。


参考資料
池田 夕華