
日増しに強くなる日差しとともに本格的な夏が到来しました。
エアコンなどの冷房利用が増え、電気代をはじめとする光熱費の負担が気になる季節でもあります。
また、夏のボーナスが支給され、来月にはお盆の帰省でご家族や親族が集まる機会も増えるこの時期は、ご自身の家計状況や「これからのお金とくらし」について、ご家族とじっくり話し合う絶好のタイミングといえるでしょう。
筆者は金融メディアの編集・執筆や企業での実務経験を通じて、日々さまざまな公的データや社会の動きと向き合っています。
その中で、昨今の長引く物価高がシニア世代の家計にどれほど大きな影響を与えているかを痛感する場面が少なくありません。
本記事では、「70歳代の貯蓄」をメインテーマに据え、最新の公的データから同世代のリアルな懐事情をひも解いていきます。
さらに、物価高に対抗するための「シニアの資産運用」や「新たな働き方」といったトレンドについても解説しました。
夏休みの帰省シーズンを前に、ご自身のライフプランをより豊かにするためのヒントとして、ぜひお役立てください。
1. 物価高時代を生き抜くシニアの「資産運用」と「就労」のリアル
毎日のスーパーでの買い物で「また値上がりしている」と実感する機会が増えたと感じる方は多いでしょう。
帝国データバンクが2026年6月30日に公表した「『食品主要195社』価格改定動向調査 ― 2026年7月」によると、2026年7月の飲食料品値上げは実に2566品目にのぼり、今夏以降も中東情勢の悪化などを背景とした値上げラッシュが本格化すると予測されています。
こうしたインフレ(物価上昇)環境において、シニア世代の老後防衛策にも明確な変化が生じています。
これまで老後資金は安全資産である定期預金などで手堅く備えるのが一般的でした。しかし昨今はインフレによる実質的な資産価値の目減りを防ぐため、流動性の高い預貯金に加え、新NISAなどを活用して有価証券での「資産運用」を取り入れ、資産寿命を延ばそうとする動きが広がっています。
長寿化と物価高が同時に進む現在、資産をただ守るだけでなく、状況に合わせて柔軟に運用しながら取り崩す計画性がかつてなく高まっているのです。
1.1 大きく変化している「定年後の働き方」
また、定年後の「働き方」も大きく様変わりしました。
「定年=完全リタイア」というかつての常識は崩れつつあります。総務省の統計によると、2024年時点での65歳以上の就業率は25.7%に達し、過去最高を更新しました。
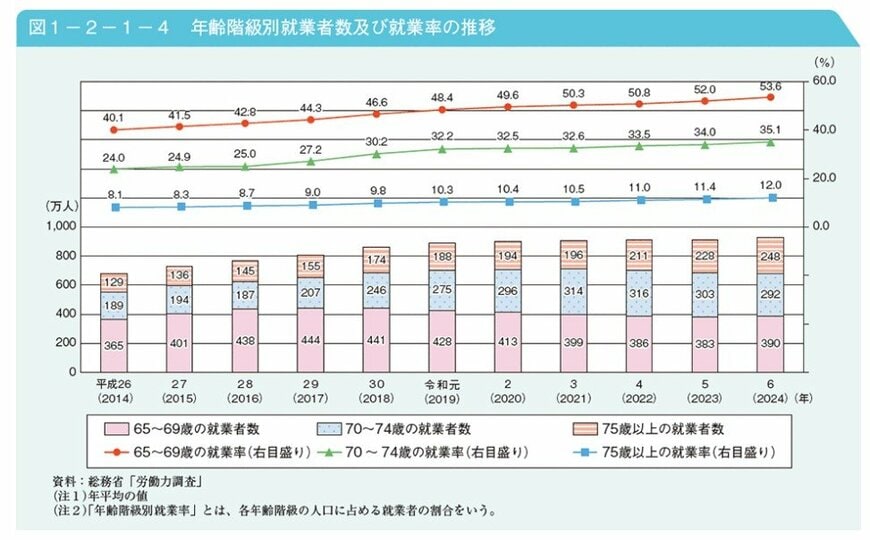
シニアの就業率を年齢階級別に見ると、65~69歳では実に半数以上にあたる53.6%、70~74歳でも35.1%となっています。
体力やライフスタイルに合わせて週に数日だけ働くなど、無理のない範囲で収入を得ることは、家計の赤字を縮小し、貯蓄の減少スピードを緩める効果を持つでしょう。
このように、投資を活用した「資産寿命の延伸」と、自分に合った就労による「収入の確保」という二刀流で、インフレ時代をたくましく生き抜こうとする「いまどきシニア」の姿が、客観的なデータからも鮮明に浮き彫りになっています。
2. 70歳代・ふたり以上世帯の貯蓄事情:平均額と中央値から見る実態
J-FLEC(金融経済教育推進機構)が公表している「家計の金融行動に関する世論調査(2025年)」から、「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」のデータを見ていきましょう。
※金融資産保有額には、預貯金のほかに株式、投資信託、生命保険などが含まれます。ただし、日常的に利用する普通預金の残高は含まれていません。
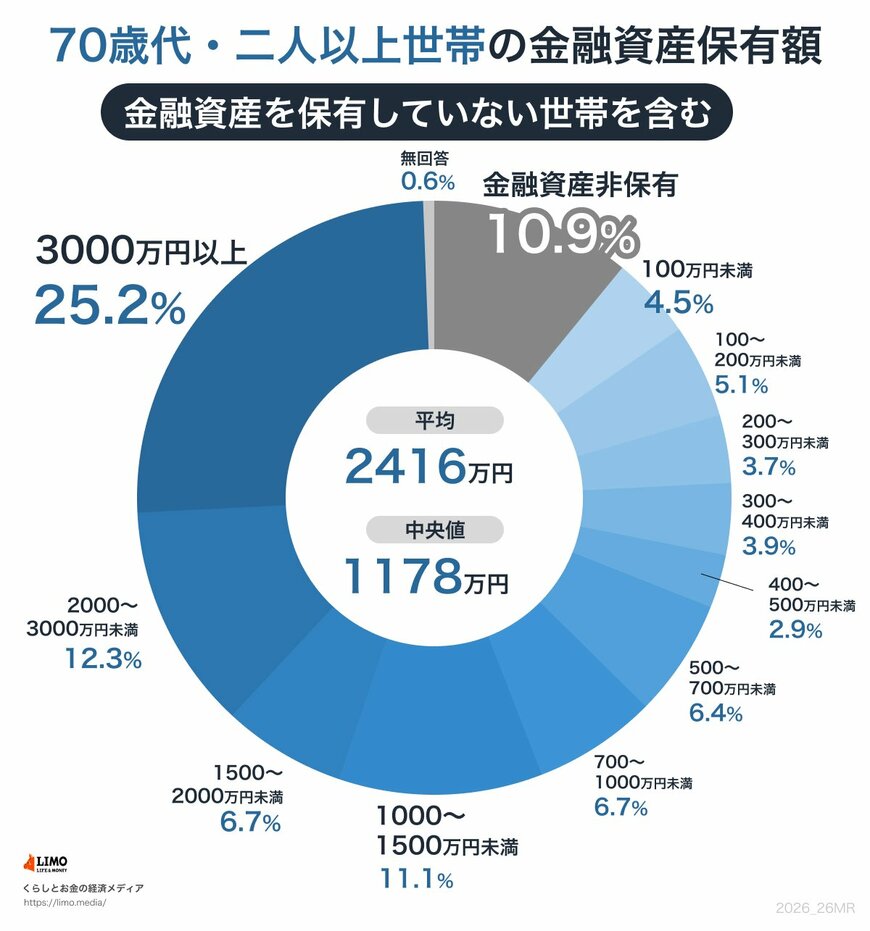
調査によると、「70歳代・二人以上世帯」の平均貯蓄額は2416万円です。しかし、この平均値は一部の資産家によって大きく引き上げられている可能性があり、一般的な世帯の実感とは異なる場合があります。
より実態に近いとされる中央値は1178万円で、多くの世帯の貯蓄額はこの水準に近いと考えられます。
世帯ごとの貯蓄額の詳しい分布は以下の通りです。
- 金融資産非保有:10.9%
- 100万円未満:4.5%
- 100~200万円未満:5.1%
- 200~300万円未満:3.7%
- 300~400万円未満:3.9%
- 400~500万円未満:2.9%
- 500~700万円未満:6.4%
- 700~1000万円未満:6.7%
- 1000~1500万円未満:11.1%
- 1500~2000万円未満:6.7%
- 2000~3000万円未満:12.3%
- 3000万円以上:25.2%
- 無回答:0.6%
70歳代の二人以上世帯のうち、金融資産を全く保有していない、いわゆる「貯蓄ゼロ」の世帯が10.9%を占めています。その一方で、3000万円以上の資産を持つ世帯が25.2%も存在しており、資産状況の二極化が進んでいることがうかがえます。
貯蓄ゼロの世帯も含めると、貯蓄300万円未満の世帯は合計で24.2%にのぼります。その一方で、1000万円以上の資産を持つ世帯は合計で55.3%にのぼり、まとまった資産を築いている世帯も多いことがわかります。
このように、貯蓄額は退職金の有無、現役時代の収入、相続、健康状態など、さまざまな要因によって大きく変わります。貯蓄が少ない世帯の場合、公的年金収入だけで生活を維持するのは容易ではないかもしれません。
老後の生活を安定させるためには、各世帯の状況に合わせた資金計画が不可欠です。
健康なうちはパートタイムで働く、あるいは不動産や投資からの収入を考えるなど、早めに準備を始めることが将来の安心につながるでしょう。
3. 厚生年金の平均受給額は月額15万円。男女差や受給額の分布をデータで解説
次に、厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」を基に、厚生年金の平均的な受給月額を確認します。
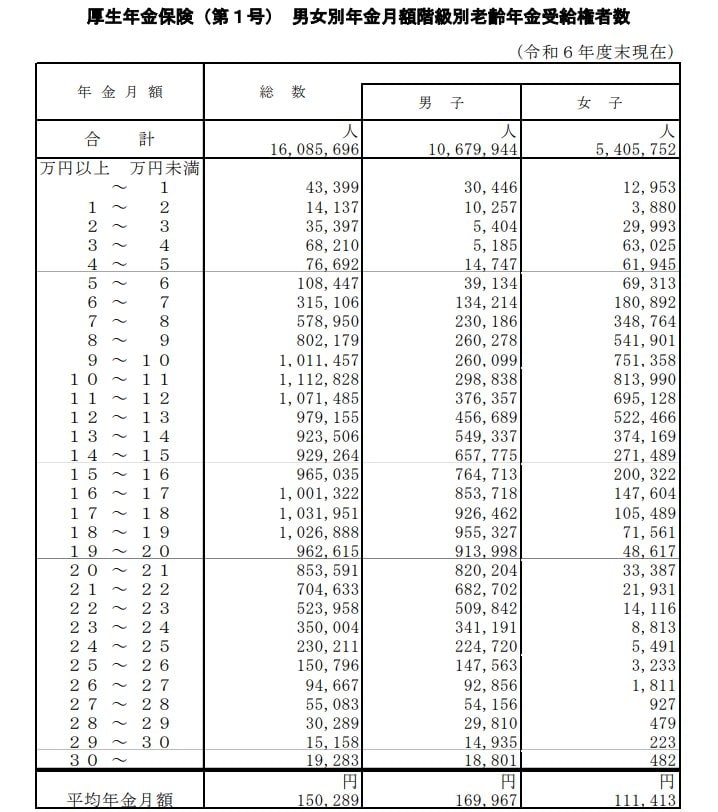
厚生年金の被保険者にはいくつかの区分がありますが、ここでは主に民間企業に勤務していた方が受け取る「厚生年金保険(第1号)」の月額を紹介します。
※ここで紹介する厚生年金の月額には、基礎年金である国民年金の部分も含まれています。
3.1 厚生年金の平均受給月額はいくら?
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
厚生年金の平均月額は全体で約15万円です。男女別に見ると、男性が約17万円、女性が約11万円となっており、5万円以上の開きがあるのが現状です。
3.2 受給額の分布:月額別の厚生年金受給者数
- ~1万円:4万3399人
- 1万円以上~2万円未満:1万4137人
- 2万円以上~3万円未満:3万5397人
- 3万円以上~4万円未満:6万8210人
- 4万円以上~5万円未満:7万6692人
- 5万円以上~6万円未満:10万8447人
- 6万円以上~7万円未満:31万5106人
- 7万円以上~8万円未満:57万8950人
- 8万円以上~9万円未満:80万2179人
- 9万円以上~10万円未満:101万1457人
- 10万円以上~11万円未満:111万2828人
- 11万円以上~12万円未満:107万1485人
- 12万円以上~13万円未満:97万9155人
- 13万円以上~14万円未満:92万3506人
- 14万円以上~15万円未満:92万9264人
- 15万円以上~16万円未満:96万5035人
- 16万円以上~17万円未満:100万1322人
- 17万円以上~18万円未満:103万1951人
- 18万円以上~19万円未満:102万6888人
- 19万円以上~20万円未満:96万2615人
- 20万円以上~21万円未満:85万3591人
- 21万円以上~22万円未満:70万4633人
- 22万円以上~23万円未満:52万3958人
- 23万円以上~24万円未満:35万4人
- 24万円以上~25万円未満:23万211人
- 25万円以上~26万円未満:15万796人
- 26万円以上~27万円未満:9万4667人
- 27万円以上~28万円未満:5万5083人
- 28万円以上~29万円未満:3万289人
- 29万円以上~30万円未満:1万5158人
- 30万円以上~:1万9283人
月額階級別の受給権者数を見ると、最も人数が多いボリュームゾーンは「10万円以上~11万円未満」の層で、111万2828人となっています。
4. 国民年金(老齢基礎年金)の平均月額は約6万円。受給額のボリュームゾーンは?
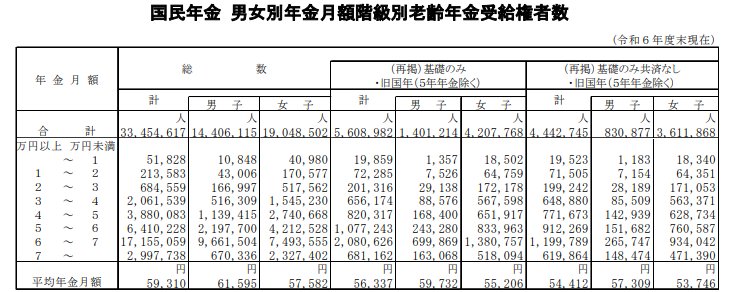
次に、自営業者や専業主婦(主夫)など、厚生年金の加入期間がなかった方が受け取る国民年金(老齢基礎年金)の月額について見ていきましょう。
4.1 国民年金の平均受給月額について
- 〈全体〉平均年金月額:5万9310円
- 〈男性〉平均年金月額:6万1595円
- 〈女性〉平均年金月額:5万7582円
国民年金の平均月額は、男女間で約4000円の差があります。これは、保険料の納付期間や免除期間などの違いが影響していると考えられます。
4.2 受給額の分布:月額別の国民年金受給者数
- 1万円未満:5万1828人
- 1万円以上~2万円未満:21万3583人
- 2万円以上~3万円未満:68万4559人
- 3万円以上~4万円未満:206万1539人
- 4万円以上~5万円未満:388万83人
- 5万円以上~6万円未満:641万228人
- 6万円以上~7万円未満:1715万5059人
- 7万円以上~:299万7738人
国民年金の受給額で最も多い層は「6万円以上7万円未満」で、多くの人が満額に近い金額を受け取っていることがわかります。一方で、受給額が5万円に満たない層も相当数存在しており、個々の納付状況によって受給額に大きな差が生まれるのが国民年金の特徴です。
国民年金は加入者全員が一律の金額を受け取るわけではなく、一人ひとりの加入履歴に応じて支給額が決定される仕組みになっています。
5. 65歳以上の夫婦のみ無職世帯の生活費は月額約30万円。毎月4万円超の赤字も
総務省統計局の「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」から、「65歳以上の夫婦のみの無職世帯」における標準的な家計収支を見てみましょう。
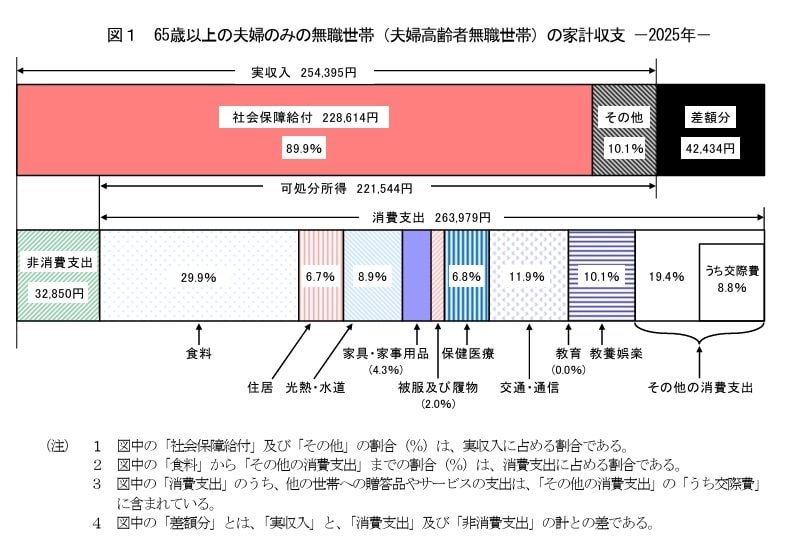
5.1 収入の内訳:月額25万4395円
■うち社会保障給付(主に年金):22万8614円
5.2 支出の内訳:月額29万6829円
■うち消費支出:26万3979円
- 食料:7万8964円
- 住居:1万7739円
- 光熱・水道:2万3540円
- 家具・家事用品:1万1237円
- 被服及び履物:5354円
- 保健医療:1万7941円
- 交通・通信:3万1325円
- 教育:0円
- 教養娯楽:2万6538円
- その他の消費支出:5万1341円
- うち諸雑費:2万2047円
- うち交際費:2万3257円
- うち仕送り金:1135円
■うち非消費支出:3万2850円
- 直接税:1万2547円
- 社会保険料:2万296円
5.3 月々の家計収支の実態
- ひと月の赤字:4万2434円
- エンゲル係数(※消費支出に占める食料費の割合):29.9%
- 平均消費性向(※可処分所得に対する消費支出の割合):119.2%
このモデル世帯の収入の大部分は公的年金などの社会保障給付で構成されていますが、生活に直接かかる消費支出と税金・社会保険料などを合わせた支出が上回り、毎月の家計は4万2434円の赤字となっています。
年間に換算すると約51万円の赤字となり、これをこれまでの貯蓄などから補填している計算です。
特に食料費が約7万9000円と大きく膨らんでおり、物価高の影響がシニア家計を重く圧迫している現状がうかがえます。
長寿化とインフレが同時に進む現在においては、老後資金を「いかに計画的に運用しながら取り崩すか」という視点が極めて重要になっています。
長期的な赤字は貯蓄を急激に減らす要因になりかねないため、1章で触れたような「働き続けること」による収入の補填や、インフレに負けない計画的な資産活用が強く求められているのです。
6. 高齢者世帯の5割以上が「生活が苦しい」と回答。国民生活基礎調査に見る暮らし向き
最後に、シニアの皆様が実際の生活の中でどのように感じているのか、その「心の内」を示すデータをご紹介しましょう。
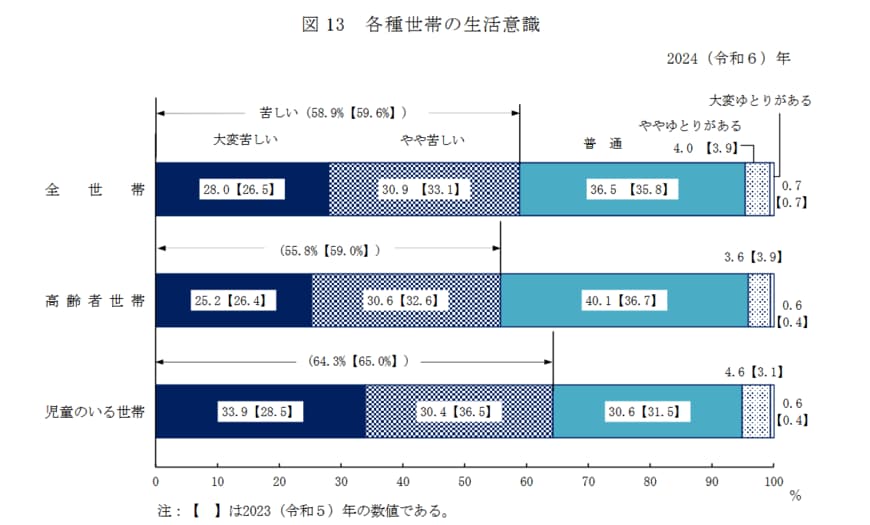
厚生労働省が公表した「2024(令和6)年 国民生活基礎調査の概況」によると、高齢者世帯の生活意識は以下のような結果となりました。
※高齢者世帯:65歳以上の人のみで構成されるか、またはこれに18歳未満の未婚の人が加わった世帯
6.1 高齢者世帯が感じる生活のゆとり
- 大変苦しい:25.2%
- やや苦しい:30.6%
- 普通:40.1%
- ややゆとりがある:3.6%
- 大変ゆとりがある:0.6%
全体の半数以上にあたる55.8%の世帯が「大変苦しい」または「やや苦しい」と回答しており、日々の生活において経済的な厳しさや重圧を感じていることがはっきりとわかります。
その一方で、「ゆとりがある」と答えた世帯は合計してもわずか4.2%にとどまっています。
そして、これらの中間に位置するのが、40.1%を占める「普通」と回答した層です。
経済的に余裕があるとはいえないまでも、与えられた年金とこれまでの貯蓄の範囲内で、工夫を重ねながら堅実に日々の暮らしを営んでいる厚い中間層の姿がここに浮かび上がります。
7. 70歳代のリアルな家計事情。データから考える豊かなセカンドライフ
今回は、最新の公的データをもとに、70歳代の貯蓄額の実態や公的年金の受給額、シニア世帯のリアルな家計収支について紐解いてきました。
平均貯蓄額が2416万円である一方で、中央値は1178万円にとどまっており、資産状況の二極化が進んでいる現状がお分かりいただけたかと思います。
長引く物価高により、年金収入だけでは毎月の生活費を賄えず、家計が赤字になる世帯も決して少なくありません。しかし、ただ漠然と不安を抱えるのではなく、これらの客観的な数値を「ご自身の状況を測る物差し」として活用し、早めの対策を講じることが大切です。
筆者自身、日ごろのデータ分析や家族の介護経験からも、元気なうちからご家族と「お金」や「これからの暮らし」について共有しておくことの重要性を痛感しています。
まもなく迎えるお盆休みでご家族が集まるこの時期は、現在の貯蓄額や年金見込額を確認し、今後の働き方や資産運用のあり方、そしていざという時の介護や相続についてもオープンに話し合う絶好の機会となります。
本記事のデータが、読者の皆様お一人おひとりの、豊かで安心できるセカンドライフを描くためのヒントになれば幸いです。