


春は新生活がスタートする季節であり、将来のライフプランを見直すのに最適な時期です。
特に「おひとりさま」として人生を歩む方にとって、老後の生活設計は重要なテーマといえるでしょう。年金への不安がさけばれて久しいですが、老後資金の備え方については生活が変わりやすい春に改めて見直したいものです。
2カ月に一度支給される年金ですが、物価高の今、毎年度の年金額改定で増額となっているものの実質的には目減りの状況が続いています。
この記事では年金額改定について確認した後、老後の生活費、70歳代の貯蓄額、そして平均的な年金額について最新のデータを基に詳しく見ていきます。
1. 国民年金は1.9%、厚生年金は2.0%増額も「2026年度もまた年金が目減り…」
毎年度改定される年金額。
2026年度から年金額は前年度比で国民年金が1.9%の引上げ、厚生年金が2.0%の引上げとなりました。年金額の例を見てみましょう。
1.1 2026年度年金額例:国民年金と厚生年金モデル夫婦世帯
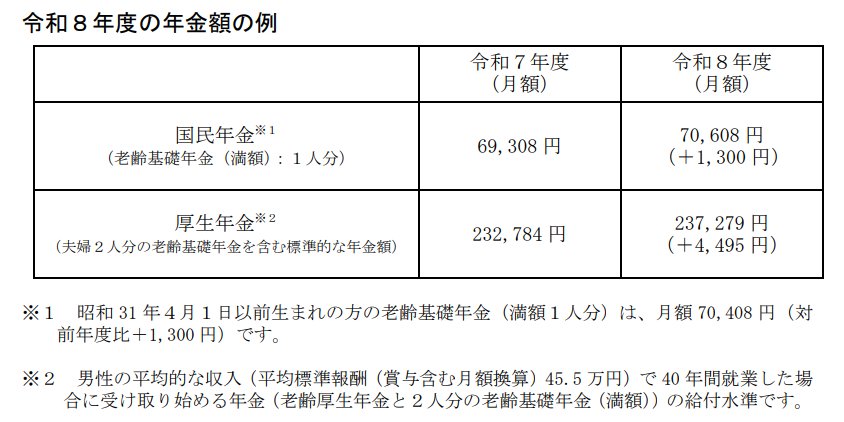
2026年度の国民年金と厚生年金の年金額例
- 国民年金(老齢基礎年金(満額):1人分)(※1):7万608円
- 厚生年金:(夫婦2人分)(※2):23万7279円
※1 昭和31年4月1日以前生まれの方の老齢基礎年金の満額は月額7万408円(対前年度比+1300円)
※2 厚生年金は「男性の平均的な収入(平均標準報酬(賞与含む月額換算)45万5000円)」で40年間就業した場合に受け取り始める年金(老齢厚生年金と2人分の老齢基礎年金(満額))の給付水準
2026年度分については年金額改定のルールに基づき、名目手取り賃金変動率2.1%からマクロ経済スライドによる▲0.2%の調整が行われ、国民年金は1.9%の引き上げとなりました。
しかし同資料によれば物価上昇率は3.2%。「今年もまた実質的に目減り…」と生活を苦しく思う方もいるでしょう。
年金のみでは物価高に対応できない状況が続いています。
2. 65歳以上・おひとりさまリアルな生活費は月いくら?
では、総務省統計局の「家計調査報告家計収支編 2025年(令和7年)平均結果の概要」より、65歳以上単身無職世帯の月の生活費を確認してみましょう。
2.1 老後の「月の生活費」1人暮らしのリアルな平均額
-
実収入: 13万1456円
- うち社会保障給付は12万212円
- 非消費支出(税金や社会保険料など): 1万2990円
-
消費支出: 14万8445円
- 主な内訳:食料(4万2545円)、光熱・水道(1万5565円)、教養娯楽(1万6132円)、交通・通信(1万3601円)、住居(1万1416円)、およびその他の消費支出(3万1681円、うち交際費が1万6956円)など
- 家計収支:▲2万9980円
単身世帯の1カ月の実収入13万4116円。うち年金は約12万円ですが、国民年金か厚生年金か、現役時代の加入状況はどうだったかなどにより、受給できる年金額には個人差が大きな点に注意が必要です。
支出の合計は16万1933円となり、毎月2万7817円が赤字です。
上記は平均的なおひとりさまの暮らしですが、自身の場合について早くから確認することが大切でしょう。
3. 【70歳代おひとりさま】平均貯蓄額&中央値はいくらか
次に、70歳代の単身世帯がどれくらいの貯蓄を保有しているのか、金融経済教育推進機構の「2025年家計の金融行動に関する世論調査」から見ていきましょう。

3.1 【70歳代おひとりさま】平均貯蓄額&中央値
- 金融資産非保有:20.4%
- 100万円未満:7.1%
- 100~200万円未満:8.1%
- 200~300万円未満:4.2%
- 300~400万円未満:3.7%
- 400~500万円未満:3.5%
- 500~700万円未満:6.9%
- 700~1000万円未満:6.4%
- 1000~1500万円未満:7.3%
- 1500~2000万円未満:5.8%
- 2000~3000万円未満:7.9%
- 3000万円以上:17.5%
- 無回答:1.2%
- 平均:1489万円
- 中央値:500万円
平均値は1489万円であり、一見すると十分な貯蓄があるように感じられます。
しかし、中央値は500万円です。その他の年代と比べると70歳代が平均・中央値ともに高いですが、日々の生活費の補填やそれ以外に必要な老後の貯蓄額を考えると心もとないでしょう。
4. 厚生年金と国民年金の平均受給額は月いくら?差はどれだけ違うのか
最後に国民年金と厚生年金でどれだけ違いがあるのか、厚生労働省年金局の「令和6年度 厚生年金保険・国民年金事業の概況」をもとに、公的年金(厚生年金・国民年金)の平均年金月額を見ていきます。
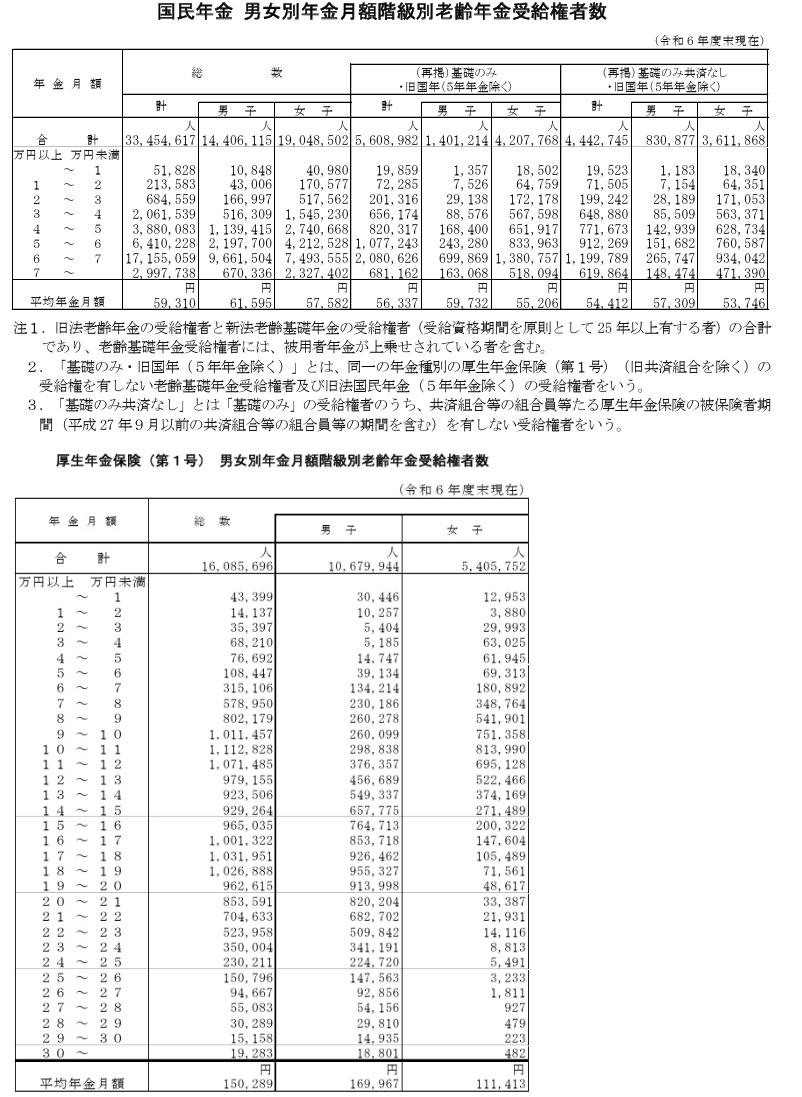
4.1 【一覧表】国民年金の平均年金月額
- 男女全体:5万9310円
- 男性:6万1595円
- 女性:5万7582円
4.2 【一覧表】厚生年金の平均年金月額
- 男女全体:15万289円
- 男性:16万9967円
- 女性:11万1413円
※国民年金部分を含む
平均だけで見ると国民年金と厚生年金の全体で約9万円の違いが見られます。しかし厚生年金の男女差を見てわかる通り、加入状況により差が大きく出ます。だからこそ「自身の年金見込み額」を現役時代から把握しておきましょう。
生活費が公的年金のみで足りない場合、私的年金や貯蓄などで早くから備えていくことが重要となります。
5. おひとりさまの老後のために今からできる備えとは
おひとりさまの場合、自分の年金と貯蓄を頼りに老後生活することになります。だからこそ早くから「情報収集」と「行動」をすることが大切です。
現役時代の早くから「ねんきん定期便」や「ねんきんネット」を必ずチェックし、ご自身の年金加入状況を正確に把握したうえで、実行可能な対策を検討しましょう。
例えば、国民年金のみの方は付加年金に加入したり、厚生年金にも加入できる働き方を選択したりと、公的年金の範囲内でもできることはあります。
とはいえ、多くの方にとって公的年金だけで老後資金をすべて賄うのは難しいのが実情でしょう。公的年金以外についても、幅広くお金の情報収集はしたいもの。
貯蓄に関しても、「どの金融商品で」「どのような方法で」「いくら」資産形成を進めるか、多様な選択肢が存在します。
中には元本割れのリスクを伴う金融商品もあります。まずはどのようなリスクがあるのかをきちんと理解し、ご自身が許容できる範囲内で投資商品や投資方法、投資金額などを考えてみるのも一つの手です。
新年度を迎えるこの時期に、ご自身の生活費、年金、貯蓄について、まずは現状を把握することから始めてみてはいかがでしょうか。


参考資料
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2025年(令和7年)平均結果の概要」
- 金融経済教育推進機構「2025年家計の金融行動に関する世論調査」
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
宮野 茉莉子


