

「老後って結局いくら必要なの?」「みんなはどれくらい貯めているの?」そんな疑問を感じることもあるかもしれません。将来の不安を減らすには、実際の高齢世帯の貯蓄や年金、生活費の現実を知ることが大切です。
来月4月の年金支給日を前に、今回は70代夫婦の貯蓄額や年金受給額、家計収支の調査結果をもとに、老後資金の実態と今からできる備えについて分かりやすく解説します。
1. シニア夫婦の貯蓄、70歳代の中央値1178万円「貯蓄ゼロ」は全体の1割
J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」の「70歳代・二人以上世帯の金融資産保有額(金融資産を保有していない世帯を含む)」をグラフを交えて確認していきます。
※金融資産保有額には、預貯金以外に株式や投資信託、生命保険なども含まれます。また、日常的な出し入れ・引落しに備えている普通預金残高は含まれません。
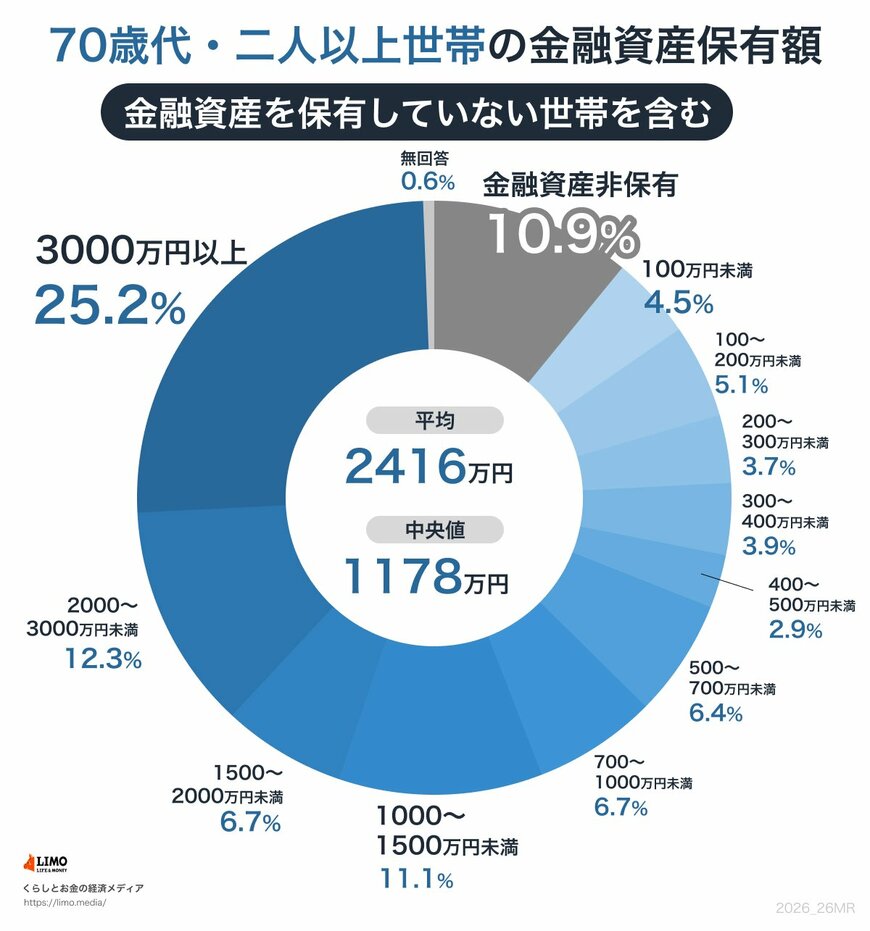
まず、70歳代・二人以上世帯の金融資産(2025年調査)は、平均2416万円、中央値1178万円です。平均は一部の富裕層に引き上げられているため、実態に近いのは中央値といえます。
分布を見ると、貯蓄ゼロは10.9%ある一方で、3000万円以上が25.2%と資産格差が大きいのが特徴です。1000万〜3000万円の層も一定数存在し、老後資金は個人差が非常に大きいことがわかります。
2. シニア夫婦の年金、厚生年金の月額「平均15万円台」男女で受け取りに約5万円の差あり
次に年金です。厚生労働省の「令和6年度 厚生年金保険・国民年金事業の概況」から、厚生年金・国民年金の平均年金月額を確認しましょう。
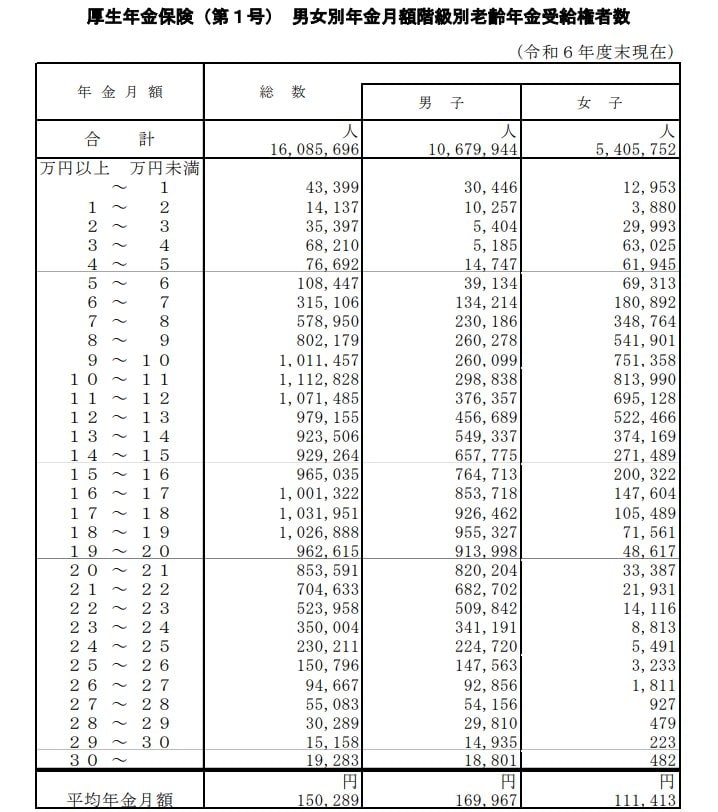
厚生年金の被保険者は第1号~第4号に区分されていますが、ここでは民間企業などに勤めていた人が受け取る「厚生年金保険(第1号)」(以下、記事内では「厚生年金」と表記)の年金月額を紹介します。
※記事内で紹介する厚生年金保険(第1号)の年金月額には国民年金の月額部分も含まれています。
2.1 厚生年金《平均年金月額》
- 〈全体〉平均年金月額:15万289円
- 〈男性〉平均年金月額:16万9967円
- 〈女性〉平均年金月額:11万1413円
厚生年金(会社員中心)の平均受給額は月15万289円(男性16万9967円、女性11万1413円)。一方、国民年金のみの場合は平均5万9310円にとどまります。例えば、夫が厚生年金(男性平均)、妻が国民年金(女性平均)の場合、夫婦で月約22.7万円の収入となります。では、この年金で生活できるのでしょうか。
3. シニア夫婦の家計収支、毎月「約4万円」赤字。年金だけでは苦しい?
まずは65歳以上の平均的な生活費をみていきましょう。
2026年2月6日に総務省より公表された「家計調査報告〔家計収支編〕2025年(令和7年)平均結果の概要」から、65歳以上無職の夫婦世帯と単身世帯のひと月の家計収支を見てみましょう。
3.1 65歳以上の無職夫婦世帯の家計収支
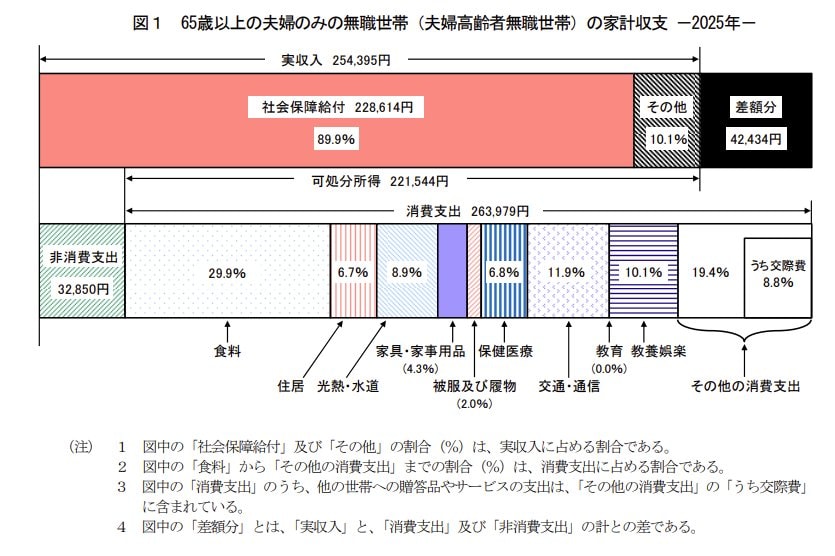
65歳以上の無職夫婦世帯では、月の実収入は平均25万4395円で、そのうち約22万8614円が年金などの社会保障給付です。
一方、支出は平均29万6829円で、生活費にあたる消費支出は26万3979円となっています。内訳を見ると、食費約7.9万円、光熱費約2.3万円、交通・通信費約3.1万円などが主な支出です。
さらに税金や社会保険料などの非消費支出が約3万2850円かかります。その結果、毎月の家計は約4万2434円の赤字となっています。
つまり、平均的な夫婦世帯でも年金収入だけでは生活費をまかないきれない状況が見て取れます。
4. まとめにかえて
今回は、70代の貯蓄額や年金、夫婦世帯の生活費から老後資金の実態を解説しました。平均的なケースでも年金収入だけでは毎月数万円の不足が生じる可能性があり、貯蓄の重要性が明らかです。
そのため、老後資金は「なんとなく貯める」のではなく、自分の年金額と生活費から不足分を逆算することが重要です。早い段階から積立や資産運用を始め、小さくても継続することが将来の安心につながるでしょう。
老後資金の対策として、現役時代からの積立(NISA・iDeCoなど)に加え、必要に応じて働く・資産運用・副収入の確保なども有効です。まずは「自分の年金額」と「想定生活費」を把握し、不足額を逆算することが老後準備の第一歩といえるでしょう。


参考資料
- J-FLEC(金融経済教育推進機構)「家計の金融行動に関する世論調査(2025年)」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
- 厚生労働省「年金制度改正法が成立しました」
村岸 理美


