
一段と暖かさが増し、春の訪れを感じる季節となりました。4月は新年度の始まりであり、年金制度や家計の見直しを考える方も多い時期です。
4月15日は年金支給日でしたが、「自分の受給額は平均と比べてどうなのか」と気になる方も少なくありません。
なかでも「月30万円」という水準は、老後生活のひとつの目安として注目されることがありますが、実際にこの金額以上を受給している人はどれくらいいるのでしょうか。
また、年金制度については「将来破綻するのではないか」といった不安の声も根強くあります。
本記事では、高額受給者の割合をデータで確認するとともに、公的年金制度に関する代表的な誤解について整理します
1. 【2026年春から】厚生年金を受給する「標準的な夫婦世帯」は月額23万7279円に
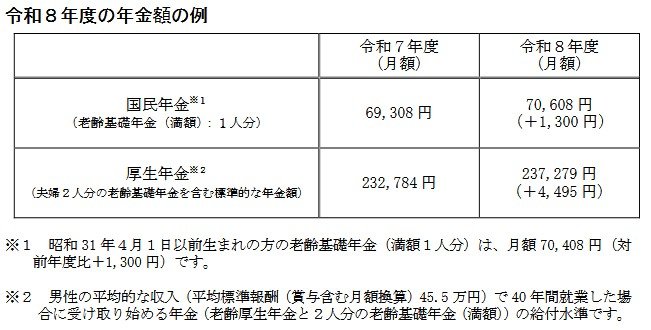
2026年1月には、令和8年度の年金額の見直し内容が公表されています。
▼令和8年度 年金額の例(月額)
- 国民年金(満額・1人分):7万608円(前年度比+1300円)
- 厚生年金(標準的な夫婦世帯):23万7279円(前年度比+4495円)
※厚生年金は、平均的な収入(平均標準報酬額45.5万円)で40年間就業した夫と、専業主婦の基礎年金を合算したモデルケースです。
物価や賃金の変化を踏まえ、年金額は一定程度引き上げられる改定となりました。
2. 厚生年金を「月額30万円以上」受給する人は何%?
厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」によると、老齢基礎年金を含めた厚生年金の平均月額(男女計)は15万289円となっています。
では、実際の受給額はどのような分布になっているのでしょうか。
2.1 厚生年金の「受給額ごとの割合」を一覧でチェック
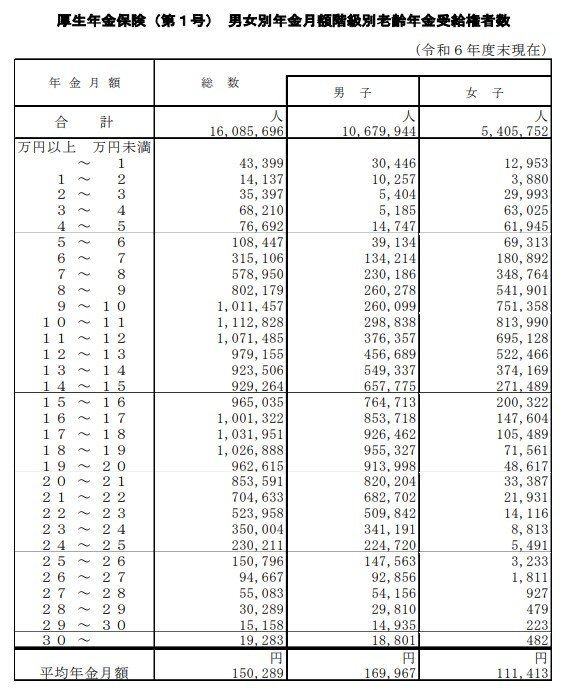
- 10万円未満の割合:19.0%
- 10万円以上の割合:81.0%
- 15万円以上の割合:49.8%
- 20万円以上の割合:18.8%
- 20万円未満の割合:81.2%
- 30万円以上の割合:0.12%
とくに注目したいのが「月30万円以上」を受け取っている人の割合で、0.12%にとどまっています。
これはおよそ800人に1人程度の水準であり、ごく限られた層であることが分かります。
平均が約15万円台である点を踏まえると、月30万円を超える年金は例外的なケースといえるでしょう。
3. 年金制度の誤解を解消|よくある3つの思い込み
ここからは、年金に関してよく見られる3つの誤解について解説していきます。
3.1 よくある誤解①年金制度はいずれ破綻する?
日本の公的年金には、「マクロ経済スライド」と呼ばれる仕組みが取り入れられています。
これは、少子高齢化や平均寿命の延びなどを考慮し、給付水準を自動的に調整する制度です。
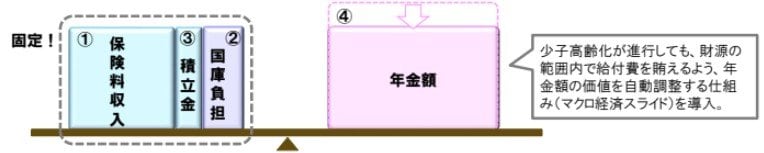
あらかじめ財政の均衡を保つ仕組みが組み込まれているため、「突然年金が支給されなくなる」といった性質のものではありません。
重要なのは「制度が破綻するかどうか」ではなく、どの程度の水準で維持されていくのかという点にあります。
3.2 よくある誤解②将来、年金保険料はもっと上がる?
厚生年金の保険料率は2017年に18.3%で固定されており、制度上、段階的に引き上げ続ける仕組みにはなっていません。
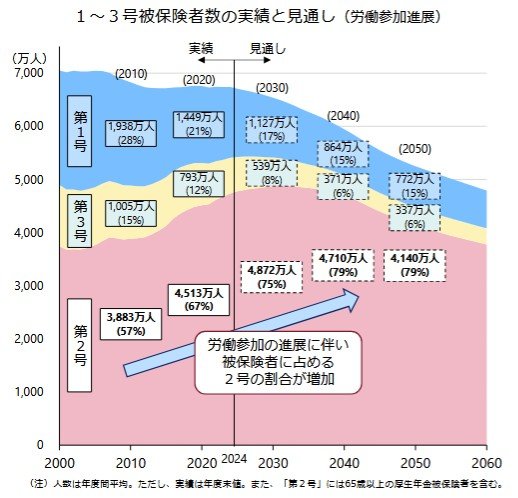
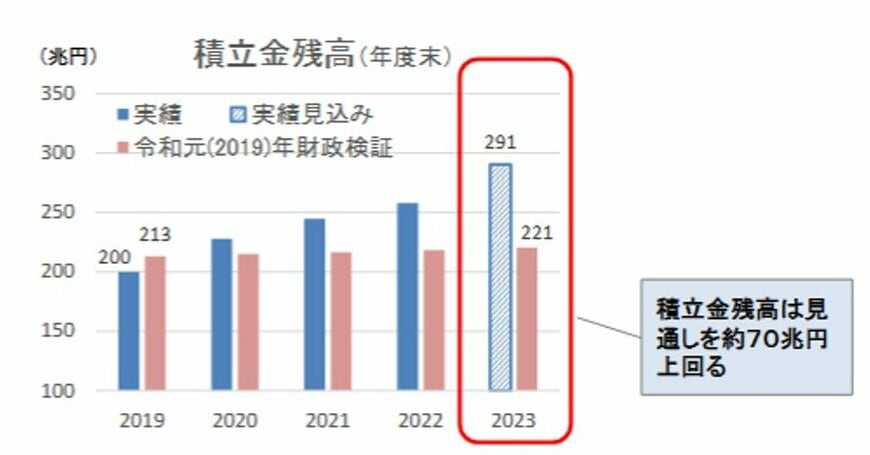
また、女性や高齢者の就業が広がったことで保険料収入が増加し、積立金は、前回の見通しを約70兆円上回る水準となっています。
負担が一方的に増え続けるだけの仕組みではないという点も、理解しておきたいポイントです。
3.3 よくある誤解③年金は元が取れない?
公的年金は、単なる積立型の貯蓄ではなく、さまざまな機能を備えた社会保険制度です。
- 老齢年金(長生きリスクへの備え)
- 障害年金(病気やけがへの保障)
- 遺族年金(家族の生活保障)
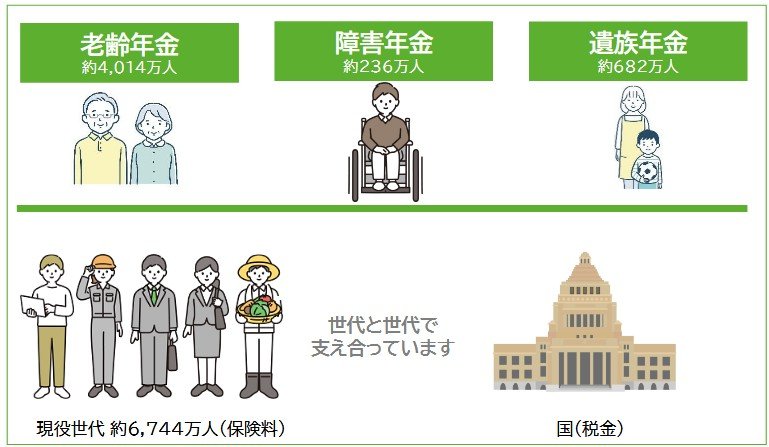
さらに、所得再分配の仕組みによって、現役時代の収入差ほど受給額に大きな差が出ないよう設計されています。
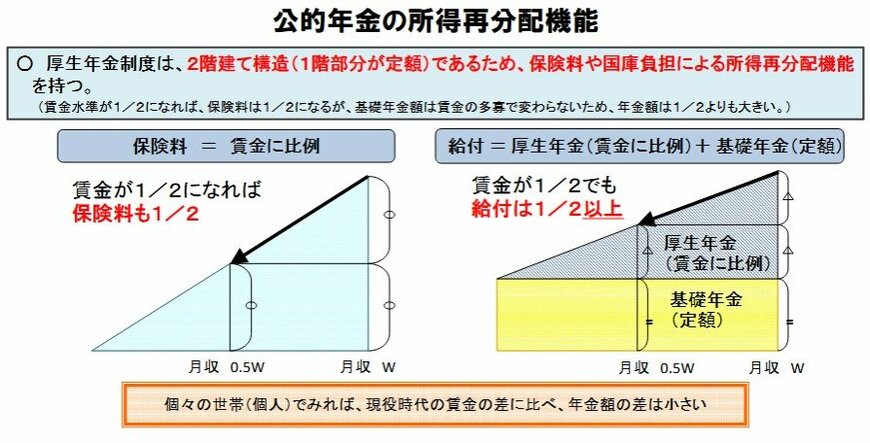
そのため、「支払った分を回収できるか」といった単純な比較だけでは、この制度の本来の役割を十分に捉えることはできません。
4. 制度理解が老後の安心に|年金の正しい捉え方
厚生年金と国民年金を合わせて月30万円以上を受給している人は一定数存在するものの、全体から見ると限られた層であり、多くの人にとっては現実的な水準とは言えません。
一方で、標準的な夫婦世帯の年金額を基準に、自身の受給額を客観的に把握することが重要です。
また、年金制度に対する不安の多くは、誤解や情報不足から生じているケースもあります。制度の仕組みや前提を正しく理解することで、過度な不安を避けることができます。
4月の年金支給日を機に、自身の受給見込みや制度の理解を改めて確認しておきましょう。正しい知識をもとに準備を進めることが、将来の安心につながります。


参考資料
- 厚生労働省「令和8年度の年金額改定についてお知らせします」
- 厚生労働省「令和6(2024)年財政検証関連資料①」
- 厚生労働省「令和6(2024)年財政検証関連資料②ー年金額の分布推計ー」
- 厚生労働省「国民年金及び厚生年金に係る財政の現況及び見通しー令和6(2024)年財政検証結果 ー」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 日本年金機構「知っておきたい年金のはなし」
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「令和7年4月分からの年金額等について」
齊藤 慧