


長年にわたり安定した給与を得て働いてきた会社員であっても、老後資金の不足が懸念される現在、「年金収入だけで生活できるのか」と不安を抱く人は少なくありません。
さらに、物価の高騰や医療・介護費の負担増を踏まえると、年金のみで日常生活を維持するのは難しくなる可能性もあります。
では、平均年収500万円で40年間働いた場合、受け取れる公的年金はどのくらいになるのでしょうか。
本記事では、「平均年収500万円」で「40年」勤務した会社員をモデルに、将来の年金月額を試算していきます。
あわせて、老後に想定される資金不足の実態についても解説しますので、ぜひ参考にしてください。
1. 【年金は2階建て構造】あなたが将来受け取れる「年金のタイプ」は?
年金見込額を試算する前に、厚生年金を受給できるのはどのような人かを整理しておきましょう。
日本の公的年金制度は、国民年金と厚生年金で構成される「2階建て」の仕組みとなっています。
土台となる1階部分が国民年金(基礎年金)で、その上に会社員などが加入する厚生年金が上乗せされる形です。
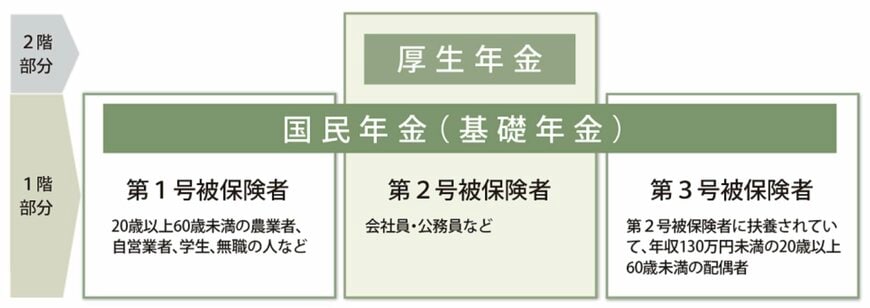
国民年金は、日本に居住する20歳以上60歳未満のすべての人が対象で、加入者は働き方や立場に応じて「第1号被保険者」「第2号被保険者」「第3号被保険者」のいずれかに区分されています。
- 第1号被保険者:自営業、学生、無職など
- 第2号被保険者:会社員、公務員
- 第3号被保険者:第2号被保険者に扶養されている配偶者
つまり、老後に国民年金に上乗せして厚生年金を受け取れるのは、現役時代に第2号被保険者として働いていた会社員や公務員などに限られます。
一方、フリーランスや自営業者、専業主婦などは、原則として国民年金のみの受給となります。
では、国民年金と厚生年金の両方を受け取れる第2号被保険者が、平均年収500万円で40年間勤務した場合、将来の年金額はどの程度になるのでしょうか。
次章では、その目安を具体的に確認していきます。
2. 「平均年収500万円」で「40年」働いた会社員、将来の年金月額はいくら?
生涯の平均年収を500万円と仮定し、民間企業で40年間勤務した場合に、老後に受け取れる年金月額の目安は、以下を合計することで見積もれます。
- 「国民年金(1階部分)」として受け取れる金額
- 「厚生年金(2階部分)」として受け取れる金額
まずは、国民年金にあたる部分から見ていきましょう。
2.1 試算1:老後に受け取れる「国民年金」はいくら?
国民年金の受給額は、保険料を納めた期間に応じて決まり、40年間すべて納付していれば満額を受け取ることができます。
反対に、未納期間がある場合は、その期間に応じて受給額が減少します。
国民年金の年金額は、所定の計算式に基づいて算出されます。

83万1700円 ×(保険料納付済み月数 ÷ 加入可能年数(12か月換算))※昭和31年4月2日以後生まれの方が対象
今回のシミュレーションでは、40年間にわたり保険料をすべて納めていることを前提としているため、満額受給となるケースです。
2025年度の国民年金の満額は月額6万9308円で、年額では83万1696円となります。
2.2 試算2:老後に受け取れる「厚生年金」はいくら?
続いて、厚生年金の受給額について見ていきましょう。
厚生年金の受給額は、所定の計算式に基づいて算出できます。
- 年金額=報酬比例部分(※)+経過的加算+加給年金額
※報酬比例部分の内訳
なお今回の試算では、「経過的加算」と「加給年金額」は加味せず、厚生年金のうち報酬比例部分のみを対象として年金額を計算します。
報酬比例部分は、次に示す計算式で求めることが可能です。
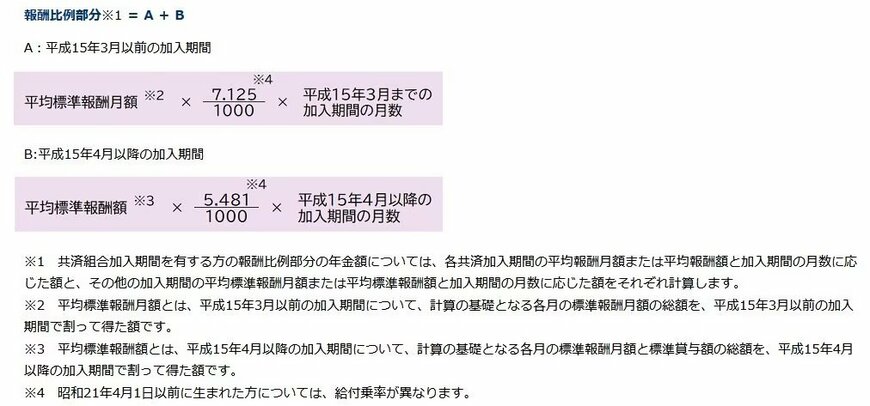
報酬比例部分=A+B
- A(2003年3月までの加入期間):平均標準報酬月額×7.125/1000×同期間の加入月数
- B(2003年4月以降の加入期間):平均標準報酬額×5.481/1000×同期間の加入月数
今回は、2003年4月以降に厚生年金へ加入していた場合を前提に、年金額を簡易的に試算します。
平均標準報酬額は、年収500万円を12か月で割った月額約41万円と仮定し、これらの条件に基づいて計算すると、結果は次のとおりとなります。
41万円 × 5.481/1000 × 480か月 = 107万8660円
※平均標準報酬額は「年収÷12」で簡易的に算出しており、上限や等級調整、賞与の上限などは考慮していません。
試算の結果、年収500万円で40年間加入した場合の厚生年金は、年額107万8660円、月額では約8万9888円となります。
これに、先に算出した国民年金分を合算すると、年金の総額は年額191万356円、月額ではおよそ15万9196円となります。
つまり、平均年収500万円で40年間勤務した場合、国民年金を含めた公的年金の受給額は、月16万円程度が一つの目安といえるでしょう。
ただし、実際の受給額は加入状況や就労形態などによって変動します。
正確な見込み額を知りたい場合は、「ねんきんネット」などで確認することをおすすめします。
3. 【厚生年金】老後に「年金を平均額以上」受給できる人は何%?
前章では、平均年収500万円で約40年間勤務した場合を想定し、年金額を試算した結果、月額ではおよそ15万円前後になることを確認しました。
厚生労働省年金局が公表した「令和6年度 厚生年金保険・国民年金事業の概況」によると、国民年金を含む厚生年金の平均受給月額は15万289円とされています。
この点から、前章で示した試算結果は、厚生年金と国民年金を合わせた平均的な受給水準に近いと考えられます。
では、実際に両方の年金を受け取っている人の中で、月額15万円以上を受給している人はどの程度の割合を占めるのでしょうか。
3.1 厚生年金の「受給額ごとの人数」を見る
厚生労働省年金局の同資料では、国民年金分を含めた厚生年金受給者の人数について、次のような内訳が示されています。
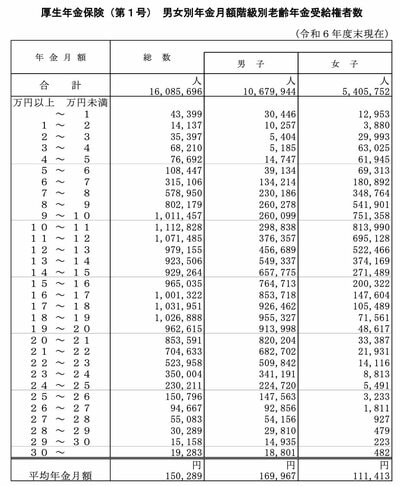
- 1万円未満: 4万3399人
- 1万円以上~2万円未満: 1万4137人
- 2万円以上~3万円未満: 3万5397人
- 3万円以上~4万円未満: 6万8210人
- 4万円以上~5万円未満: 7万6692人
- 5万円以上~6万円未満: 10万8447人
- 6万円以上~7万円未満: 31万5106人
- 7万円以上~8万円未満: 57万8950人
- 8万円以上~9万円未満: 80万2179人
- 9万円以上~10万円未満: 101万1457人
- 10万円以上~11万円未満: 111万2828人
- 11万円以上~12万円未満: 107万1485人
- 12万円以上~13万円未満: 97万9155人
- 13万円以上~14万円未満: 92万3506人
- 14万円以上~15万円未満: 92万9264人
- 15万円以上~16万円未満: 96万5035人
- 16万円以上~17万円未満: 100万1322人
- 17万円以上~18万円未満: 103万1951人
- 18万円以上~19万円未満: 102万6888人
- 19万円以上~20万円未満: 96万2615人
- 20万円以上~21万円未満: 85万3591人
- 21万円以上~22万円未満: 70万4633人
- 22万円以上~23万円未満: 52万3958人
- 23万円以上~24万円未満: 35万0004人
- 24万円以上~25万円未満: 23万0211人
- 25万円以上~26万円未満: 15万0796人
- 26万円以上~27万円未満: 9万4667人
- 27万円以上~28万円未満: 5万5083人
- 28万円以上~29万円未満: 3万0289人
- 29万円以上~30万円未満: 1万5158人
- 30万円以上~: 1万9283人
国民年金と厚生年金を合わせて受給している人のうち、月額15万円以上の年金を受け取っている人は、全体の49.8%にとどまっています。
つまり、厚生年金に加入していた場合でも、約半数は平均額を下回る年金水準で老後を迎えていることになります。
このような状況を踏まえると、年金だけで日々の生活費を賄えるのか不安に思う人も多いでしょう。
次章では、シニア世帯の平均的な家計収支をもとに、老後資金にどの程度の不足が生じる可能性があるのかを確認していきます。
4. 【65歳以上・夫婦のみの無職世帯】老後資金のリアルな赤字額はいくら?
総務省の「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」によると、65歳以上・夫婦のみの無職世帯の家計収支は次のとおりです。
※金額等は執筆時点での情報にもとづいています。
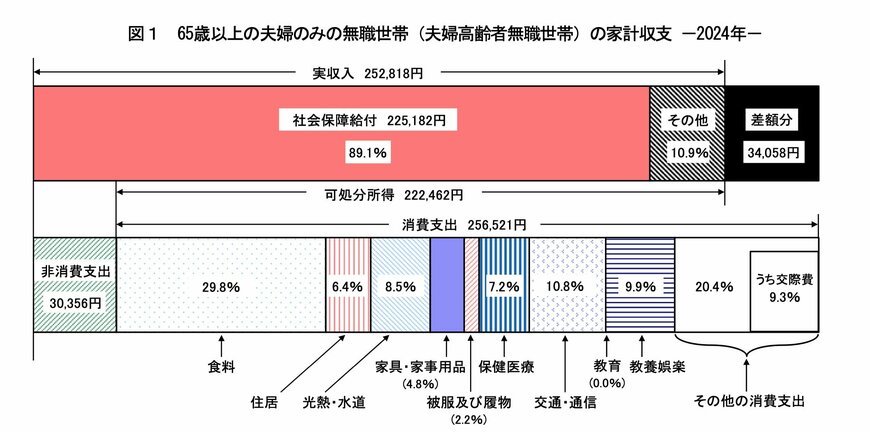
- 実収入:25万2818円
- 可処分所得(手取り収入):22万2462円
- 消費支出:25万6521円
- 毎月の赤字額:3万4058円
【消費支出:25万6521円】
- 食料:7万6352円
- 住居:1万6432円
- 光熱・水道:2万1919円
- 家具・家事用品:1万2265円
- 被服及び履物:5590円
- 保健医療:1万8383円
- 交通・通信:2万7768円
- 教育:0円
- 教養娯楽:2万5377円
- その他の消費支出:5万2433円
- 諸雑費:2万2125円
- 交際費:2万3888円
- 仕送り金:1040円
65歳以上の無職夫婦世帯では、実収入は月25万2818円、可処分所得(手取り収入)は22万2462円となっています。
これに対し、消費支出は25万6521円に達しており、毎月3万4058円の赤字が発生しています。
仮に65歳で退職し、この家計状況のまま90歳まで生活した場合、毎月の赤字約3万4058円が25年間にわたって続くことになり、単純計算では総額でおよそ1000万円を超える不足が生じることになります。
また、この不足額はあくまで通常の生活費を前提とした平均値であり、医療費や介護費など予期しない支出が加わる可能性もあります。
こうした状況を踏まえると、老後に備えた資金の確保はますます重要な課題といえるでしょう。
5. 平均的な年金額でも「老後は安泰」とは限らない現実
本記事では、平均年収500万円で40年間働いた会社員をモデルに、公的年金の受給額と老後の家計収支を試算しました。
試算上は月16万円前後の年金を受け取れる可能性があるものの、実際には平均的なシニア世帯でも毎月の生活費が収入を上回り、赤字が生じているケースが少なくありません。
さらに、その不足分が長期間にわたって積み重なれば、老後資金に大きな差が生まれることも考えられます。
公的年金は老後の生活を支える重要な柱ではありますが、それだけに依存するのではなく、早い段階から資金準備や生活設計を進めていくことが、安心した老後を迎えるための鍵となるでしょう。


参考資料
- 日本年金機構「公的年金制度の種類と加入する制度」
- 日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
- 日本年金機構「は行 報酬比例部分」
- 厚生労働省年金局「令和6年度 厚生年金保険・国民年金事業の概況」
- 厚生労働省「令和7年度の年金額改定についてお知らせします」
- 総務省「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
中本 智恵


