
3月に入り、新年度に向けた準備を始める方も多いのではないでしょうか。物価の上昇が続くなか、生活が変わりやすい家計を見直し、今年の貯蓄目標を立てるには良いタイミングです。
ただ、周りの人がどれくらい貯蓄しているのか、自分の貯蓄額が平均と比べてどうなのか、気になるもののなかなか確認する機会はないですよね。
今回はデータをもとに、単身世帯と二人以上世帯のみんなの平均貯蓄額と中央値を年代別に比較します。
また、老後資金が「貯まる人・貯まらない人」の違いや行いたい対策についても解説していきます。
1. 【みんなの貯蓄額】「平均と中央値との差」を世帯・年代別にみる~単身世帯~
金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとに、まずはおひとりさまについて年代・世帯別にみていきましょう。
平均貯蓄額
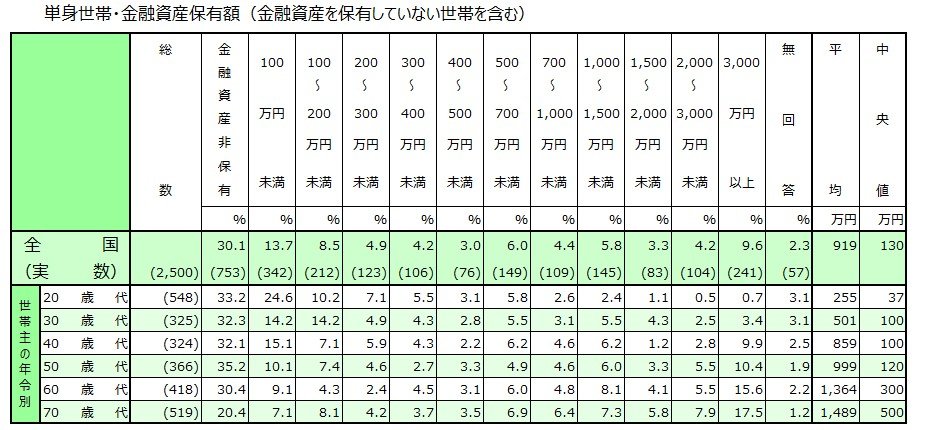
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
1.1 30歳代・単身世帯
- 平均:501万円
- 中央値:100万円
- 平均と貯蓄額の差:401万円
1.2 40歳代・単身世帯
- 平均:859万円
- 中央値:100万円
- 平均と貯蓄額の差:759万円
1.3 50歳代・単身世帯
- 平均:999万円
- 中央値:120万円
- 平均と貯蓄額の差:879万円
1.4 60歳代・単身世帯
- 平均:1364万円
- 中央値:300万円
- 平均と貯蓄額の差:1064万円
どの年代においても、平均貯蓄額と実態に近いとされる中央値には大きな開きがあります。30歳代で約401万円だった差は、40歳代から50歳代にかけて700万円から800万円台に広がり、60歳代では1000万円を超える差額が生じています。
また、金融資産を保有していない世帯が各年代で約3割を占める一方で、50歳代以降では3000万円以上の資産を持つ人が1割を超えるなど、資産状況の二極化が進んでいる様子がうかがえます。
2. 【みんなの貯蓄額】「平均と中央値との差」を世帯・年代別にみる~二人以上世帯~
同資料より、二人以上世帯でみてみましょう。
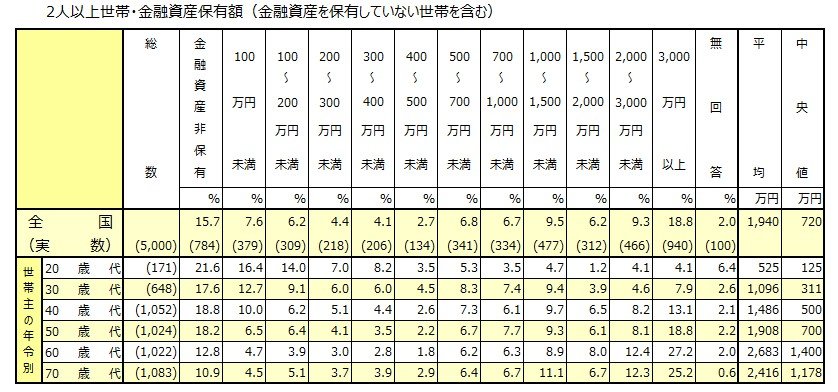
2.1 30歳代・二人以上世帯
- 平均:1096万円
- 中央値:311万円
- 平均と貯蓄額の差:785万円
2.2 40歳代・二人以上世帯
- 平均:1486万円
- 中央値:500万円
- 平均と貯蓄額の差:986万円
2.3 50歳代・二人以上世帯
- 平均:1908万円
- 中央値:700万円
- 平均と貯蓄額の差:1208万円
2.4 60歳代・二人以上世帯
- 平均:2683万円
- 中央値:1400万円
- 平均と貯蓄額の差:1283万円
二人以上世帯の場合、30歳代ですでに平均と中央値の差は785万円に達し、50歳代以降ではその差が1000万円を超えています。
金融資産非保有世帯の割合は1割から2割程度ですが、40歳代以上で3000万円以上の資産を持つ世帯が1割を超え、60歳代ではその割合が2割を超えるなど、単身世帯と同様に資産格差が顕著です。
3. 老後資金「貯まる人・貯まらない人」の主な違いは?
各年代の貯蓄額を確認しましたが、貯蓄の目的の中でも老後資金に不安を抱える人は多いでしょう。老後資金が貯まる人貯まらない人の主な違いをご紹介します。
3.1 お金の現状と将来の必要額を具体的に「見える化」し、対策しているか
老後資金が貯まる人はよりお金(家計、収入、貯蓄、将来の年金見込み額など)について具体化し、具体的な目標に向かって対策を立て、行動しています。一方で貯まりにくい人は具体的な金額の洗い出しや対策をしていない方が多いでしょう。
着実に資産を形成するためには、貯蓄へのモチベーションを維持することが重要です。その鍵となるのが、お金に関する目標や現状をまずは「具体的に数値化」することです。
例えば老後資金について考えるなら、まずはご自身の「将来の生活費」と「年金の受給見込み額」を把握することから始めてみてはいかがでしょうか。総務省統計局の「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」によると、65歳以上の無職世帯では、夫婦のみの世帯で毎月3万4058円、単身世帯で毎月2万7817円の赤字となっています。
この赤字額を年間に換算すると、二人以上世帯では約41万円になります。仮に老後が25年間続くとすれば、単純計算で1021万円もの資金が不足することになります。
もちろん、これはあくまで平均値で世帯差や個人差はあります。また生活費の補填以外にも医療や介護など、予期せぬ出費に備える貯蓄も必要でしょう。このように具体的な数字を出すことで、「老後の必要額」の目安がつきます。
「老後の必要額」がわかれば、それに対する対策を具体的に考えることになります。
今のペースで貯蓄をするといくらになるのか、退職金は入るのかなど考え、老後の生活費や貯蓄が今のままで足りなければ対策を考えることになるでしょう。
対策としては預貯金だけでなく、現在では新NISAやiDeCoなどを利用して資産運用で備える方法もあり、リスクはあるものの制度ができたことなどにより以前に比べると投資が身近となりました。これらについて情報収集するのも一つでしょう。
3.2 「自動的に貯蓄する仕組み」を活用しているか
貯蓄は「生活費の残りで貯蓄する」「自分で毎月貯蓄をする」方法だと、貯蓄できる金額がわかりにくく、また貯蓄するのを忘れたりして、思うように貯まらないということ少なくありません。特に物価高の今だからこそ、普段よりせいかつひがかかるため「貯まらなくても仕方ない」と考えてしまう人もいます。
貯蓄をしっかりと貯めている人は、意志の力だけに頼るのではなく、「自動的に貯蓄する仕組み」を利用します。
多くの金融機関が提供している自動積立サービスなどを活用すれば、忙しい毎日の中でも手間なく資産形成を進めることができます。
また先ほどの投資信託の積立投資についても、自動で毎月積み立てられるサービスがありますので、資産運用でも自動で貯蓄する仕組みを利用します。
ただし、結婚や出産、転職や就職などといったライフイベントの発生や、貯蓄額の目標達成状況に応じて、積立金額や利用する金融商品を「見直す」ことも忘れないようにしましょう。
もうすぐ新生活が始まる時期ですが、1月や4月といった新たな生活がはじまりやすい時期は、生活が落ち着いてきたら貯蓄や家計を見直すことで、しっかりと貯めていきやすくなります。
4. まとめにかえて
老後資金を資産運用で準備する際にはリスクがあります。
自身のリスク許容度をみつめ、「金額」「商品」「投資対象」「投資方法」「投資期間」などにわけて、自身がとれるリスクを明確にすることも大切でしょう。
これを機にご自身の家計や貯蓄について見なおしたり、お金について情報収集をしたりしてみてはいかがでしょうか。


参考資料
- 金融経済教育推進機構「2025年家計の金融行動に関する世論調査」
- 総務省「2020年基準 消費者物価指数 東京都区部 2025年(令和7年)12月分(中旬速報値)」
- 総務省統計局「家計調査報告 家計収支編 2024年(令和6年)平均結果の概要」
宮野 茉莉子