
新年度が近づき、ライフプランについて考える機会が増える時期になりました。
特に40~50歳代の方は昇進や働く時間の増加、お子さんの巣立ちなどにより家計に余裕が出るという方もいるでしょう。一方でお子さんの進学費用や物価高などの影響もあり、支出が増えて余裕が減るというご家庭もあるかと思います。
ライフスタイルが変わりやすい今の時期だからこそ、生活の変化が一段落したら考えたいのが「お金」のこと。収入や支出が変わりやすい今だからこそ、家計や貯蓄方法を見直したい時期です。
40~50歳代は教育費や住宅ローンがかかる一方で、老後資金準備の必要もあり貯蓄に難しさを感じやすい年代でしょう。今回は40~50歳代の貯蓄額と貯蓄を増やす主な対策をご紹介します。
1. 【40~50歳代の平均貯蓄額】ひとり世帯はいくら?「中央値」も
まずは金融経済教育推進機構「2025年家計の金融行動に関する世論調査」より、ひとり世帯の貯蓄額を確認します。
平均貯蓄額
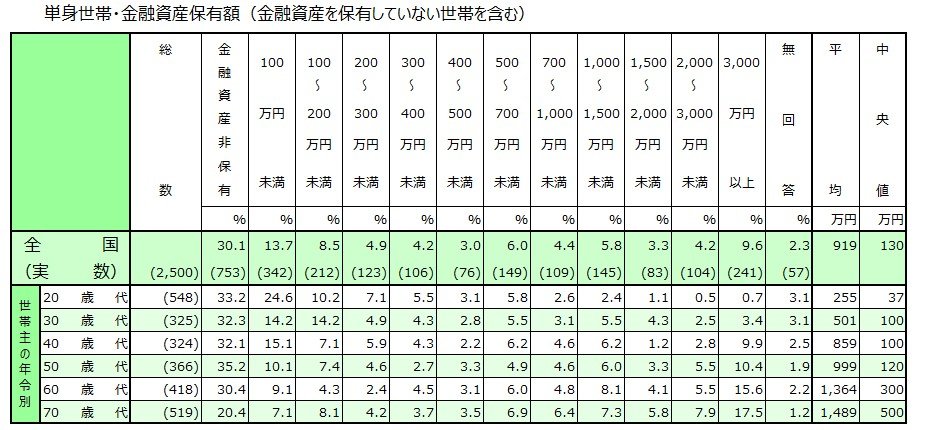
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
1.1 40歳代・単身世帯の平均貯蓄額と中央値
- 平均:859万円
- 中央値:100万円
40歳代単身世帯の金融資産保有額は、平均値が859万円であるのに対し、中央値は100万円と大きな開きが見られます。
金額ごとの割合を見ると金融資産を全く保有していない層が32.1%、100万円未満の層が15.1%と、貯蓄が少ない層が一定数存在することがわかります。
1.2 50歳代・単身世帯の平均貯蓄額と中央値
- 平均:999万円
- 中央値:120万円
50歳代単身世帯では、平均貯蓄額が999万円と1000万円に迫る一方で、中央値は120万円にとどまっています。金融資産を保有していない割合は35.2%と、40歳代よりも多い点が特徴です。
では老後にかかる60~70歳代の貯蓄額はどうでしょうか。
1.3 60歳代・単身世帯の平均貯蓄額と中央値
- 平均:1364万円
- 中央値:300万円
1.4 70歳代・単身世帯の平均貯蓄額と中央値
- 平均:1489万円
- 中央値:500万円
60歳代や70歳代になると、平均貯蓄額は1300万円から1400万円台、中央値は300万円から500万円へと増加します。これは退職金の受け取りや相続資産などが影響していると考えられますが、個人間の差は依然として大きいままです。
2. 【40~50歳代の平均貯蓄額】ひとり世帯はいくら?「中央値」も
同資料より二人以上世帯についても見てみましょう。
平均貯蓄額
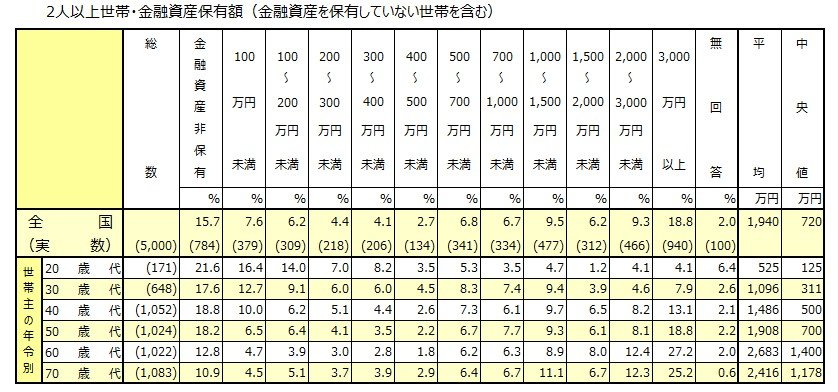
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
2.1 40歳代・二人以上世帯の平均貯蓄額と中央値
- 平均:1486万円
- 中央値:500万円
40歳代の二人以上世帯は、住宅ローンや子どもの教育費など支出が多い時期ですが、平均貯蓄額は1486万円、中央値は500万円という結果でした。
2.2 50歳代・二人以上世帯の平均貯蓄額と中央値
- 平均:1908万円
- 中央値:700万円
50歳代の二人以上世帯では、平均貯蓄額が1908万円と2000万円に近づき、中央値も700万円に上昇します。ただし、金融資産を保有していない層(18.2%)と100万円未満の層(6.5%)を合わせると2割を超えており、個人差がうかがえます。
2.3 60歳代・二人以上世帯の平均貯蓄額と中央値
- 平均:2683万円
- 中央値:1400万円
2.4 70歳代・二人以上の平均貯蓄額と中央値
- 平均:2416万円
- 中央値:1178万円
60歳代以降の二人以上世帯では、平均貯蓄額は2000万円を超え、中央値も1000万円を超える水準となっています。
3. 「うちの貯金は少ない?」「老後が不安…」と思ったらしたいこと
平均と中央値をみてご自身の貯蓄額や老後に不安を覚える方もいるかもしれません。主に行いたい対策を3つご紹介します。
3.1 老後に必要な資金額を把握する
老後に漠然とした不安を感じる理由の多くは、老後の必要額について具体的な数字を把握していないこと、そしてそれに対する対策がしきれていない点にあります。
まずは以下の金額について把握してみましょう。
- 老後の月の生活費(消費支出・非消費支出)
- 老後の月の公的年金額(ねんきんネットなどで将来の年金受給見込額を確認する)
- 老後の月の公的年金以外の収入(私的年金や仕事による収入、不労所得など)
- 老後の月の赤字
- 老後に考えられる特別な支出
- 老後用の貯蓄額
上記を洗い出すことで、老後生活のイメージがつきやすくなります。実際に月の生活費や赤字が出る場合は赤字額を出すことで、より具体化されるために老後資金準備の必要性を感じることもあるでしょう。
具体化されるからこそ貯蓄や、また生活のダウンサイジングなどの計画が立てられます。モチベーション維持にもつながるでしょう。
3.2 意志に頼らない「貯蓄の仕組み」を利用する
「節約して余った分を貯蓄に回そう」と考えていても、意志の力だけで継続するのは難しいものです。使いすぎや貯蓄を忘れることもあるでしょう。だからこそ貯蓄は「まず仕組みの利用から」はじめるのがおすすめです。
給与が振り込まれたら自動で一定額を貯蓄する「先取り貯蓄」を利用するといいでしょう。「先取り貯蓄」は積立投資のような資産運用でおこなうこともできます。
3.3 定期的な情報のアップデートと見直しをする
老後への備えは、貯蓄はもちろんのこと、生活のダウンサイジングで暮らし方を変えたり、現代は長く働き続ける人もいるのでキャリアを考えたりなど複数にわたります。
また、貯蓄にしても、暮らし方にしても、キャリアにしても、日々新たな情報が出てくるもの。最近では新NISAの開始や昔に比べれば職種や働き方の選択肢も増えました。
常に情報収集を行い、定期的に時代に合った方法をまずは知ること、そして自身に合ったものを選択して、都度見直してみることも大切でしょう。
まずは情報を知るだけでその後の行動が変わる場合もありますので、恐れずに情報を取り入れるようにするといいでしょう。


参考資料
宮野 茉莉子