3月に入り、新生活の準備を考える方もいるでしょう。
新たに昇進や転職、就職などで、収入が増えたり家計に余裕ができたりというご家庭もあると思います。一方で引っ越しや物価高、新しくはじめた習い事などで支出が増えるという方もいるでしょう。
生活が変わりやすいこの時期は、家計を見直すのによい時期。そして収入や家計に変化がみられるからこそ、貯蓄方法を見直すにも最適な時期です。
今回はおひとりさまの年代別の貯蓄額を平均・中央値でみていきます。また貯蓄がある人、ない人の違いもみていきます。自分は超えているのかや貯蓄方法について考え、見直す機会にしてみてくださいね。
1. 【おひとりさまの平均貯蓄額一覧表】あなたは平均・中央値を超えている?
まずおひとりさまの貯蓄額を金融経済教育推進機構「2025年家計の金融行動に関する世論調査」から確認します。
平均貯蓄額
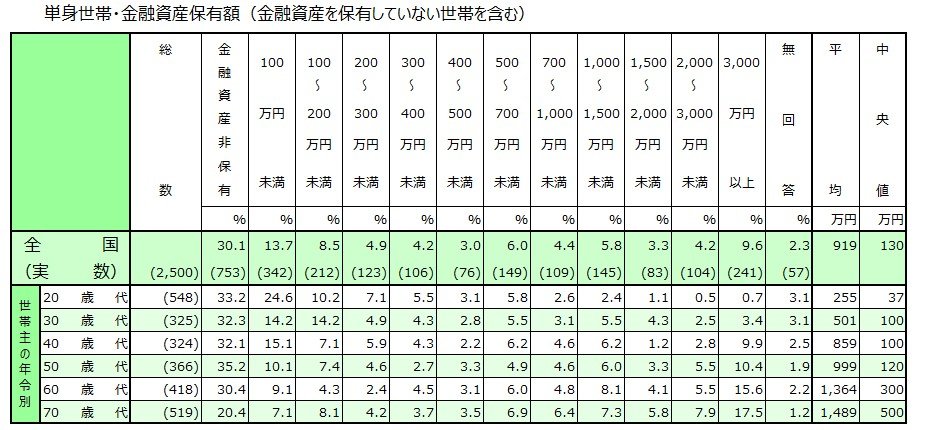
出所:金融経済教育推進機構「2025年家計の金融行動に関する世論調査」をもとにLIMO編集部作成
1.1 30歳代・おひとりさまの貯蓄額(平均・中央値)
- 金融資産非保有:32.3%
- 100万円未満:14.2%
- 100~200万円未満:14.2%
- 200~300万円未満:4.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.8%
- 500~700万円未満:5.5%
- 700~1000万円未満:3.1%
- 1000~1500万円未満:5.5%
- 1500~2000万円未満:4.3%
- 2000~3000万円未満:2.5%
- 3000万円以上:3.4%
- 無回答:3.1%
- 平均:501万円
- 中央値:100万円
30歳代の平均は500万円を超え、中央値は100万円となりました。
金額別にみると金融資産非保有32.3%、100万円未満14.2%等の一方で、3000万円以上3.4%という方もいます。
1.2 40歳代・おひとりさまの貯蓄額(平均・中央値)
- 金融資産非保有:32.1%
- 100万円未満:15.1%
- 100~200万円未満:7.1%
- 200~300万円未満:5.9%
- 300~400万円未満:4.3%
- 400~500万円未満:2.2%
- 500~700万円未満:6.2%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.2%
- 1500~2000万円未満:1.2%
- 2000~3000万円未満:2.8%
- 3000万円以上:9.9%
- 無回答:2.5%
- 平均:859万円
- 中央値:100万円
40歳代の中央値は30歳代と変わらず100万円です。
ただ平均は300万円以上上がりました。3000万円以上が約1割となっています。
1.3 50歳代・おひとりさまの貯蓄額(平均・中央値)
- 金融資産非保有:35.2%
- 100万円未満:10.1%
- 100~200万円未満:7.4%
- 200~300万円未満:4.6%
- 300~400万円未満:2.7%
- 400~500万円未満:3.3%
- 500~700万円未満:4.9%
- 700~1000万円未満:4.6%
- 1000~1500万円未満:6.0%
- 1500~2000万円未満:3.3%
- 2000~3000万円未満:5.5%
- 3000万円以上:10.4%
- 無回答:1.9%
- 平均:999万円
- 中央値:120万円
50歳代になると中央値が上がり、また平均も1000万円近くとなっています。まとまった貯蓄を保有する世帯がいる一方で、金融資産非保有35.2%、100万円未満10.1%など貯蓄が心もとない世帯もあります。
1.4 60歳代・おひとりさまの貯蓄額(平均・中央値)
- 金融資産非保有:30.4%
- 100万円未満:9.1%
- 100~200万円未満:4.3%
- 200~300万円未満:2.4%
- 300~400万円未満:4.5%
- 400~500万円未満:3.1%
- 500~700万円未満:6.0%
- 700~1000万円未満:4.8%
- 1000~1500万円未満:8.1%
- 1500~2000万円未満:4.1%
- 2000~3000万円未満:5.5%
- 3000万円以上:15.6%
- 無回答:2.2%
- 平均:1364万円
- 中央値:300万円
60歳代になると中央値は300万円まで上がりますが、退職金や相続資産などと考えられるでしょう。
平均は1346万円となりました。60歳でも約4割は貯蓄100万円未満(非保有を含む)となっています。
2. 「貯蓄がある人」「貯蓄がない人」何が違うのか
「貯蓄がある人」「貯蓄がない人」の主な違いもみていきましょう。
2.1 お金の具体的な動き(収入や支出)を把握しているか、していないか
支出の項目は住居費、水道光熱費、通信費、交通費、食費、被服費、交際費、保険…など多々あります。また社会保険料など、非消費支出も支出の一つです。
これらにどれくらいお金がかかっているかを具体的に把握することで、実際にどの支出を抑えられるかを考えることができるでしょう。たとえば通信プランだけでも新たなサービスが出やすいため、定期的に考えるといいでしょう。保険やサブスクなどについても、本当に必要かは生活が変わるタイミングで見直したいものです。
自身の「貯蓄額」についても具体的な把握が必要です。今いくらあるのか、毎月どれくらい貯めているのか、このペースだとあと10年でいくら貯まるのか…より具体的に把握しましょう。
「年収」についても、キャリアプランを考える上では自身だけでなく、一般的な平均年収や業種・職種による違いなどを知っておくことは大切です。
「老後の年金見込み額」についてもねんきんネットで確認できます。公的年金のみでの生活は基本的に厳しいですから、まずは自身のリアルな年金見込み額を確認しましょう。実際の金額を見ることで、老後資金準備のモチベーションにつなげやすくなります。
2.2 自動で貯まる仕組みしているか、していないか
忙しいほど資産形成にかける時間はかけにくいもの。また自分でお金に余裕が出たら貯めるのでは貯まりにくいですし、忘れてしまうこともあるので「仕組みの利用」が貯蓄には効率的です。
金融機関によっては、毎月給料日に一定額を貯蓄する自動積立定期貯金などのサービスがある場合もありますので、これらを利用し、仕組みで自然と貯蓄できるようにするとしっかりとお金が貯まるでしょう。
2.3 お金の情報を調べているか、調べていないか
iDeCoや新NISAのスタートなど、お金をとりまく制度や状況は日々変化しています。昔に比べれば投資がはじめやすくなり、投資に関する情報収集もしやすくなりました。
しかし資産運用はリスクがありますし、難しい印象も強いので「怖いから」「よくわからないし、めんどうだから」とはじめから情報収集さえ避ける人もいます。
情報を知るか、知らないかで、その後にとる選択肢は変わります。
まずは情報を知ること、そしてしっかりと調べること。その上でリスクは正しく恐れ、自身がとれるリスク許容度の中で行動することが大切です。
資産運用はリスクはあるものの、効率よく貯蓄を増やせる可能性もあります。これは資産運用だけでなく、他のことでもメリット・デメリットやリスクは必ずあります。お金にまつわる情報は恐れずに取り入れていきましょう。
3. まとめにかえて
まとまった貯蓄を貯めるには、日々の積み重ねが重要です。
物価高であったり、また機械の進化によりご自身の家計やキャリアに不安を感じる方もいるでしょう。
だからこそ、今ある情報を調べ、自分でできることからコツコツ対策していくことが大切です。これを機に4月からの家計や貯蓄方法の見直しを検討してみてくださいね。


参考資料
宮野 茉莉子