
2026年2月募集の個人向け国債が、非常に魅力的な水準になっています。
特に「固定5年」の利率は1.66%に達し、メガバンクの定期預金と比べてもその差は歴然です。
固定か変動か、定期預金か個人向け国債か。判断ポイントとなる金利や魅力を確認していきましょう。
1. 2026年2月募集「個人向け国債」の最新金利
2月募集分(2月5日〜27日)は、全タイプで前月を上回る上昇トレンドとなっています。
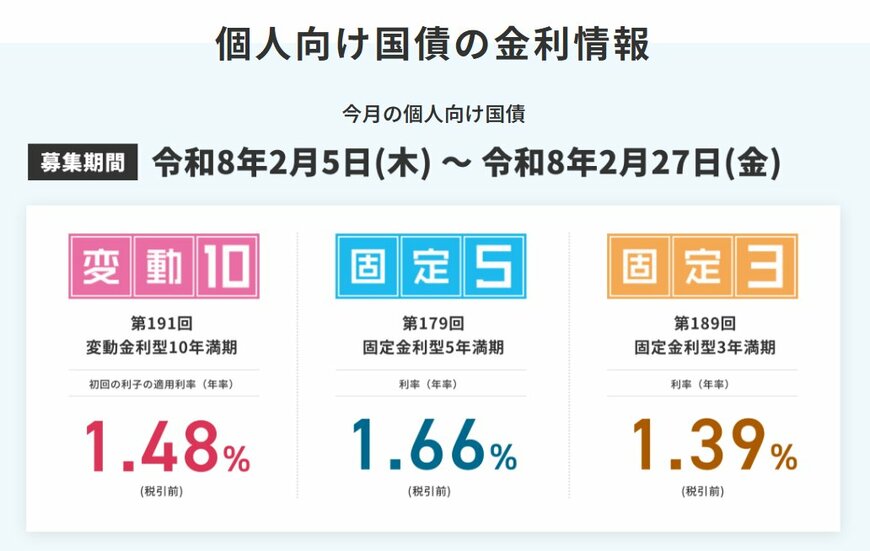
- 変動10年:1.48%(1月募集分は1.39%、12月募集分は1.23%、11月募集分は1.10%)
- 固定5年:1.66%(1月募集分は1.59%、12月募集分は1.35%、11月募集分は1.19%)
- 固定3年:1.39%(1月募集分は1.30%、12月募集分は1.10%、11月募集分は0.99%)
注目は「固定5年」の1.66%。非常に魅力的です。
2. メガバンク定期預金との圧倒的な「金利差」
「銀行の方が安心」と思われがちですが、現在の利回り差を見ると、国債の優位性が見えてきます。
【3年】
- 定期預金0.60%
- 個人向け国債1.39%
- 金利差0.79%
【5年】
- 定期預金:0.70%
- 個人向け国債:1.66%
- 金利差: 0.96%
【10年】
- 定期預金:0.90%
- 個人向け国債:1.48%〜(変動)
- 金利差:0.58%
メガバンクの10年定期(0.9%)よりも、国債の3年固定(1.39%)の方がはるかに高金利という「逆転現象」が起きています。
3. 金利上昇に強い「変動10年」の底力
「今後さらに金利が上がるかも」と考えるなら、半年ごとに利率が見直される「変動10年」が有力な選択肢です。
実際、2023年6月発行の「第158回債」の例を見ると、そのメリットがよく分かります。
例:2023年6月に発行された「第158回債」の利率推移
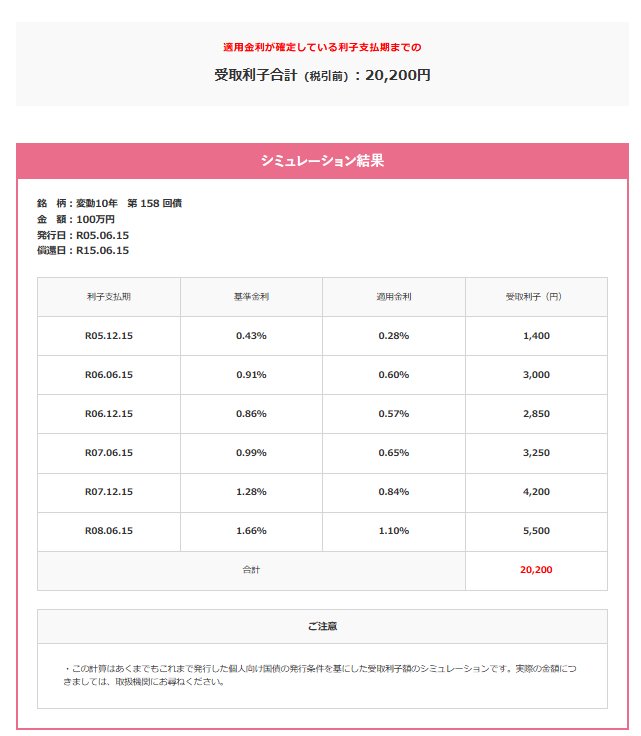
個人向け国債「変動10年(第158回債)」適用利率(税引前)の推移
- 2023年6月16日~2023年12月15日:0.28%
- 2023年12月16日~2024年6月15日:0.60%
- 2024年6月16日~2024年12月15日:0.57%
- 2024年12月16日~2025年6月15日:0.65%
- 2025年6月16日~2025年12月15日:0.84%
- 2025年12月16日~2026年6月15日:1.10%
100万円購入していた場合、当初の半年間の利子は税引後1116円でしたが、直近では税引後4382円までアップしています。
実に当初の約4倍の利子を受け取れる計算です。放っておくだけで、市場金利に合わせて「勝手に育ってくれる」のが変動10年の強みです。
3.1 個人向け国債「中途換金」は可能?
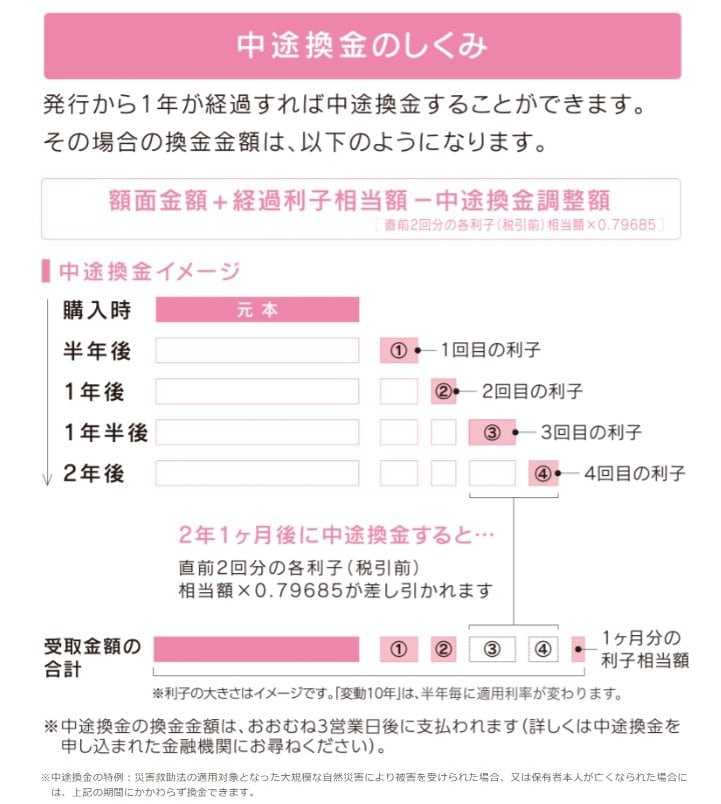
「10年も資金を拘束されるのは困る」という場合も、個人向け国債は比較的柔軟です。
- 換金制限: 発行から1年経過すれば、1万円単位で換金可能。
- ペナルティ: 直近2回分の利子相当額(×0.79685)が差し引かれます。
- 安心ポイント: 差し引かれるのは「利息」からであり、元本は100%守られる仕組みです。
4. まとめ
2026年2月募集の個人向け国債は、現在の市場金利を反映し、預金金利と比較しても選択肢の一つとして検討に値する水準となっています。
資産運用において「正解」は一つではありません。
メガバンクの定期預金や他の金融商品とも比較しながら、ご自身のライフプランやリスク許容度に合わせて、資金の置き場所を改めて整理してみてはいかがでしょうか。