
2月に入り、受験や進学といった話題が身近になる季節となりました。
「子どもの教育費は、どれくらい準備すればいいのだろう...」と考えている方も多いのではないでしょうか。
子育て世代の新しい選択肢として、2027年に創設が予定されている「こどもNISA」が関心を集めています。
本記事では「こどもNISA」の制度概要や、月々1000円・1万円・4万円の積立額別でいくらになるのか、シミュレーション結果をわかりやすく解説します。
1. 新NISA利用者の9割が運用益プラスと回答。1800万円の非課税枠は「急がず使う」が主流に
2024年からスタートした新NISAは3年目を迎え、多くの利用者がその運用効果を実感し始めています。
家計診断・相談サービス「オカネコ」が利用者382人を対象に行った調査によると、運用成績が「プラス」になっていると答えた人は全体の90.2%に達しました。
その中でも、44.9%の人が「20%を超えるプラス」の成果を上げています。

また、制度の利用満足度は93.8%と非常に高い一方で、投資を継続する上での課題として「家計から投資資金を捻出すること」を挙げる声も目立ちました。
1.1 1800万円の非課税枠、利用者は何年で使い切る計画?
新NISAの非課税保有限度額である1800万円の投資枠をどのように使うかという計画について見てみると、「10〜15年以内」で使い切りたいと考える人が37.6%で最も多く、最短の5年で枠を埋める層は24.8%に留まる結果となりました。

この結果からは、多くの利用者が自身の収入やライフプランに合わせて、無理のない範囲で長期的な投資を志向していることが読み取れます。
短期間で非課税枠を使い切るよりも、時間をかけて着実に資産を積み上げていくアプローチが、より現実的な選択として広まっているようです。
この考え方は、2027年に導入される「こどもNISA」を検討する上でも重要な視点となるでしょう。
調査の概要
調査名称:オカネコ 新NISA3年目の利用実態調査
調査手法:インターネットアンケート
調査対象期間:2026年1月10日(土)から2026年1月12日(月)
回答者数:『オカネコ』を利用する全国のユーザー382名
回答者の年代構成:30歳代以下が18.6%、40歳代が26.4%、50歳代が32.2%、60歳代以上が22.8%
回答者の世帯年収構成:400万円未満が24.4%、400万円以上600万円未満が20.7%、600万円以上800万円未満が16.0%、800万円以上1000万円未満が12.8%、1000万円以上1200万円未満が6.3%、1200万円以上が13.1%、不明が6.7%
2. 2027年開始予定の「こどもNISA」とは?年間60万円、生涯600万円の非課税投資枠を解説
金融庁が2025年12月に発表した「令和8(2026)年度税制改正について―税制改正大綱における金融庁関係の主要項目―」において、NISA制度の拡充策の一つとして「こどもNISA」を創設する方針が示されました。
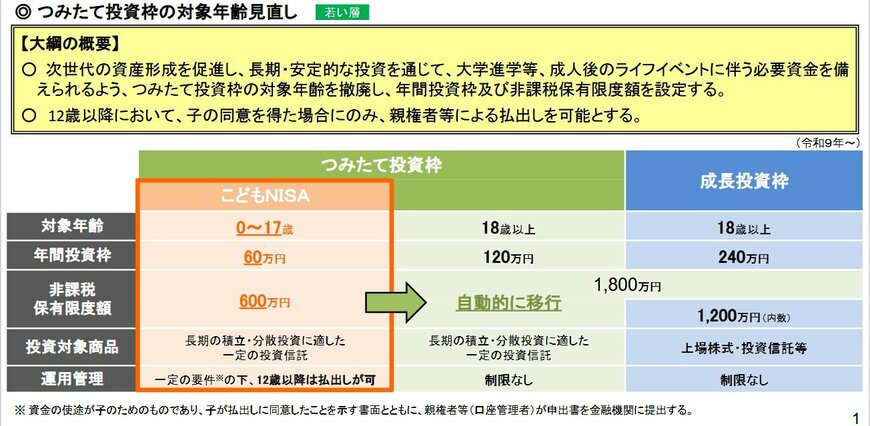
2027年に導入が予定されているこどもNISAは、0歳から17歳までの子どもを対象とし、将来に向けた資産形成を支援するための新しい非課税制度です。
年間の投資上限額は60万円、生涯にわたる非課税保有限度額は600万円に設定されており、長期的な資産形成に適した投資信託などが主な対象商品となる見込みです。
運用中の資産は原則として引き出せませんが、子どもが12歳以上で本人の同意があり、その使途が子どもの利益に合致する場合に限り、親権者が引き出すことが認められています。
子どもが18歳になると、こどもNISA口座で運用してきた資産は自動的に通常のNISA口座の「つみたて投資枠」へ移管され、その後も非課税での運用を継続できます。
子どもの幼少期から長期間にわたって資産を育てられる点が、こどもNISAの大きな魅力と言えるでしょう。
3. 【こどもNISA】5歳から月1000円で積立シミュレーション!3つのケースで将来の資産額を試算
こどもNISAでは、生涯にわたる非課税保有限度額が600万円と決まっているため、利用する際には「いつ、どのような目的で資金を使うのか」という出口戦略をあらかじめ考えておくことが大切です。
ここでは、子どもが5歳の時から積立投資を始めたと仮定して、将来どのような資産額になる可能性があるのかを見ていきましょう。
金融庁の「つみたてシミュレーター」を使い、3つの異なる条件で試算した結果をご紹介します。いずれのケースも、想定利回りを年3%、積立期間を10年間として計算しています。
3.1 パターン1:月々1000円の積立でお小遣いから投資体験
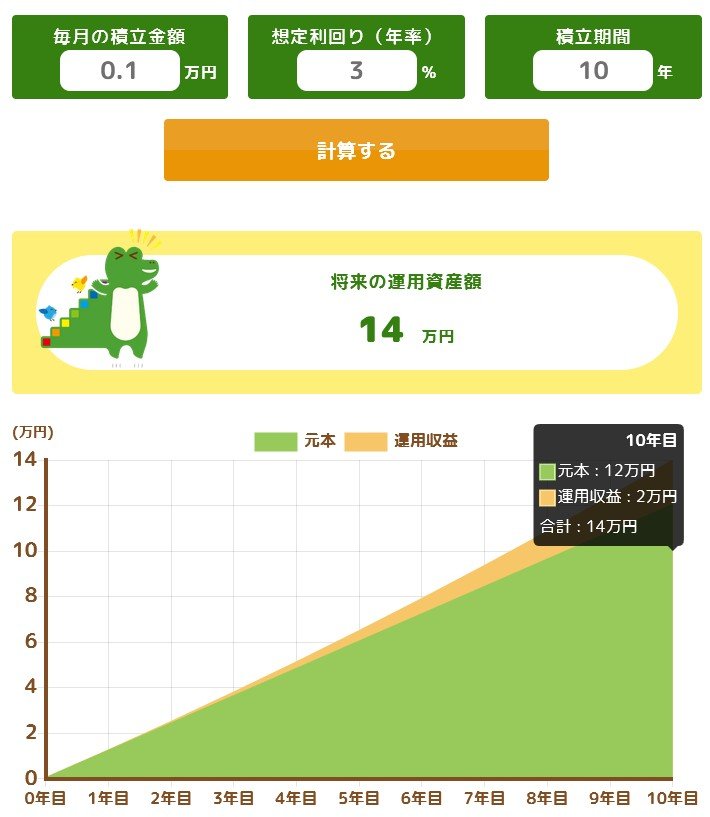
5歳から10年間にわたり、毎月お小遣い程度の1000円を積み立てた場合、将来の資産額は14万円(元本12万円+運用収益2万円)になる計算です。
金額は大きくありませんが、親子で経済の仕組みを学ぶための「生きた教材」として活用するのに適しています。
3.2 パターン2:児童手当を活用した月々1万円の積立運用
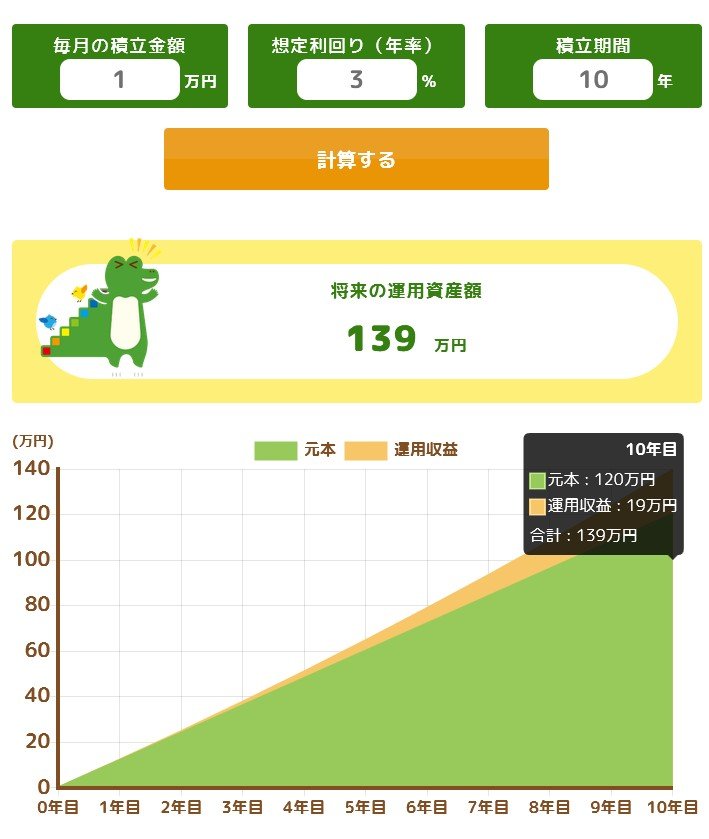
児童手当などを原資として毎月1万円を10年間運用した場合、資産額は139万円(元本120万円+運用収益19万円)まで成長する可能性があります。
この金額は、高校進学時の費用や学習塾の費用など、まとまった出費が必要になる際の大きな助けとなるでしょう。
3.3 パターン3:月々4万円で本格的に教育資金を準備
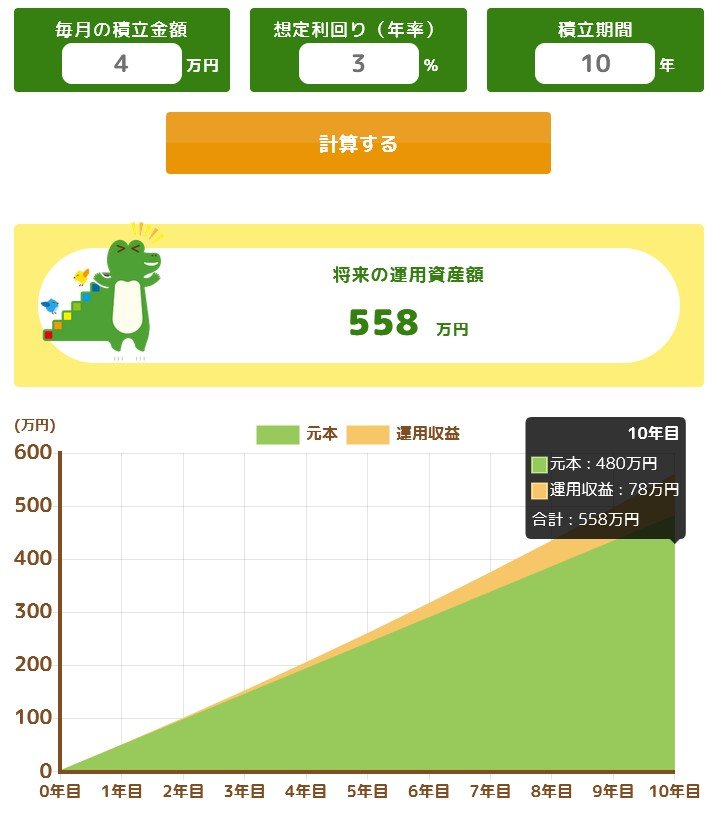
毎月4万円を10年間積み立てると、資産額は558万円(元本480万円+運用収益78万円)に達する見込みです。
これは制度上の非課税限度額600万円に迫る金額であり、大学進学といった大きなライフイベントにも十分に対応できる資金を準備できる可能性があります。
ただし、ここで紹介したシミュレーションは、年齢の条件がない公開ツールを用いて「5歳から始めた場合」を想定した試算例です。
実際の運用成果を保証するものではなく、投資信託などの金融商品は価格変動リスクがあり、元本割れの可能性もある点にご留意ください。
4. 教育費対策としての「こどもNISA」は、早く・無理なく始めるのが成功のカギ
ここまで、2027年に創設が予定されている「こどもNISA」の制度概要や、月々1000円・1万円・4万円の積立額別でいくらになるのか、シミュレーション結果を解説しました。
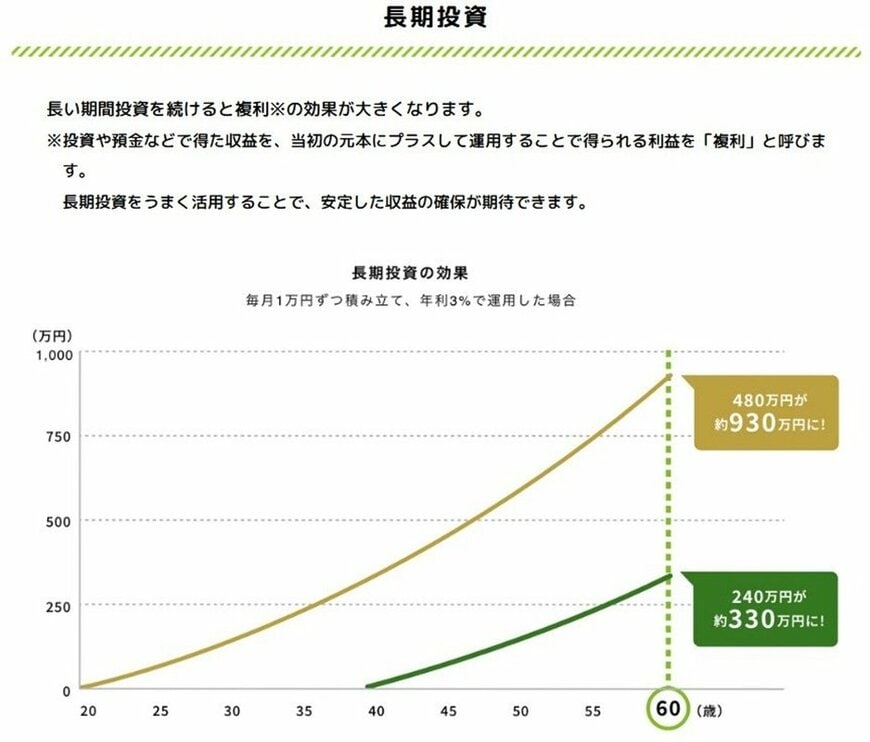
資産運用には価格変動リスクなどが伴いますが、長期投資は「時間を味方につける」ことで複利の効果が期待できるとされています。
教育費の準備は、必要性を感じた時がはじめどきです。
家計やライフスタイルの状況に合った、資産形成の方法を選択することが大切です。
まずは、収入と支出のバランスを見直し、教育費がどれくらい必要になりそうかなど、家計のお金に目を向けてみてはいかがでしょうか。
※当記事は再編集記事です。
参考資料
- 株式会社400F「オカネコ 新NISA3年目の利用実態調査」
- 金融庁「令和8(2026)年度税制改正について」
- 金融庁「つみたてシミュレーター」
- 金融庁「NISAについて」
- LIMO「こどもNISA、年間投資額は60万円まで「非課税枠600万円」3パターンの積立シミュレーション、5歳から月1000円でどうなる?」
筒井 亮鳳